猜你想问
这份研报主要分析了什么内容?
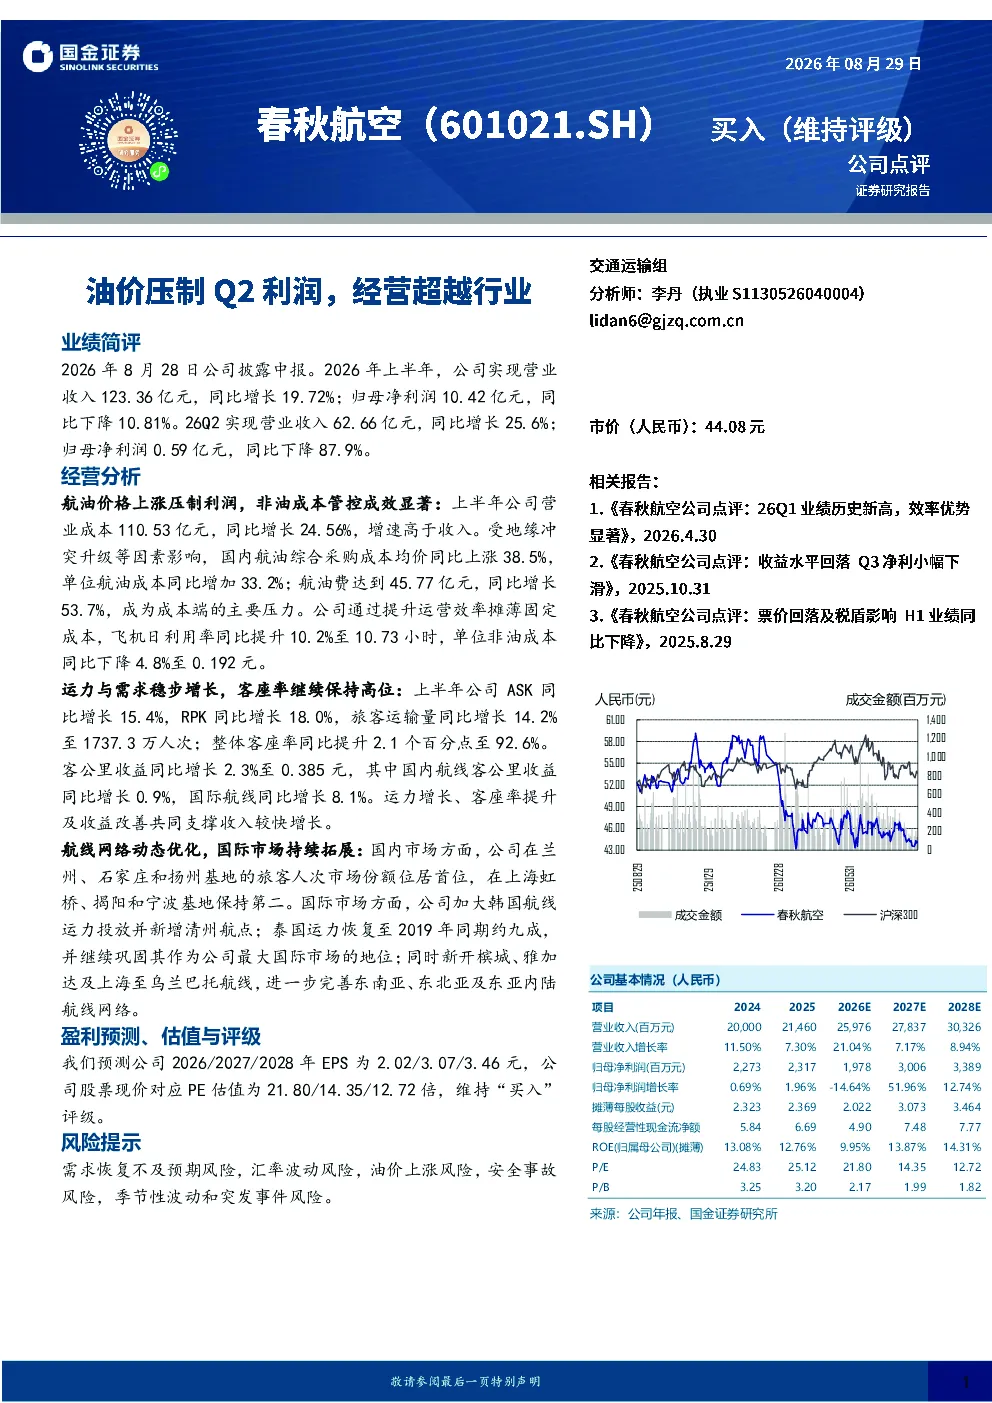
这份研报主要分析了春秋航空2026年上半年的经营业绩。报告显示,公司上半年营业收入123.36亿元,同比增长19.72%,但归母净利润10.42亿元,同比下降10.81%。其中,第二季度营业收入62.66亿元,同比增长25.6%,但归母净利润0.59亿元,同比下降87.9%。报告重点分析了航油价格上涨对利润的压制,以及公司在成本管控、运力提升和航线网络优化方面的成效。
交通运输行业目前的发展趋势如何?
交通运输行业目前的发展趋势主要体现在成本压力与运营效率提升并存的局面。以春秋航空为例,航油成本同比增加33.2%,成为主要压力,但公司通过提升飞机日利用率至10.73小时,摊薄了固定成本,单位非油成本同比下降4.8%。行业整体来看,运力与需求同步增长,客座率提升,客公里收益保持增长,显示出行业在挑战中寻求发展的态势。
报告中重点分析了哪些方面?
报告中重点分析了春秋航空的成本端压力、成本管控成效、运力与需求表现以及航线网络优化。成本端,航油费同比增加53.7%成为主要压力;管控方面,公司通过提升运营效率有效摊薄了固定成本;运力与需求上,ASK、RPK和旅客运输量均实现同比增长,客座率提升至92.6%;航线网络方面,公司在国内外市场均有所拓展,巩固了市场份额并完善了网络布局。
当前市场对春秋航空的判断是什么?
当前市场对春秋航空的判断显示,公司在面临航油成本上涨等外部压力的同时,展现出较强的成本管控能力和运营效率提升成效。上半年业绩虽受油价影响出现下滑,但客公里收益保持增长,航线网络持续优化,显示出公司稳健的经营基础和发展潜力。整体来看,市场对春秋航空的评估较为积极,认为其在行业挑战中仍具备竞争优势。
研报提示了哪些主要风险?
研报提示了春秋航空面临的主要风险包括需求恢复不及预期风险、汇率波动风险、油价上涨风险、安全事故风险以及季节性波动和突发事件风险。其中,航油价格上涨已对利润产生显著影响,未来油价走势仍是重要风险因素;同时,国际市场需求恢复的不确定性、汇率波动以及潜在的安全事故等,都可能对公司经营产生影响。