猜你想问
春秋航空2026上半年业绩表现如何?
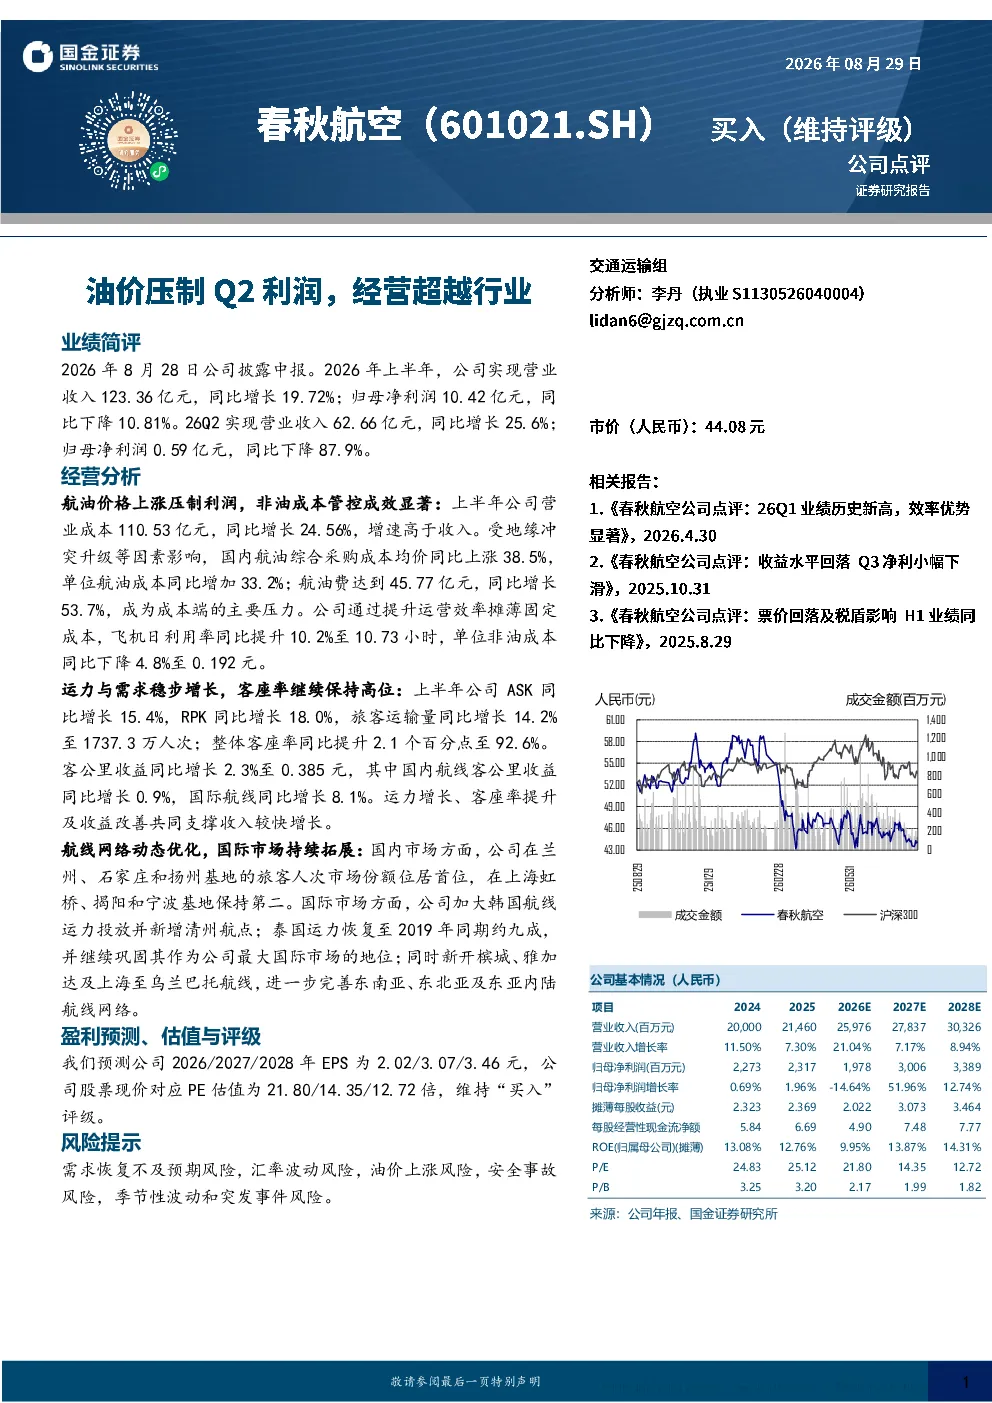
2026年上半年,春秋航空实现营业收入123.36亿元,同比增长19.72%,但归母净利润10.42亿元,同比下降10.81%。其中,26Q2营业收入62.66亿元,同比增长25.6%,但归母净利润0.59亿元,同比下降87.9%。主要原因是航油价格上涨导致成本端压力显著增加,上半年航油费达45.77亿元,同比增长53.7%,单位航油成本同比增加33.2%
春秋航空成本端的主要压力来自哪里?
春秋航空成本端的主要压力来自航油价格上涨。上半年航油费达45.77亿元,同比增长53.7%,成为成本端主要压力。公司通过提升运营效率,飞机日利用率同比提升10.2%至10.73小时,单位非油成本同比下降4.8%至0.192元,取得一定成本管控成效
春秋航空2026年行业发展趋势如何?
春秋航空所在的航空业在2026年上半年面临航油成本上涨的普遍压力,但春秋航空通过提升运营效率和航线网络优化,仍实现了营收增长和部分成本管控。行业整体需关注油价波动、市场需求恢复及竞争格局变化,春秋航空在国内市场份额在兰州、石家庄和扬州基地位居首位,国际市场加大韩国航线运力投放,泰国运力恢复至2019年同期约九成
春秋航空报告重点分析了哪些方面?
春秋航空报告重点分析了成本端压力、成本管控成效、运力与需求、航线网络优化等方面。报告显示,公司通过提升飞机日利用率至10.73小时、降低单位非油成本至0.192元等措施取得成效,同时上半年ASK同比增长15.4%,RPK同比增长18.0%,旅客运输量同比增长14.2%至1737.3万人次,整体客座率同比提升2.1个百分点至92.6%
春秋航空研报提示了哪些风险?
春秋航空研报提示了需求恢复不及预期风险、汇率波动风险、油价上涨风险、安全事故风险、季节性波动和突发事件风险。其中,需求恢复不及预期和油价上涨是主要风险点,需关注市场供需变化和成本端波动对公司盈利能力的影响
你可能感兴趣
春秋航空(601021.SH)2026年半年报点评:油价冲击压制盈利弹性,量价齐升彰显经营韧性
国联民生证券2026-08-28
油价压制Q2利润,经营超越行业
交通运输国金证券2026-08-29
美国2026年4月CPI数据点评:油价影响进一步扩散,超预期CPI继续压制降息窗口
东方金诚2026-05-13
2026年一季报点评营收稳健增长,汇兑损失短期压制利润表现
东吴证券2026-04-29
2026年一季报点评:Q1收入同比+33%,汇兑压制利润表现
机械设备东吴证券2026-04-29
2026年中报点评:营收稳健增长,汇兑损失短期压制利润端表现
机械设备东吴证券2026-08-30
中牧股份2026年中报点评:化药业务延续强劲表现,主业经营利润高增
华创证券2026-09-07
半年报点评:上半年经营表现超预期,下半年开店预计
商贸零售东兴证券2018-08-14
2月经营数据点评:春秋航空1-2月国内旅客周转量已超2019年同期
交通运输华西证券2021-03-16
药明生物 2026年中报点评 利润端表现超预期
未知机构2026-08-25