猜你想问
这份研报的核心内容是什么?
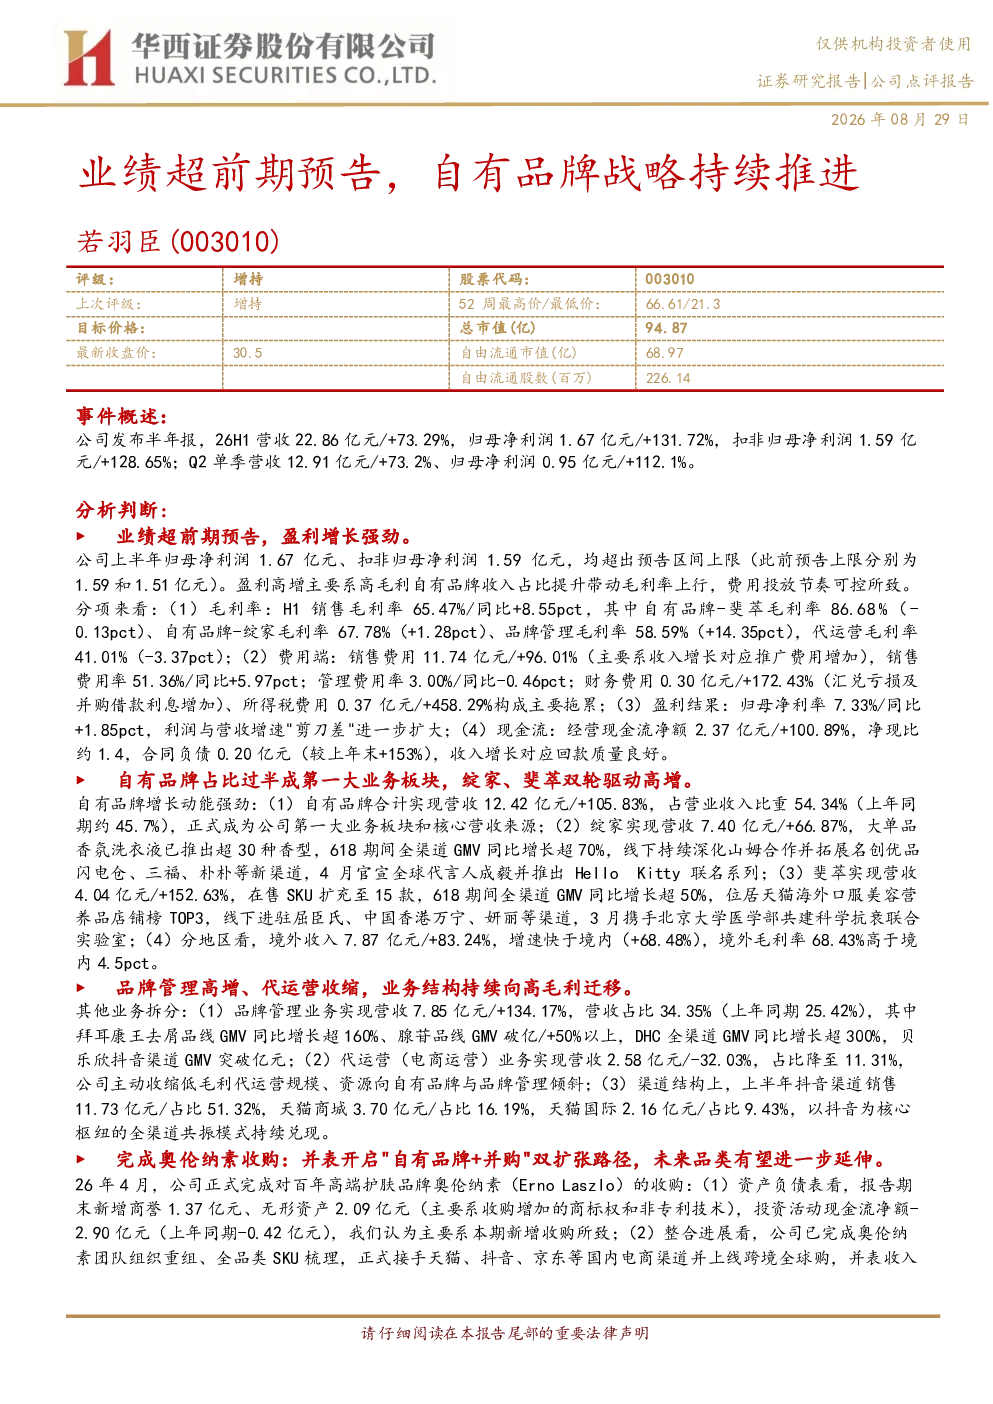
本报告分析若羽臣26H1业绩超预期,营收22.86亿元/+73.29%,归母净利润1.67亿元/+131.72%。主要增长动力来自高毛利自有品牌收入占比提升及费用控制。报告详细拆解了毛利率、费用端、盈利结果、现金流等核心数据,并深入分析自有品牌(绽家、斐萃)、品牌管理、代运营三大业务板块表现,以及收购奥伦纳素的战略意义。
当前美妆赛道的发展趋势如何?
美妆赛道持续向品牌化和自有品牌化发展,消费者对产品品质和品牌理念关注度提升。若羽臣通过强化自有品牌战略,尤其在绽家和斐萃两个子品牌上发力,展现了该趋势下企业的成功路径。报告显示,绽家和斐萃营收增速显著,SKU扩充和渠道拓展成效明显,境外市场表现优于境内,反映出海淘和跨境业务潜力。同时,品牌管理板块的拜耳康王等品线增长也印证了细分领域深耕的重要性。
研报重点分析了哪些方面?
报告重点分析了若羽臣的自有品牌战略推进情况,包括绽家和斐萃两大品牌的营收增长、毛利率表现、渠道拓展及新品研发。此外,报告还深入剖析了公司整体毛利率变化、费用控制效果、现金流状况,以及收购奥伦纳素对业务布局的协同效应。特别关注了抖音等新兴渠道的占比提升,以及代运营业务收缩的战略意图,全面展现了公司在多维度上的经营策略。
当前美妆市场的现状如何判断?
当前美妆市场呈现多元化竞争格局,品牌集中度提升,但新品牌涌现和跨界竞争加剧。若羽臣通过自有品牌战略成功突围,成为行业标杆之一,其业绩增长印证了该模式的可行性。报告显示,公司境外市场增速快于境内,反映出海外市场仍有较大拓展空间。同时,抖音等社交电商渠道的强势崛起,对传统电商形成补充,全渠道共振模式成为趋势。但代运营业务收缩也提示市场参与者需关注业务结构优化。
研报提示了哪些风险?
报告提示的主要风险包括行业竞争加剧可能导致利润率下滑,新品推广若不及预期会影响营收增长,产品迭代速度需加快以应对市场变化。此外,收购奥伦纳素带来的商誉减值和整合风险也需关注。报告指出,若羽臣虽在自有品牌上表现亮眼,但需持续提升产品创新能力和渠道运营效率,以应对日益激烈的市场竞争和消费者需求变化。