猜你想问
小鹏集团-W最新经营状况如何?
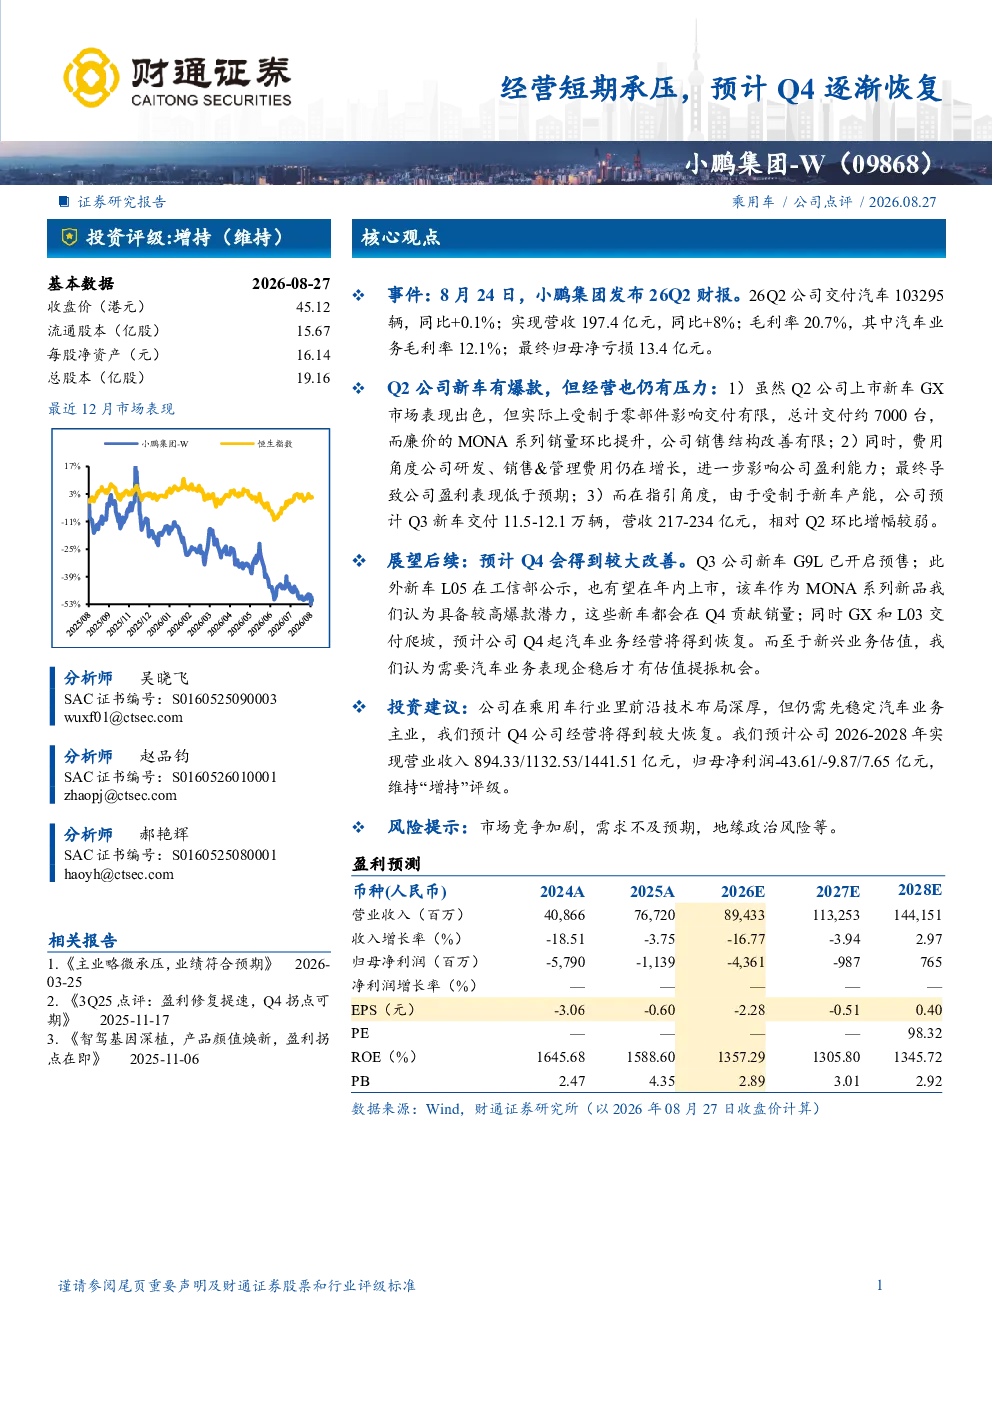
小鹏集团-W 2026年Q2交付汽车103,295辆,同比微增0.1%,营收197.4亿元,同比+8%。毛利率20.7%,汽车业务毛利率12.1%,归母净亏损13.4亿元。Q2新车GX市场表现虽好但受零部件影响交付有限,MONA系列销量环比提升,销售结构改善有限。研发、销售&管理费用增长,影响盈利能力。预计Q3交付11.5-12.1万辆,营收217-234亿元,环比增幅较弱。Q4经营将得到较大恢复,主要得益于G9L预售开启、L05有望年内上市、GX和L03交付爬坡。
小鹏汽车行业发展趋势如何?
小鹏汽车所处的新能源汽车行业持续快速发展,市场竞争激烈。技术迭代加速,智能化、网联化成为核心竞争力。小鹏汽车需在保持技术领先的同时,提升成本控制能力。行业未来将向更激烈的竞争、更快的创新迭代、更广泛的市场渗透发展。小鹏汽车需持续优化产品矩阵,提升交付效率,以应对市场变化。
小鹏集团-W报告重点分析了哪些方面?
报告重点分析了小鹏集团-W的短期经营压力与Q4恢复预期。核心数据包括Q2交付量、营收、毛利率及净亏损情况。报告关注了GX车型市场表现、MONA系列销量环比提升、销售结构改善有限等问题。同时,分析了研发、销售&管理费用增长对盈利能力的影响。预计Q3交付和营收情况,以及Q4经营恢复的主要驱动力,如G9L预售、L05上市潜力、GX和L03交付爬坡等。
当前新能源汽车市场现状如何判断?
当前新能源汽车市场竞争格局已形成,头部企业优势明显,但新进入者仍有机会。消费者对智能化、续航里程、充电便利性等要求不断提高。技术路线多元化,纯电、插混、氢燃料等并存。小鹏汽车需在激烈的市场竞争中保持差异化优势,持续提升产品竞争力。行业整体仍处于快速发展阶段,市场渗透率持续提升,但增速可能放缓。
小鹏集团-W报告提示了哪些风险?
报告提示的风险包括市场竞争加剧,可能导致价格战和利润率下降。需求不及预期,受宏观经济环境和政策影响较大。地缘政治风险可能影响供应链稳定和海外市场拓展。此外,技术路线快速变化可能使现有产品竞争力下降。研发投入大但效果不及预期,也可能影响公司长期发展。