猜你想问
力诺药包主业营收高增的原因是什么?
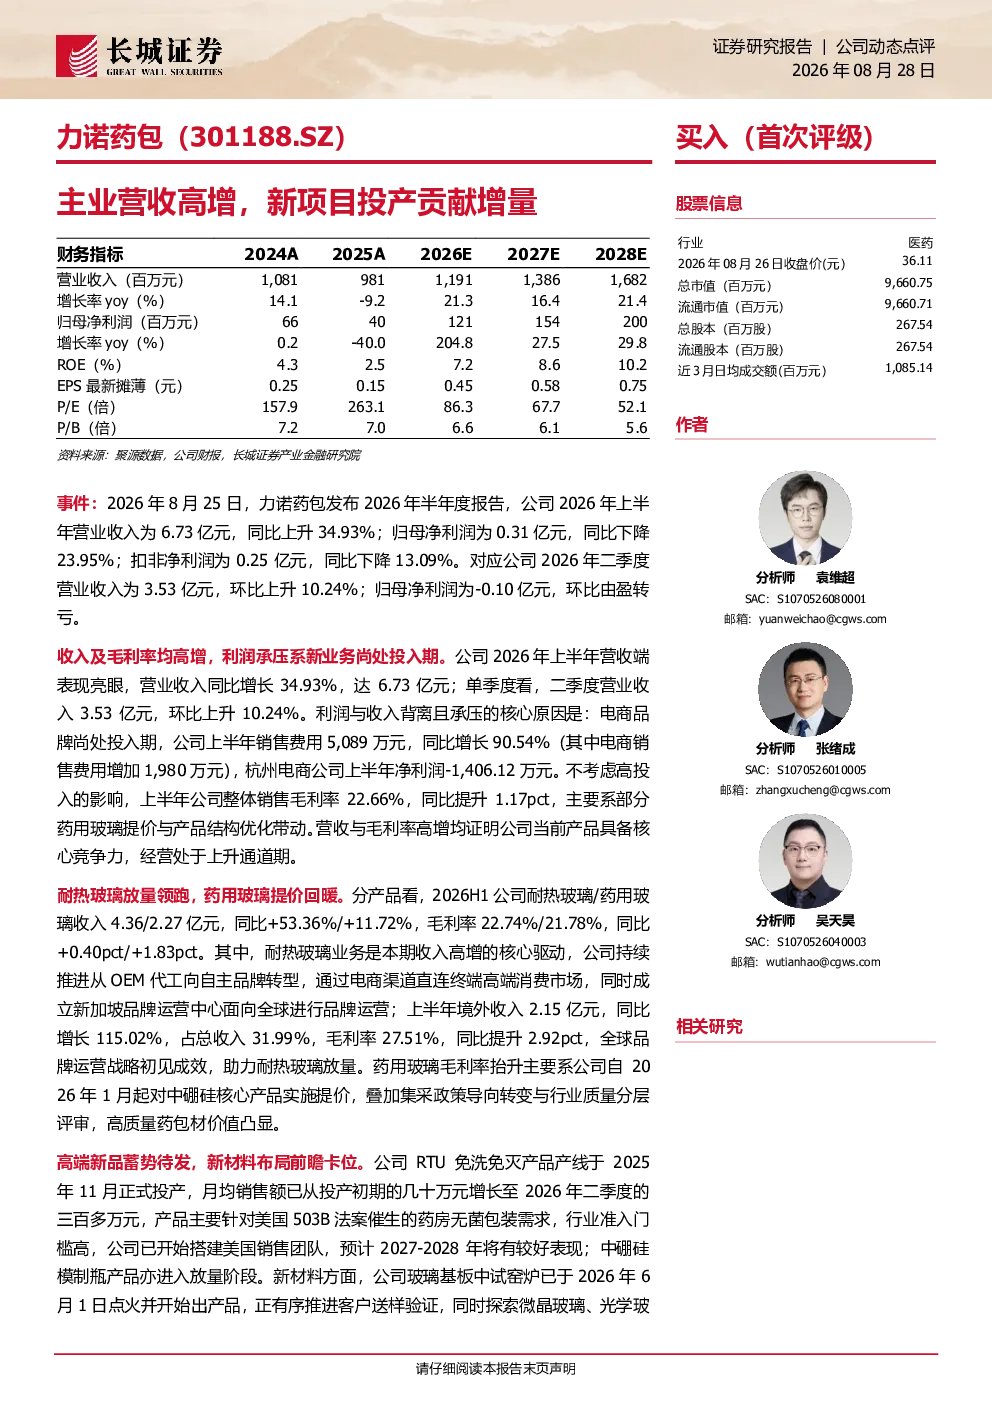
力诺药包2026年半年度报告显示,公司主业营收高增主要得益于耐热玻璃业务收入大幅增长,同比增长53.36%。这主要源于公司通过电商渠道直连终端高端消费市场,并成立新加坡品牌运营中心面向全球进行品牌运营,上半年境外收入同比增长115.02%。同时,公司自2026年1月起对中硼硅核心药用玻璃产品实施提价,叠加集采政策导向转变与行业质量分层评审,推动高质量药包材价值凸显,带动药用玻璃收入同比增长11.72%
力诺药包新项目投产对业绩有何贡献?
新项目投产对力诺药包业绩贡献显著。RTU免洗免灭产品产线于2025年11月投产,月均销售额已从投产初期的几十万元增长至2026年二季度的三百多万元,主要针对美国503B法案催生的药房无菌包装需求,预计2027-2028年将有较好表现;中硼硅模制瓶产品亦进入放量阶段。此外,新材料方面,公司玻璃基板中试窑炉已于2026年6月1日点火并开始出产品,正有序推进客户送样验证,同时探索微晶玻璃、光学玻璃等前沿领域应用,虽尚处早期阶段但为未来发展奠定基础
力诺药包在药用玻璃赛道的发展趋势如何?
力诺药包在药用玻璃赛道的发展呈现高端化、国际化趋势。公司通过电商渠道直连高端消费市场,并成立新加坡品牌运营中心,上半年境外收入占比达31.99%,同比增长115.02%。同时,公司积极推动产品结构优化,自2026年1月起对中硼硅核心产品实施提价,叠加集采政策导向转变与行业质量分层评审,高质量药包材价值凸显,药用玻璃毛利率同比提升1.83个百分点至21.78%
力诺药包当前的市场竞争状况如何?
力诺药包当前市场竞争激烈,主要体现在高端药包材领域。公司通过电商渠道直连终端高端消费市场,并布局新加坡品牌运营中心,但面临电商等新业务投入期亏损风险,上半年杭州电商公司净利润为-1,406.12万元。同时,公司需应对原材料及能源价格波动风险、新业务量产不确定性风险、下游需求恢复不及预期及市场竞争加剧风险,需持续提升产品竞争力以应对行业挑战
力诺药包研报提示的主要风险有哪些?
力诺药包研报提示的主要风险包括:原材料及能源价格波动风险,可能影响生产成本;新业务量产不确定性风险,RTU免洗免灭产品等尚处早期阶段;股权质押比例较高风险,可能存在平仓风险;下游需求恢复不及预期及市场竞争加剧风险,需应对行业竞争;电商等新业务投入期亏损风险,短期内可能影响盈利;汇率波动及美国关税政策变动风险,可能影响境外业务;投资项目收益不达预期风险,需谨慎评估项目可行性