猜你想问
这份研报的核心内容是什么?
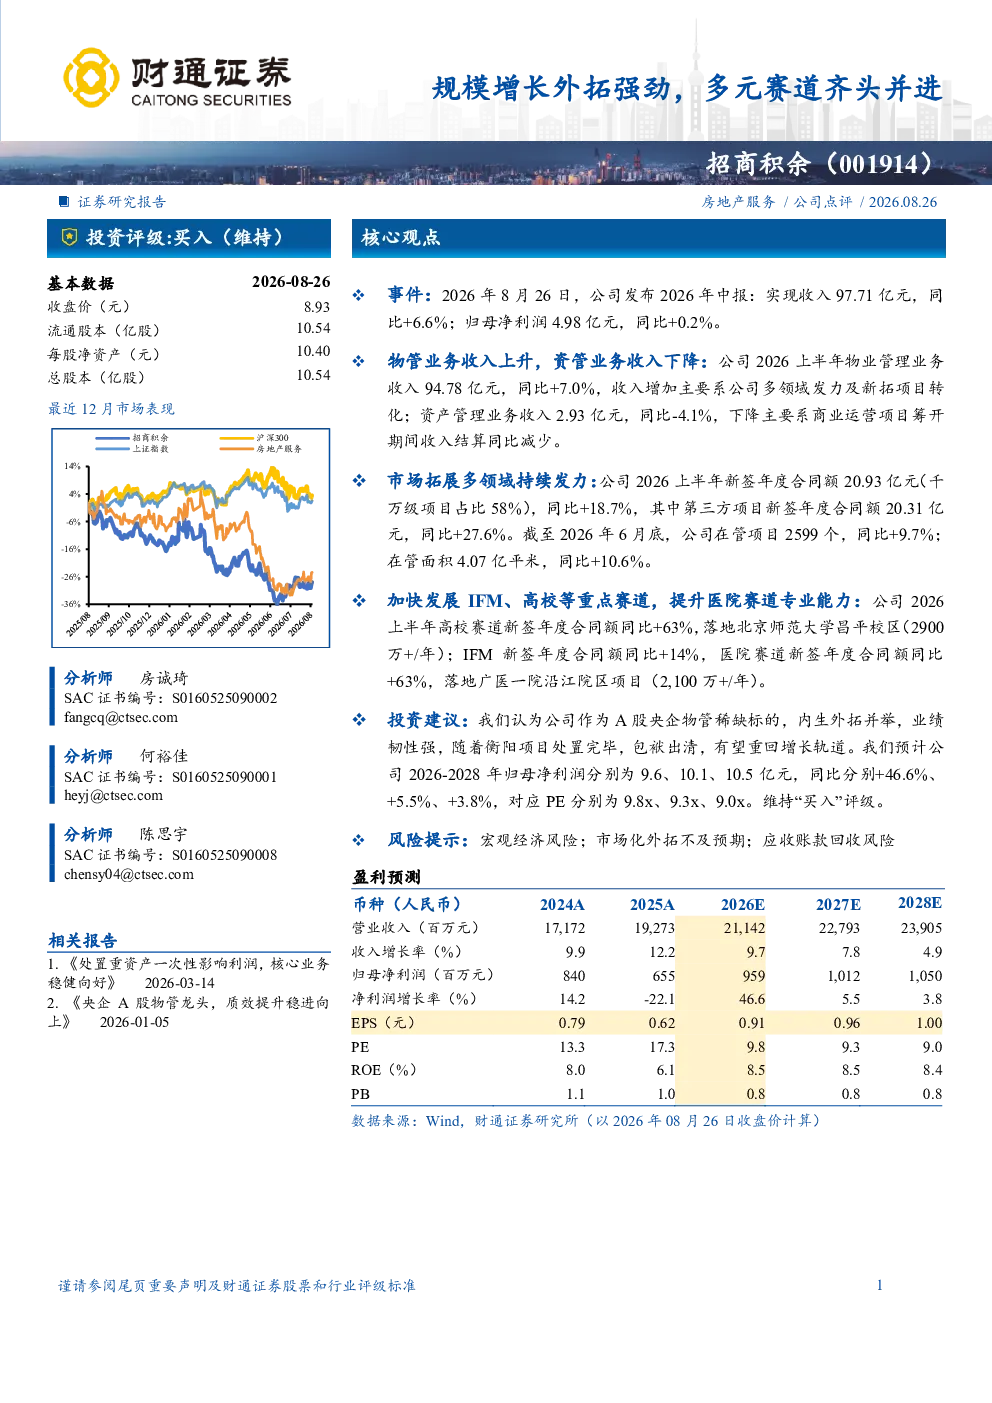
研报指出招商积余作为A股央企物管稀缺标的,通过内生外拓实现业绩增长。2026年中报显示物业管理业务收入同比增长7.0%,新签年度合同额增长18.7%;资产管理业务收入下降4.1%。公司多领域发展迅速,新签年度合同额增长27.6%,在管项目及面积分别增长9.7%和10.6%。重点赛道如IFM、高校、医院合同额增长显著,衡阳项目处置后有望重回增长轨道。
物业管理行业的发展趋势如何?
报告显示物业管理行业持续向多元化发展,招商积余在高校、医院等细分赛道表现突出。高校赛道新签合同额同比增长63%,医院赛道增长63%,IFM业务增长14%。行业整体呈现央企物管稀缺性增强、多领域拓展加速的趋势,未来增长潜力较大。
研报重点分析了哪些方面?
研报重点分析了招商积余的内生外拓战略及多领域业务发展。具体包括物业管理与资产管理业务表现、在管项目扩张情况、IFM、高校、医院等重点赛道进展。报告还评估了公司业绩韧性及未来三年盈利预测,显示公司通过多元化布局提升抗风险能力。
当前市场对招商积余的判断是什么?
市场普遍认为招商积余凭借央企背景及多元业务布局具备较强竞争力。公司物业管理业务稳健增长,新签合同额提升显著,多领域拓展成效明显。虽然资产管理业务短期承压,但整体发展态势向好,尤其在高校、医院等高增长赛道表现亮眼,未来发展可期。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响行业景气度、市场化外拓扩张速度不及预期、以及应收账款回收压力。这些风险需关注,但报告同时指出公司多元化业务布局及央企背景有助于增强抵御风险能力,需持续跟踪公司应对策略及经营表现。
你可能感兴趣
物业年报综述:“收并购+外拓”加码规模增长核心指标稳健向好
房地产嘉和家业2022-04-15
外拓增长强劲,不确定性下上半年业绩达标;维持买入
交银国际2023-08-22
内生外拓增长强劲,智慧科技赋能高增
华创证券2020-11-17
内接外拓增长趋势强劲,社区增值服务多点开花
国盛证券2020-08-13
收入增长强劲,外拓占比上升
安信国际2022-04-13
2026年一季报点评内延外拓齐头并进,26Q1开门红亮眼
华安证券2026-05-05
2023年中报点评:经营稳健外拓发力,增值服务齐头并进
东吴证券2023-08-24
深耕传统赛道稳根基,多元布局拓新程
电子设备东吴证券2025-03-28
公司深度报告:物业行业领跑者,多元赛道拓边界
长城证券2021-07-13
外拓能力增强,布局多元业态
兴证国际2021-03-12