猜你想问
这份研报的核心内容是什么?
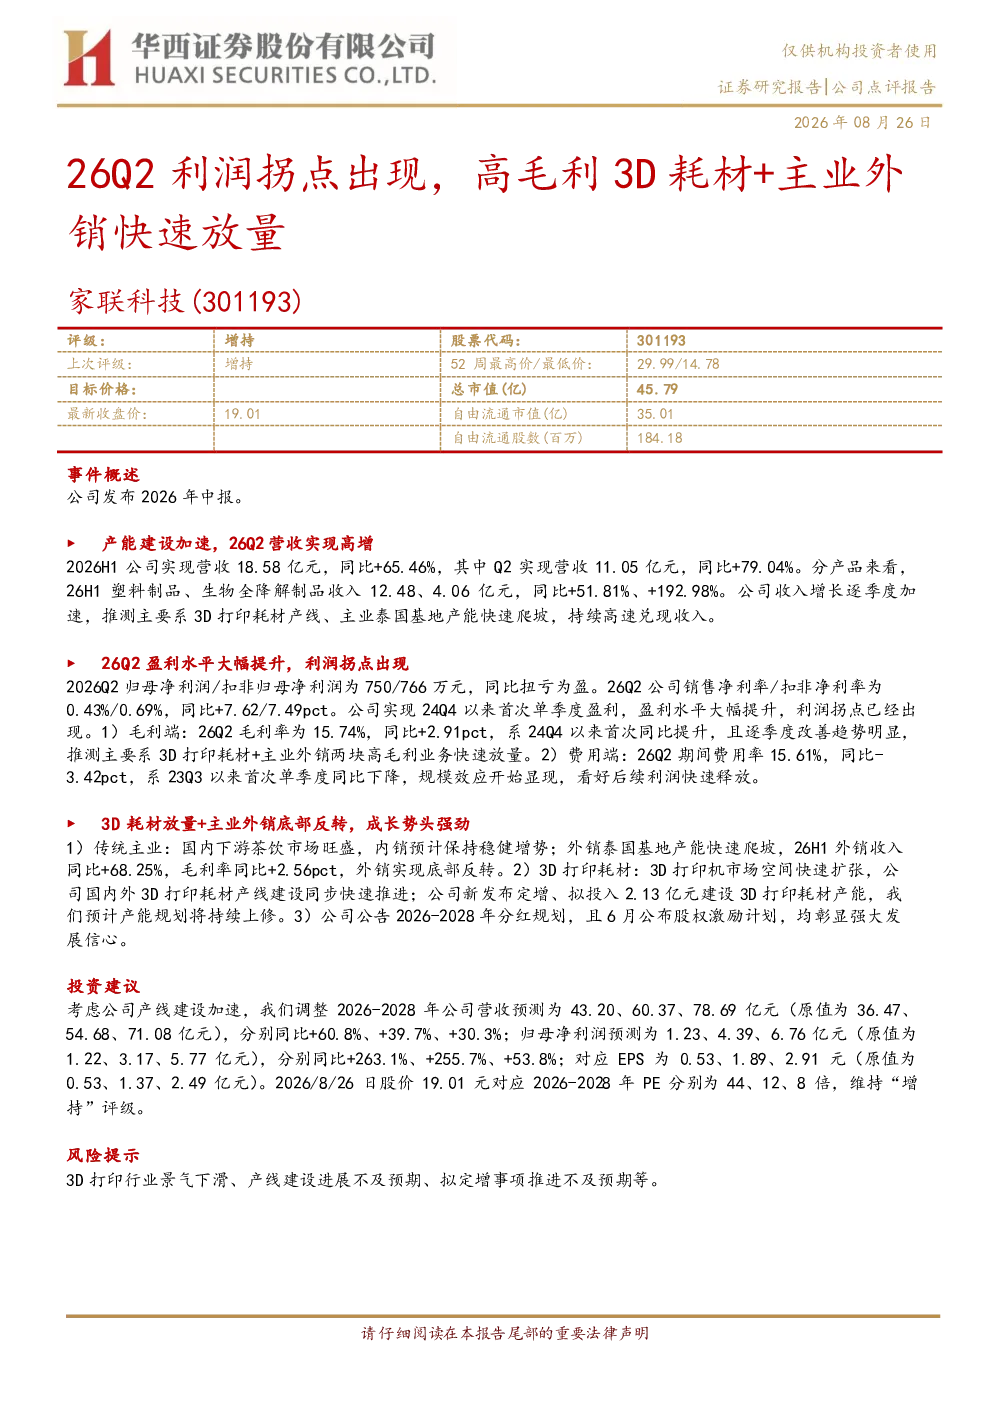
这份研报的核心内容是公司发布2026年中报,主要亮点包括产能建设加速、营收高增、盈利水平大幅提升、利润拐点出现、3D耗材放量及主业外销底部反转。具体数据显示,2026H1公司实现营收18.58亿元,同比+65.46%,其中Q2实现营收11.05亿元,同比+79.04%。分产品来看,塑料制品、生物全降解制品收入12.48、4.06亿元,同比+51.81%、+192.98%。2026Q2归母净利润/扣非归母净利润为750/766万元,同比扭亏为盈,销售净利率/扣非净利率为0.43%/0.69%,同比+7.62/7.49pct。
3D打印耗材赛道的发展趋势如何?
3D打印耗材赛道的发展趋势向好,市场空间快速扩张。公司国内外3D打印耗材产线建设同步推进,新发布定增拟投入2.13亿元建设3D打印耗材产能,预计产能规划将持续上修。随着3D打印技术的普及和应用领域的拓展,对耗材的需求预计将持续增长,为公司带来新的增长点。目前公司已在积极布局,通过产能扩张和技术研发,有望在市场中占据有利地位。
研报重点分析了哪些方向?
研报重点分析了公司传统主业和3D打印耗材业务两个方向。传统主业方面,报告指出国内下游茶饮市场旺盛,内销预计保持稳健增势;外销泰国基地产能快速爬坡,26H1外销收入同比+68.25%,毛利率同比+2.56pct,外销实现底部反转。3D打印耗材方面,报告强调公司产线建设同步推进,并计划通过定增投入扩大产能,预计将持续上修产能规划。
当前市场对公司的判断是什么?
当前市场对公司的判断是积极正面的。公司2026年Q2实现利润拐点,归母净利润同比扭亏为盈,销售净利率和扣非净利率均有所提升。营收方面,公司2026H1实现营收18.58亿元,同比+65.46%,Q2营收同比+79.04%。传统主业国内市场稳健,外销底部反转,3D打印耗材业务加速放量,显示出公司良好的发展势头和市场竞争力。
研报提示了哪些风险?
研报提示了几个主要风险,包括3D打印行业景气下滑可能影响公司耗材业务发展,产线建设进展不及预期可能导致产能扩张计划受阻,以及拟定增事项推进不及预期可能影响公司后续资金安排和项目落地。这些风险需要关注,但研报也指出公司已在积极应对,通过多元化布局和产能扩张来降低单一市场风险。