猜你想问
这份研报主要讲了什么内容?
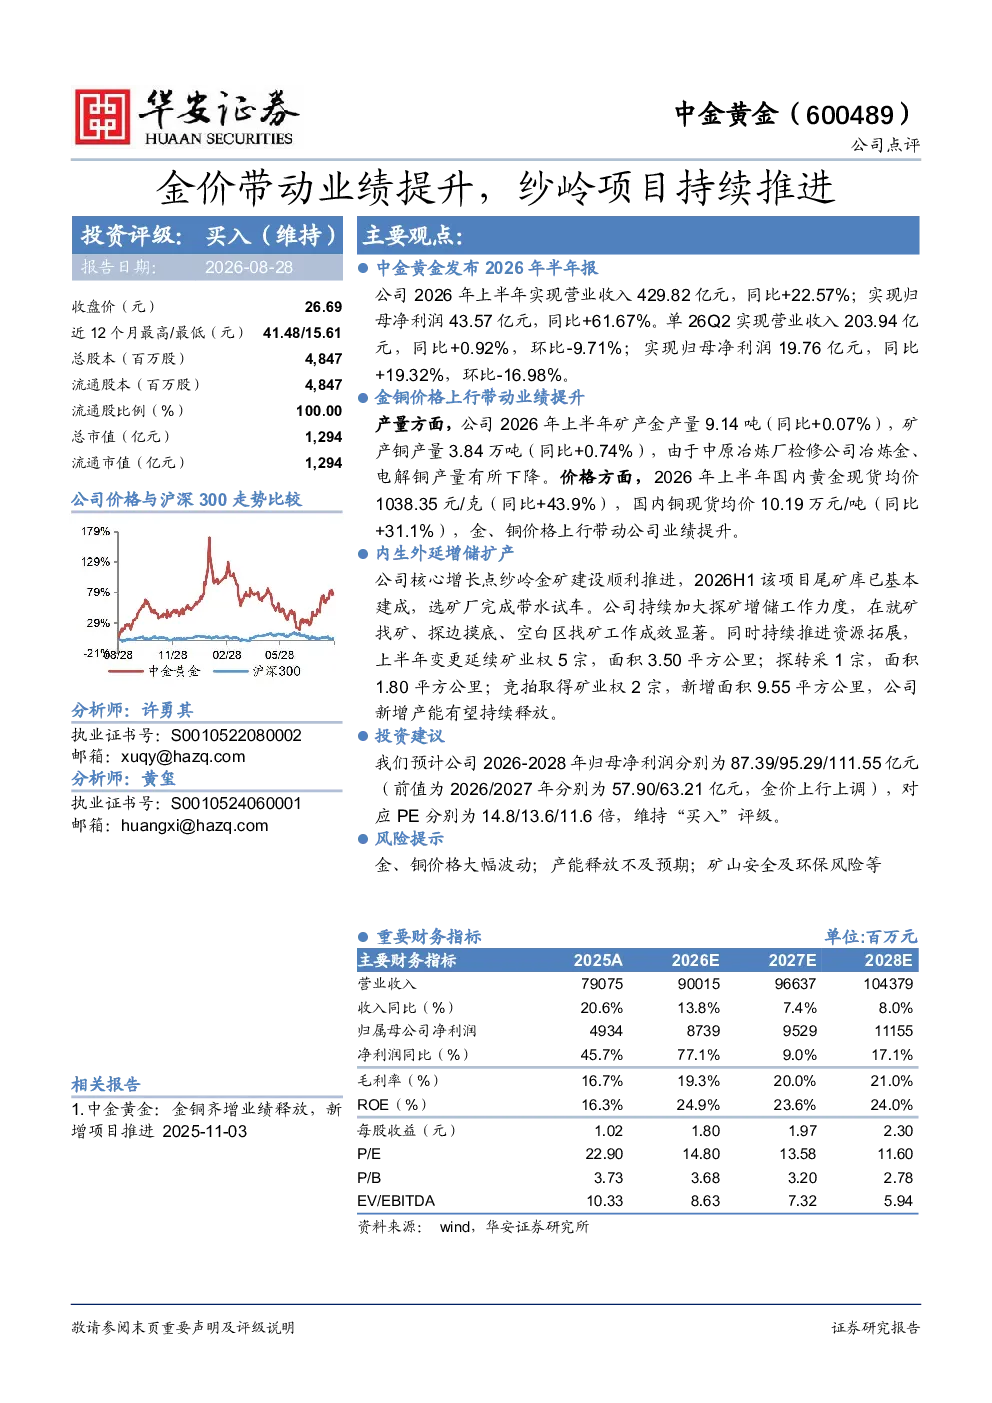
这份研报分析了中金黄金2026年上半年的业绩显著提升,主要受金、铜价格上涨驱动。公司实现营业收入429.82亿元,同比增长22.57%;归母净利润43.57亿元,同比增长61.67%。矿产金产量9.14吨,矿产铜产量3.84万吨,分别同比增长0.07%和0.74%。国内黄金现货均价同比上涨43.9%,铜现货均价同比上涨31.1%,推动公司业绩增长。公司核心增长点纱岭金矿建设顺利,尾矿库已基本建成,选矿厂完成带水试车。同时,公司持续加大探矿增储力度,上半年变更延续矿业权5宗,面积3.50平方公里;探转采1宗,面积1.80平方公里;竞拍取得矿业权2宗,新增面积9.55平方公里,新增产能有望持续释放。预计公司2026-2028年归母净利润分别为87.39/95.29/111.55亿元,对应PE分别为14.8/13.6/11.6倍。
黄金行业未来发展趋势如何?
黄金行业未来发展趋势受多种因素影响,包括全球经济形势、地缘政治风险、通胀水平以及货币政策等。从历史数据看,黄金通常在经济不确定性增加或通胀预期上升时表现较好。随着全球央行逐步正常化货币政策,黄金的避险属性可能得到强化。同时,技术进步如黄金回收利用率的提升、新能源领域对黄金的需求增长等,也为行业带来新的增长点。此外,矿业公司的资本开支和勘探活动将直接影响未来产量和供给,投资者需关注主要产区的开发进度和成本控制。黄金价格的波动性较大,需结合宏观经济周期和供需关系综合判断。
研报对中金黄金的重点分析方向是什么?
研报对中金黄金的重点分析方向包括公司业绩驱动因素、核心项目进展以及未来增长潜力。业绩方面,研报详细分析了金价和铜价上涨对中金黄金营收和利润的积极影响,同时对比了矿产金和铜的产量变化。项目进展方面,纱岭金矿的建设是核心看点,包括尾矿库建设和选矿厂的试车情况,这些进展直接关系到公司未来的产能释放。此外,公司加大探矿增储的力度,通过变更延续、探转采和竞拍等方式获取新矿业权,这些举措将增强公司的资源储备和长期发展能力。研报还结合公司财务数据和市场估值进行了综合分析。
当前黄金市场现状如何?
当前黄金市场现状表现为价格波动与供需关系变化并存。一方面,受全球通胀预期和地缘政治风险影响,黄金作为避险资产的需求有所增加,推动价格走高。另一方面,全球央行在疫情期间增加了黄金储备,但近期部分央行开始减持,对市场情绪造成一定影响。从供需角度看,黄金产量受开采成本和资源禀赋限制,而需求则受珠宝消费、投资需求和工业用途等多重因素影响。黄金现货价格与现货均价同比上涨43.9%的情况,反映了市场对风险规避情绪的增强。投资者需关注全球经济复苏进程、货币政策走向以及主要产区的产量变化等因素。
研报提示了哪些主要风险?
研报提示了中金黄金面临的主要风险包括金、铜价格大幅波动风险,产能释放不及预期风险,以及矿山安全及环保风险。金、铜价格的大幅波动将直接影响公司的盈利能力,尤其是当价格下跌时,若公司未能有效控制成本,可能面临利润下滑压力。产能释放不及预期风险主要源于纱岭金矿等项目的建设进度和运营效率,若实际产能低于预期,将影响公司的市场竞争力。矿山安全及环保风险是矿业公司普遍面临的问题,任何安全事故或环保事件都可能对公司的生产经营和声誉造成负面影响。此外,政策变化如环保法规的收紧也可能增加公司的运营成本。投资者需密切关注这些风险因素,并评估其对公司长期发展的影响。