猜你想问
这份研报的核心内容是什么?
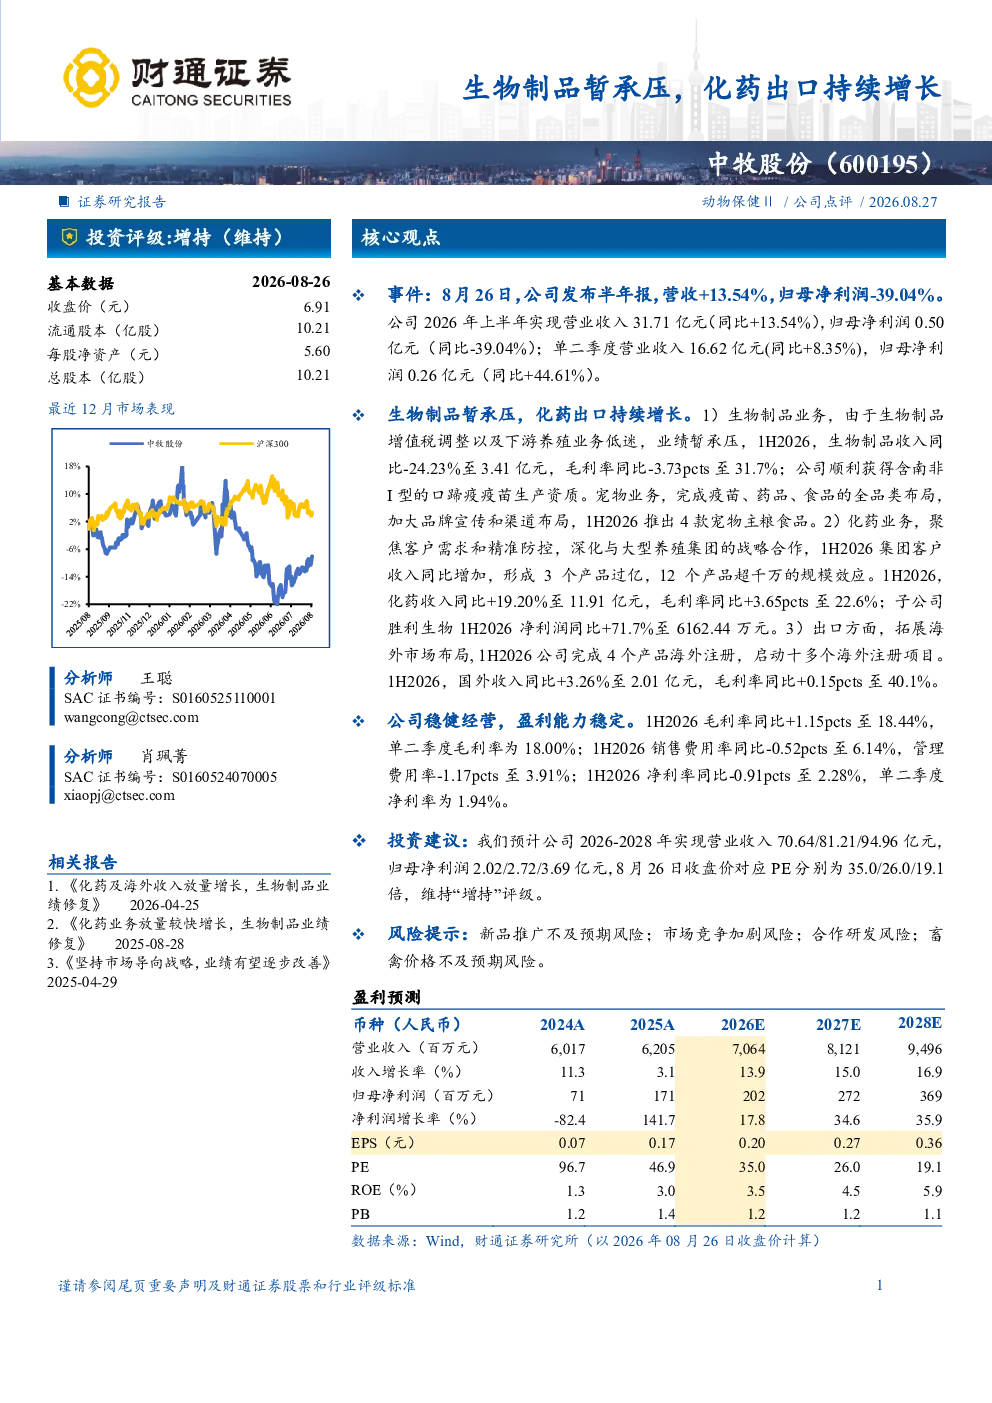
该研报指出中牧股份2026年上半年营收增长13.54%至13.88亿元,但归母净利润下降39.04%至8.27亿元。生物制品业务因增值税调整及下游养殖低迷影响收入同比减少24.23%至3.41亿元,毛利率下降3.73pcts至31.7%。化药业务表现良好,收入同比增加19.20%至11.91亿元,毛利率提升3.65pcts至22.6%,主要得益于出口持续增长。公司完成宠物业务全品类布局,化药业务深化与大型养殖集团合作,拓展海外市场。
生物制品和化药业务的发展趋势如何?
生物制品业务目前面临挑战,主要受增值税政策调整和下游养殖业景气度下降影响,短期内可能承压。但长期来看,随着行业政策逐步明朗和养殖市场复苏,生物制品业务有望逐步回暖。化药业务特别是出口方向展现出强劲增长势头,收入同比增加3.26%至2.01亿元,毛利率达40.1%。公司正通过深化与大型养殖集团合作、拓展海外市场等方式,推动化药业务持续扩张,未来增长潜力较大。
研报重点分析了哪些方面?
研报重点分析了中牧股份两大业务板块的表现差异。生物制品板块详细解析了收入和毛利率下滑的原因,包括政策影响和市场需求变化。化药板块则突出了出口业务的增长亮点,以及公司通过布局宠物业务全品类、深化产业链合作等战略举措。此外,报告还分析了公司整体盈利能力的变化,指出虽然净利润下降,但毛利率有所提升,费用率得到控制,为未来增长奠定基础。
当前市场对中牧股份的整体判断是什么?
当前市场对中牧股份的评价呈现分化态势。一方面,生物制品业务的暂时承压引发关注,尤其是增值税调整带来的政策风险。另一方面,化药出口的强劲增长和公司战略布局的逐步落地,显示出其业务多元化发展的潜力。公司整体财务数据显示,虽然净利润短期承压,但盈利能力有所改善,费用控制有效。市场普遍认为公司正处于转型调整期,未来发展取决于生物制品业务的复苏速度和化药出口的持续扩张能力。
研报提示了哪些主要风险?
研报提示的主要风险包括:生物制品新品推广可能不及预期,受政策调整和市场需求波动影响;市场竞争加剧,尤其是化药出口领域面临国际品牌竞争压力;合作研发项目进展不确定性,可能影响产品上市节奏;以及畜禽价格周期性波动,对下游养殖客户采购行为产生直接影响。这些风险可能影响公司短期业绩表现和长期战略目标的实现,投资者需密切关注相关动态。