猜你想问
雅化集团最新业绩表现如何?
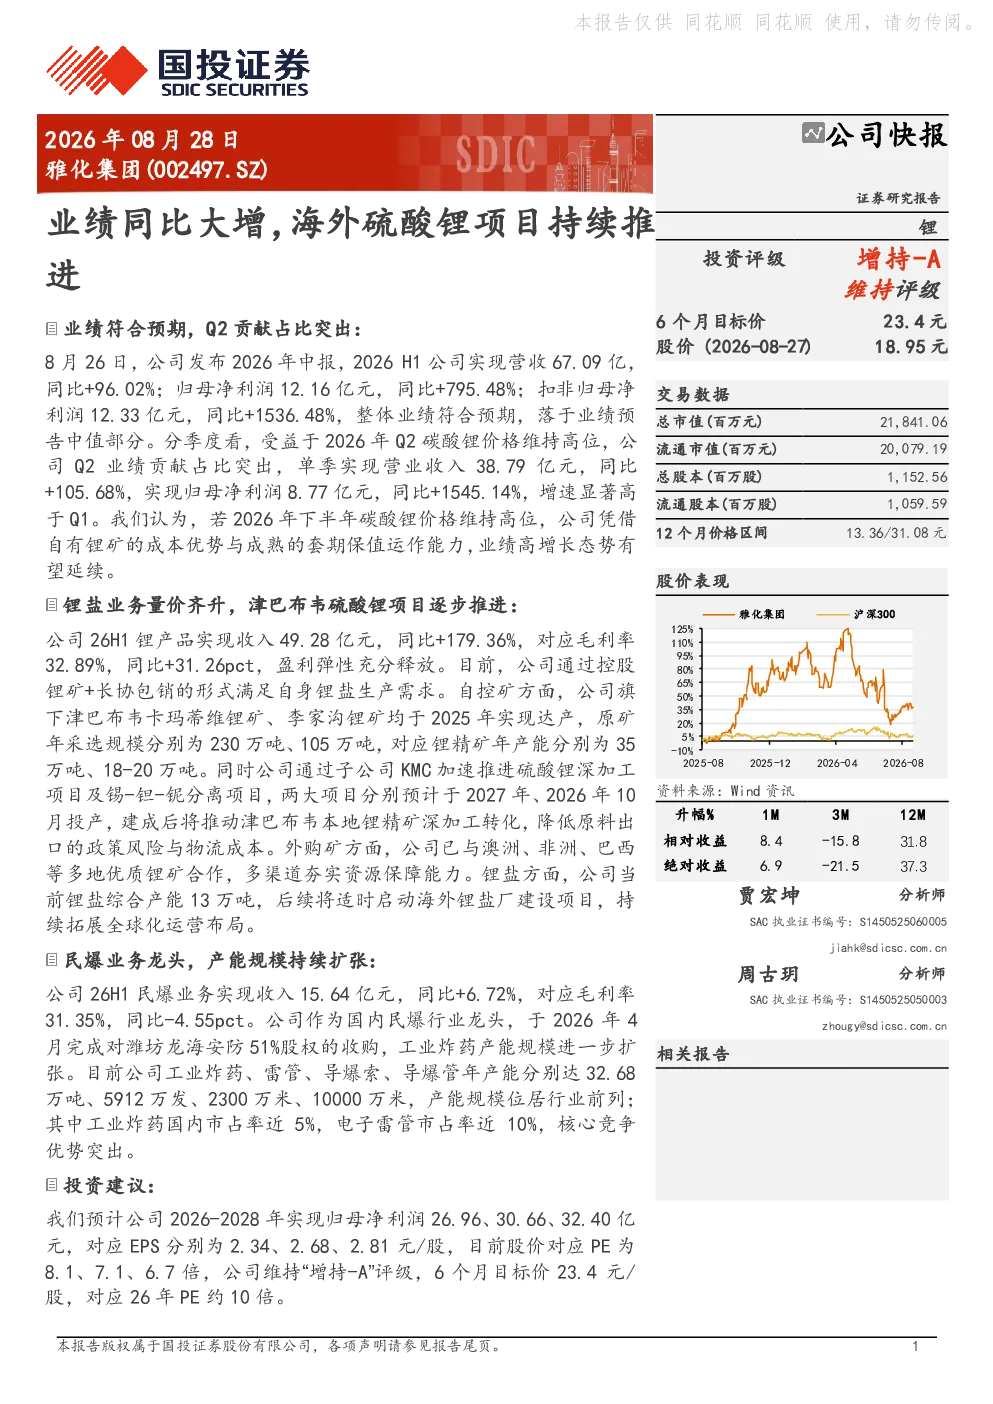
雅化集团2026年H1业绩同比大增,实现营收67.09亿元(+96.02%),归母净利润12.16亿元(+795.48%),扣非归母净利润12.33亿元(+1536.48%)。其中,Q2业绩贡献突出,单季营收38.79亿元(+105.68%),归母净利润8.77亿元(+1545.14%)。公司认为,若下半年碳酸锂价格维持高位,凭借锂矿成本优势与套期保值能力,高增长态势有望延续。
雅化集团锂业务发展情况如何?
雅化集团锂产品收入49.28亿元(+179.36%),毛利率32.89%(+31.26pct)。公司通过控股锂矿(津巴布韦卡玛蒂维、李家沟)和长协包销满足需求。津巴布韦项目加速推进硫酸锂深加工(2027年投产)和锡-钽-铌分离项目(2026年10月投产),降低政策与物流风险。外购矿方面,与澳洲、非洲、巴西等地合作,多渠道保障资源。锂盐产能13万吨,后续将适时启动海外锂盐厂建设。
雅化集团民爆业务有哪些亮点?
雅化集团民爆业务收入15.64亿元(+6.72%),毛利率31.35%(-4.55pct)。公司作为行业龙头,完成对潍坊龙海安防51%股权收购,工业炸药、雷管等产能规模位居前列,其中工业炸药市占率近5%,电子雷管市占率近10%。
雅化集团未来几年业绩预测如何?
预计2026-2028年归母净利润26.96、30.66、32.40亿元,EPS分别为2.34、2.68、2.81元/股。对应PE为8.1、7.1、6.7倍,维持“增持-A”评级,6个月目标价23.4元。公司凭借锂业务量价齐升和民爆业务龙头地位,业绩高增长可期。
雅化集团面临哪些风险?
雅化集团海外硫酸锂项目推进面临政策与物流风险,需关注项目执行进度。锂业务受碳酸锂价格波动影响较大,需关注价格走势。民爆业务受行业政策监管影响,需关注政策变化。
你可能感兴趣
2024年度业绩快报点评:2024年营收同比增长超两成,海外业务拓展持续推进
国信证券2025-03-09
公司动态点评:Q1同比大增,PDH项目稳步推进
化石能源长城证券2021-05-01
上港集团2017年业绩快报点评:非经常性收益大增导致2017年利润同比增速66%,港口业务稳定增长,自贸港有望释放政策红利
交通运输华创证券2018-01-15
雅化集团:披露2022上半年财报及22Q3业绩预告上半年公司实现
未知机构2022-08-30
公司事件点评报告:Q1业绩同比、环比均实现增长,持续推进增量项目达产达效
基础化工华鑫证券2025-05-19
2023年度业绩快报点评:23年归母净利同比增长,电厂项目稳步推进
民生证券2024-01-11
公司信息更新报告:H1业绩同比大增,关注玻纤价格反弹和项目成长性
建筑建材开源证券2025-08-28
鼎阳科技(688112.SH)公司快报:高端化战略持续推进,AI测试打开成长空间
国投证券2026-08-24
公司2022年三季报点评报告:业绩超预期同比大增,高端化驱动盈利向上
国泰君安证券2022-10-25