猜你想问
申洲国际2026H1业绩表现如何?
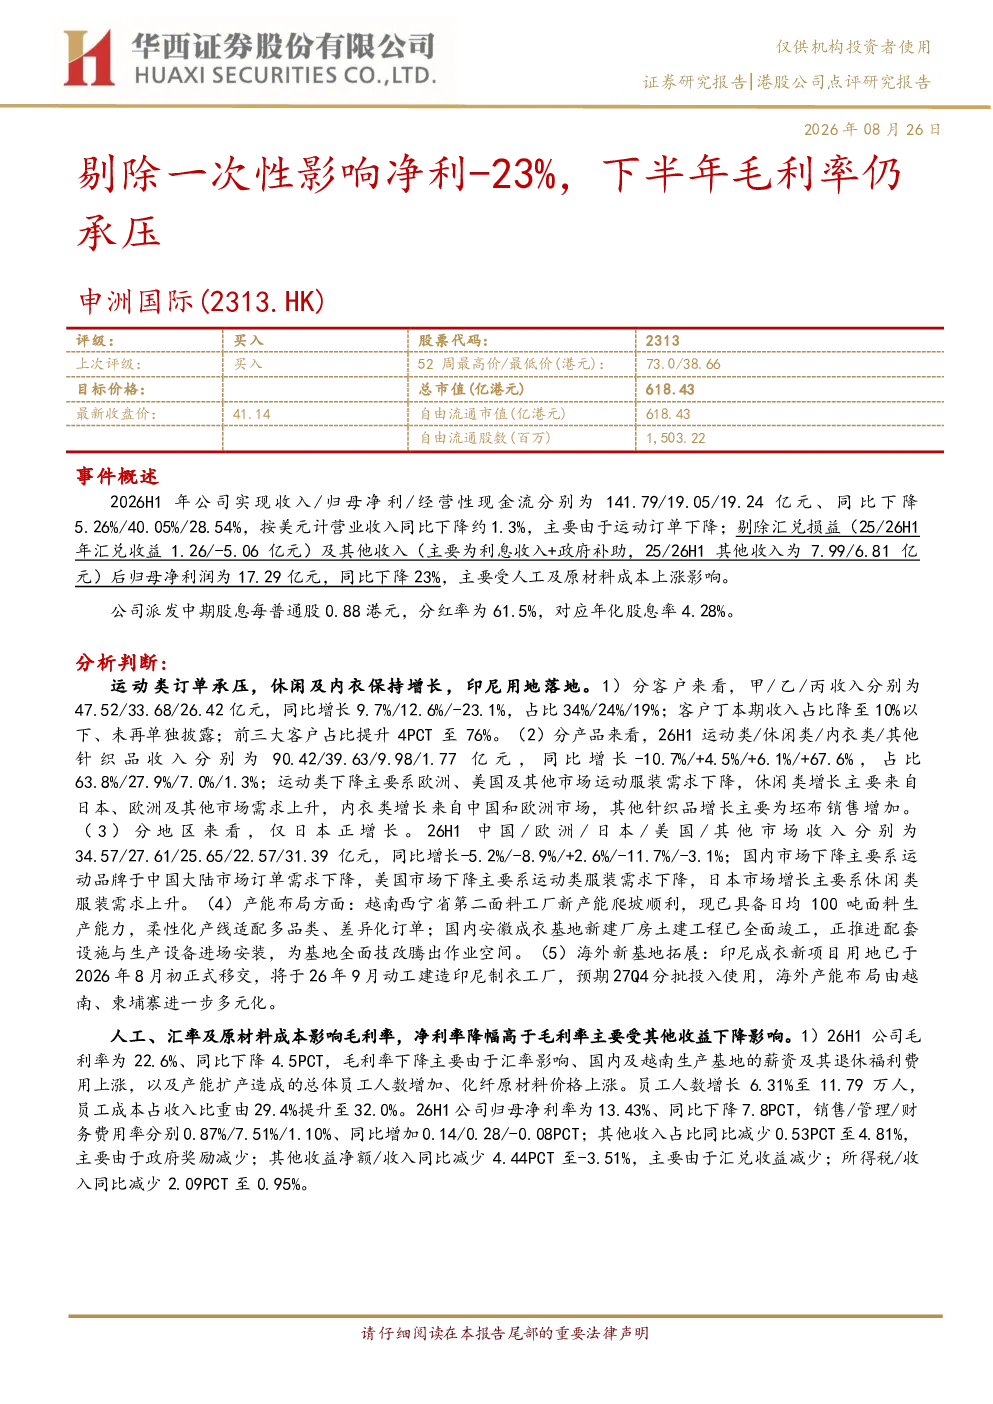
申洲国际2026H1实现收入141.79亿元,同比下降5.26%;归母净利润19.05亿元,同比下降40.05%。剔除汇兑损益及其他收入后,归母净利润为17.29亿元,同比下降23%,主要受人工及原材料成本上涨影响。公司派发中期股息每普通股0.88港元,分红率61.5%,年化股息率4.28%
申洲国际订单结构有何变化?
申洲国际客户方面,甲/乙/丙收入分别为47.52/33.68/26.42亿元,同比增长9.7%/12.6%/-23.1%,占比34%/24%/19%;客户丁收入占比降至10%以下。产品方面,运动类/休闲类/内衣类/其他针织品收入分别为90.42/39.63/9.98/1.77亿元,同比增长-10.7%/+4.5%/+6.1%/+67.6%。地区方面,仅日本市场正增长,中国/欧洲/日本/美国/其他市场收入分别为34.57/27.61/25.65/22.57/31.39亿元,同比增长-5.2%/-8.9%/+2.6%/-11.7%/-3.1%
申洲国际产能布局情况怎样?
申洲国际产能布局方面,越南西宁省第二面料工厂已具备日均100吨面料生产能力。国内安徽成衣基地新建厂房土建工程已竣工,推进配套设施与生产设备安装。印尼成衣新项目用地已移交,将于2026年9月动工,预期2027Q4分批投入使用。柬埔寨6000人工厂也将在中期投产,进一步扩大产能规模
申洲国际成本影响主要体现在哪些方面?
申洲国际毛利率为22.6%,同比下降4.5个百分点,主要受汇率影响、人工及原材料成本上涨。归母净利率为13.43%,同比下降7.8个百分点,主要受其他收益下降影响。人工及原材料成本上涨是导致公司毛利率和净利率下降的主要因素
申洲国际面临哪些风险提示?
申洲国际面临的风险提示包括:扩产进度不及预期、海外需求不及预期、原材料价格波动、招工不及预期、海外加税、系统性风险。这些风险因素可能对公司未来的经营业绩和财务状况产生不利影响