猜你想问
这份研报的核心内容是什么?
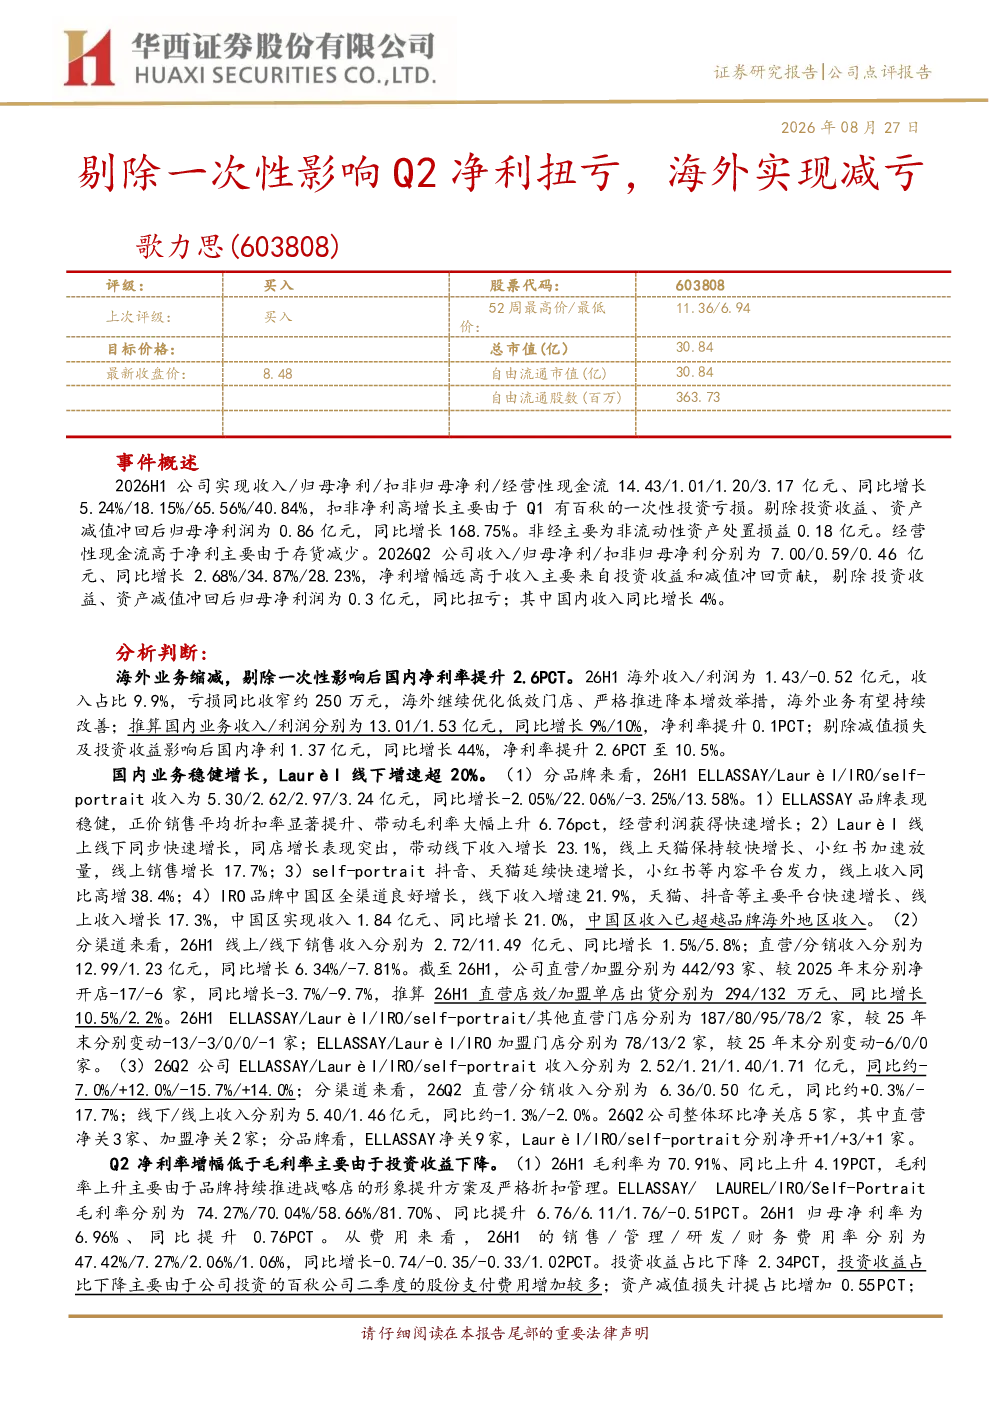
这份研报主要分析了603808歌力思在2026H1的经营表现。公司实现总收入14.43亿元,同比增长5.24%;归母净利润1.01亿元,同比增长18.15%。Q2归母净利润为0.59亿元,同比增长34.87%,剔除一次性影响后扭亏为盈。海外业务收入1.43亿元,占比9.9%,亏损同比收窄约250万元。国内业务收入13.01亿元,同比增长9%,国内净利率提升0.1PCT。剔除减值损失及投资收益影响后,国内净利1.37亿元,同比增长44%,净利率提升2.6PCT至10.5%。Laurèl线下增速超20%。品牌方面,ELLASSAY毛利率上升6.76PCT,Laurèl线上线下同步增长,self-portrait线上收入高增38.4%,IRO中国区收入已超越海外地区收入。
报告对相关赛道/行业的发展趋势有何分析?
报告显示,服装行业在2026H1呈现稳健增长态势。国内市场表现突出,歌力思国内收入同比增长9%,国内净利率提升2.6PCT至10.5%。Laurèl线下增速超20%,self-portrait线上收入高增38.4%,显示品牌在数字化渠道的拓展能力。海外业务虽占比仅9.9%,但亏损同比收窄约250万元,持续优化低效门店、推进降本增效有望持续改善。整体来看,行业在品牌化、数字化及渠道优化方面仍有较大发展空间。
研报重点分析了哪些方面?
研报重点分析了歌力思的财务表现、品牌及渠道表现。财务方面,公司Q2归母净利润扭亏为盈,剔除一次性影响后为0.3亿元。品牌方面,ELLASSAY毛利率提升,Laurèl线上线下同步增长,self-portrait线上收入高增,IRO中国区收入已超越海外。渠道方面,线上/线下销售收入分别为2.72/11.49亿元,同比增长1.5%/5.8%;直营/分销收入分别为12.99/1.23亿元,同比增长6.34%/-7.81%。此外,存货周转天数减少13天,应收账款同比下降18.11%,现金流状况持续改善。
报告对当前市场现状有何判断?
报告显示,歌力思在2026H1的市场表现呈现积极态势。公司整体收入及利润均实现同比增长,国内市场表现尤为突出,净利率显著提升。品牌层面,Laurèl、self-portrait等品牌展现出较强增长动力,数字化渠道贡献显著。渠道层面,直营店效提升,加盟单店出货增长,显示渠道效率优化成效。海外业务虽占比不高,但亏损收窄,显示公司正逐步改善海外市场表现。整体而言,公司在品牌建设、渠道优化及成本控制方面取得一定成效,市场竞争力有所增强。
研报提示了哪些风险?
研报提示了以下风险:海外减亏进程可能不及预期,海外业务占比虽不高但仍是潜在风险点;主品牌如Laurèl、self-portrait等增速若低于预期,可能影响公司整体增长;费用率高企可能持续对利润率形成压力;此外,还需关注系统性风险,如宏观经济波动、行业竞争加剧等因素可能对公司经营产生影响。