猜你想问
小鹏集团26Q2毛利率维持20%以上,主要影响因素是什么?
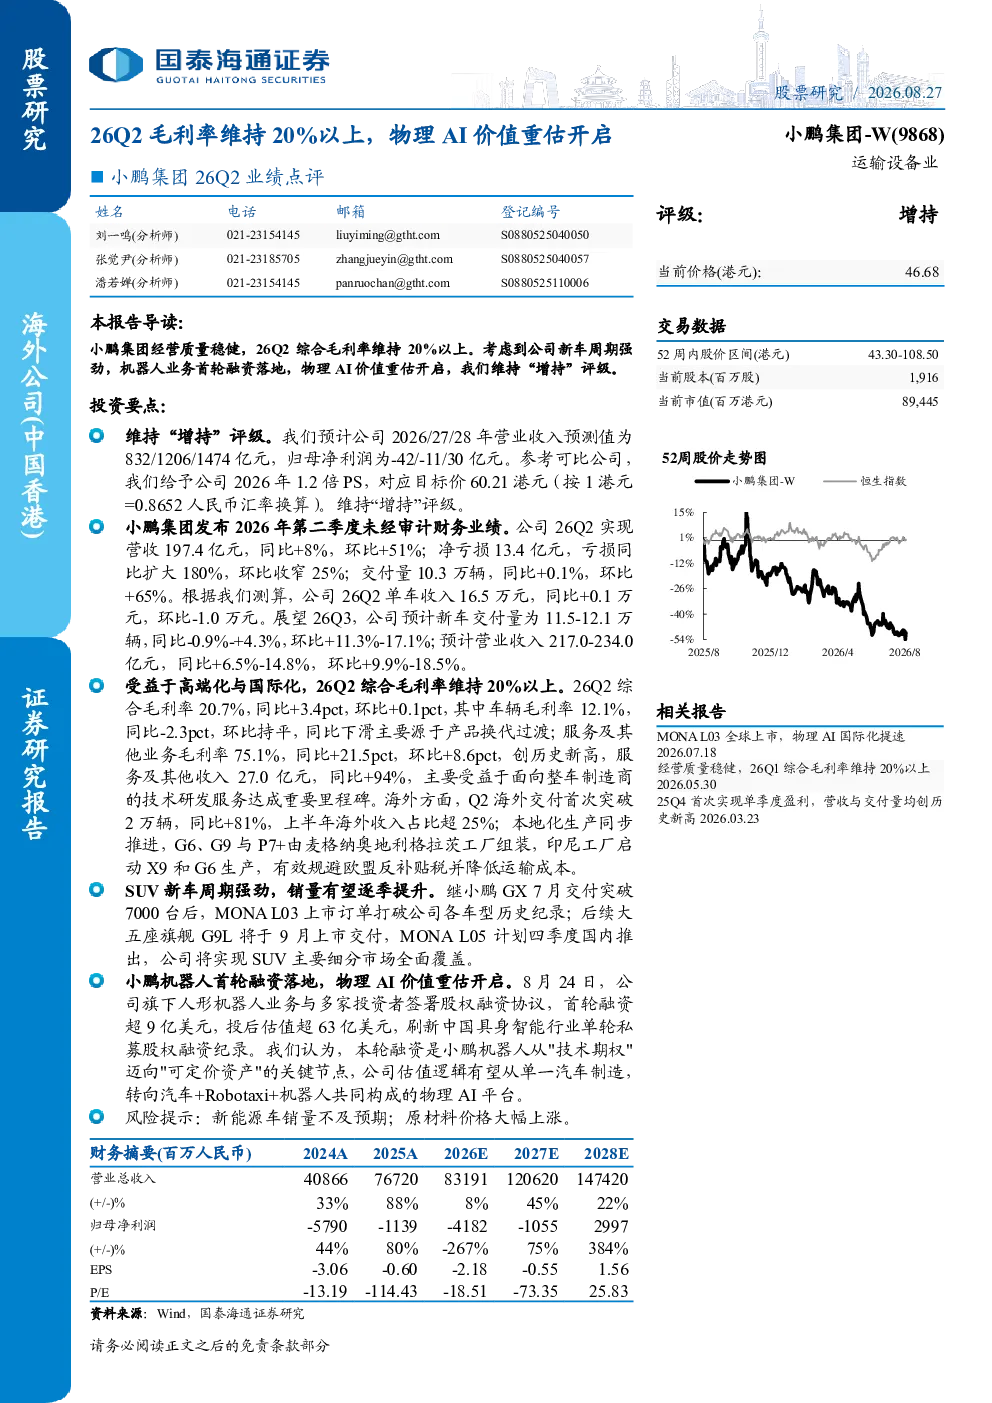
小鹏集团2026年第二季度综合毛利率维持在20%以上,主要得益于服务及其他业务毛利率的大幅提升(同比+21.5pct,环比+8.6pct),该业务板块表现强劲。同时,公司车辆毛利率虽同比略有下降(-2.3pct),但仍保持稳定。整体毛利率维持稳定反映了公司在成本控制和业务结构优化方面的成效,尤其是服务业务的盈利能力显著增强,对冲了部分车辆业务的毛利率波动。
小鹏集团物理AI价值重估体现在哪些方面?
小鹏集团物理AI价值重估主要体现在机器人业务的高速发展上。公司旗下人形机器人业务完成首轮融资,金额超9亿美元,投后估值达63亿美元,刷新中国具身智能行业单轮私募股权融资纪录。这一进展标志着小鹏正从单一汽车制造商向汽车、Robotaxi及机器人共同构成的物理AI平台转型,其估值逻辑已超越传统汽车业务范畴,未来有望通过多业务协同效应提升整体价值。
小鹏集团26Q2业绩表现如何?
2026年第二季度,小鹏集团营收达197.4亿元,同比+8%,环比+51%;交付量10.3万辆,同比+0.1%,环比+65%,单车收入16.5万元。尽管净亏损同比扩大180%至13.4亿元,但环比收窄25%,显示经营质量逐步改善。海外业务表现亮眼,Q2交付首次突破2万辆,同比+81%,上半年海外收入占比超25%。服务及其他业务毛利率显著提升,成为公司盈利的重要支撑。
小鹏集团未来新车周期有何看点?
小鹏集团未来新车周期呈现强劲势头,MONA L03上市订单打破公司历史纪录,显示市场对新车型的强烈需求。G9L预计9月上市交付,MONA L05计划四季度国内推出,新车布局密集。此外,海外市场加速扩张,G6、G9与P7+由麦格纳奥地利工厂组装,印尼工厂启动X9和G6生产,进一步强化全球产能。新车周期与产能扩张将支撑公司销量持续增长。
小鹏集团面临哪些投资风险?
小鹏集团面临的主要投资风险包括:新能源车销量不及预期,行业竞争加剧可能导致市场份额下滑;原材料价格大幅上涨,影响公司成本控制与盈利能力。此外,海外市场拓展存在政策不确定性,机器人业务商业化落地仍需时间验证。投资者需关注公司销量增长、成本管理及新业务进展,以评估潜在风险水平。