猜你想问
东山精密2026年半年报核心内容是什么?
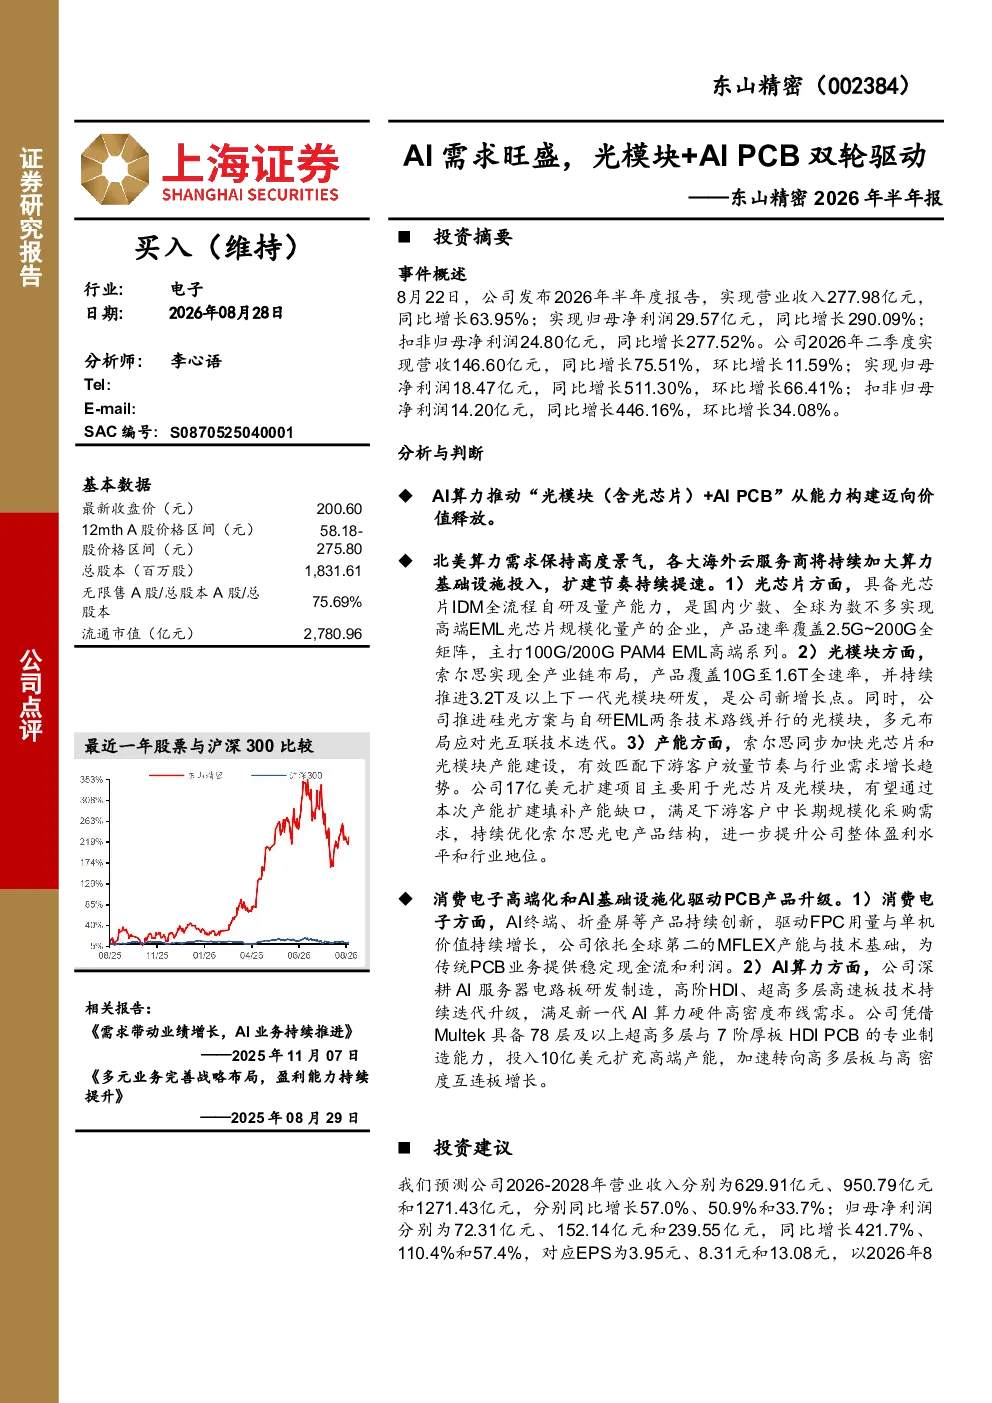
东山精密2026年半年度报告显示公司业绩显著增长,实现营业收入277.98亿元同比增长63.95%;归母净利润29.57亿元同比增长290.09%。二季度表现尤为突出,营收146.60亿元同比增长75.51%,归母净利润18.47亿元同比增长511.30%。报告聚焦AI算力驱动下光模块与AIPCB产品双轮驱动增长,公司具备全流程自研高端光芯片能力,索尔思全产业链布局光模块,17亿美元扩建项目将提升产能与盈利水平。消费电子与AI基础设施驱动PCB产品升级,公司依托MFLEX产能与技术优势稳定现金流,深耕AI服务器电路板研发,加速转向高多层板增长。
AI算力赛道行业发展趋势如何?
AI算力赛道行业发展趋势呈现北美算力需求持续景气,海外云服务商加大投入态势。光芯片领域,国内企业如东山精密具备全流程自研及量产能力,产品速率覆盖2.5G~200G,实现高端EML光芯片规模化量产。光模块领域,索尔思全产业链布局覆盖10G至1.6T速率,并推进3.2T及以上研发,多元技术路线应对光互联迭代需求。PCB产品方面,AI终端、折叠屏等创新产品推动FPC用量与单机价值增长,高阶HDI、超高多层高速板技术持续迭代满足高密度布线需求,行业加速转向高多层板增长。
研报重点分析了哪些方向?
研报重点分析了AI算力驱动下光模块与AIPCB产品双轮驱动增长方向。光模块方面,关注公司索尔思全产业链布局,覆盖10G至1.6T速率,并推进3.2T及以上研发,以及17亿美元扩建项目对产能与盈利水平的提升作用。AIPCB方面,聚焦公司光芯片全流程自研及量产能力,产品速率覆盖2.5G~200G,国内少数实现高端EML光芯片规模化量产。此外,报告还分析了消费电子与AI基础设施驱动下PCB产品升级方向,关注公司MFLEX产能与技术优势,以及AI服务器电路板研发与高端产能扩充情况。
当前市场现状如何判断?
当前市场现状呈现AI算力需求旺盛,北美算力持续景气,海外云服务商加大投入态势。光模块与AIPCB产品受益于AI算力发展实现价值释放,国内企业在光芯片领域逐步实现全流程自研及量产,如东山精密具备高端EML光芯片规模化量产能力。光模块领域,索尔思等企业通过全产业链布局与多元技术路线应对光互联迭代需求。PCB产品方面,消费电子与AI基础设施驱动FPC用量与单机价值增长,高阶HDI、超高多层高速板技术成为行业发展趋势。但需关注行业技术快速迭代、国际贸易环境变动等风险因素。
研报提示了哪些风险?
研报提示了行业技术快速迭代、国际贸易环境变动、市场开拓不及预期、汇率波动等风险。行业技术快速迭代可能导致现有产品竞争力下降,需要持续投入研发保持领先。国际贸易环境变动可能影响供应链稳定性与成本控制。市场开拓不及预期可能导致产能利用率下降,影响盈利水平。汇率波动可能对财务报表产生不利影响。此外,公司产能扩张与产品结构优化过程中也存在一定不确定性,需持续关注。