猜你想问
这份报告的核心内容是什么?
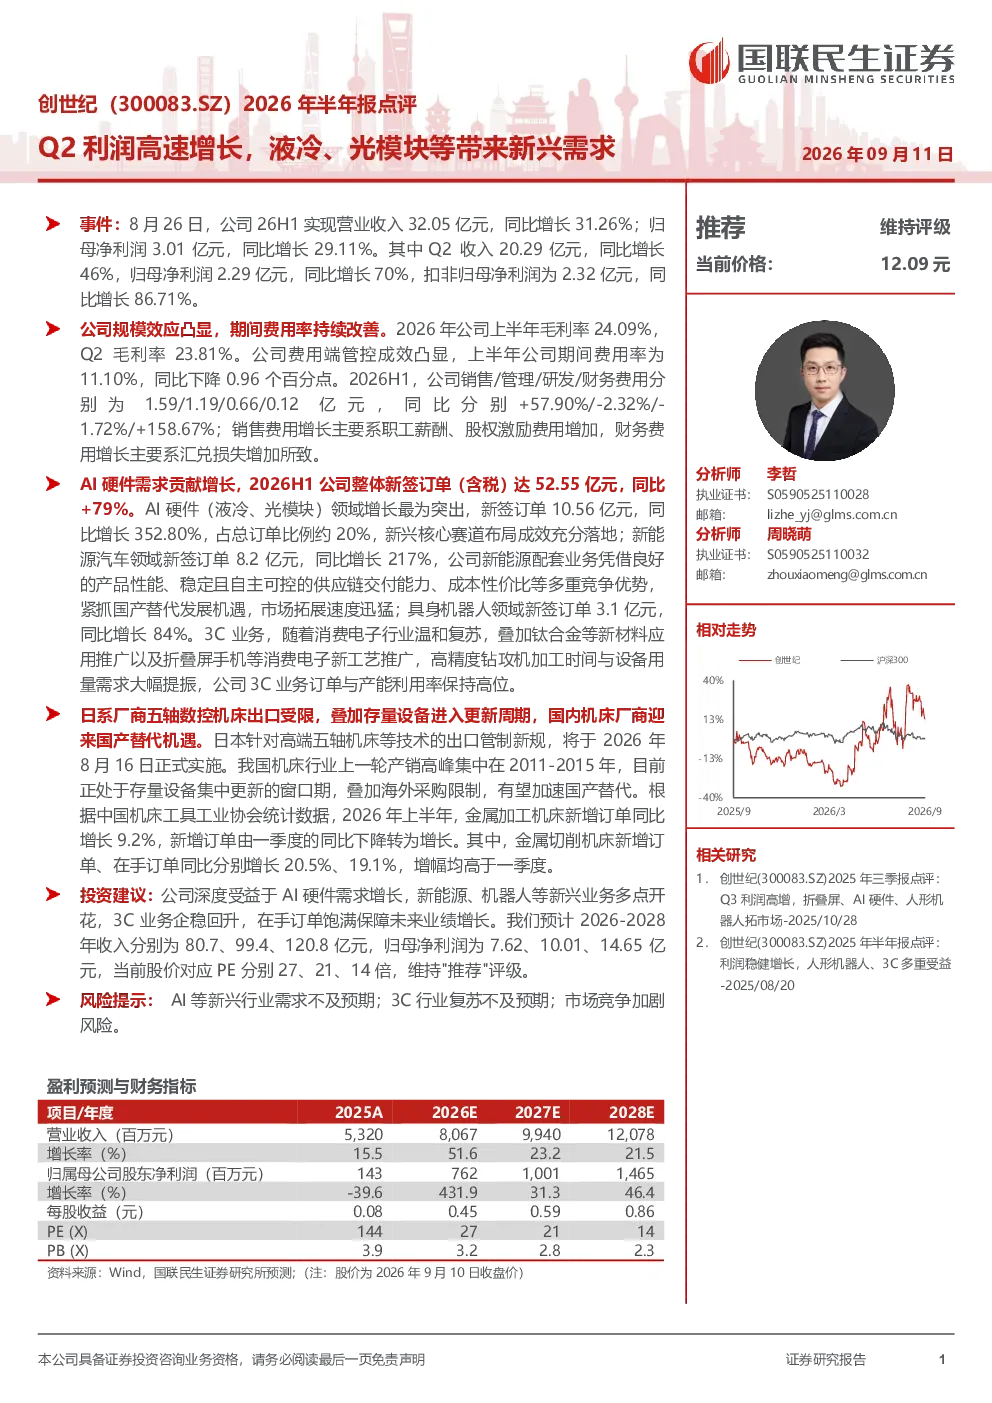
报告显示公司2026年上半年营收32.05亿元,同比增长31.26%;归母净利润3.01亿元,同比增长29.11%。Q2收入20.29亿元,同比增长46%;归母净利润2.29亿元,同比增长70%。AI硬件需求贡献显著增长,整体新签订单52.55亿元,同比增长79%。AI硬件(液冷、光模块)新签订单10.56亿元,同比增长352.80%。新能源汽车、具身机器人领域订单分别增长217%、84%。3C业务订单与产能利用率保持高位,消费电子复苏带动高精度钻攻机需求大幅提升。公司规模效应凸显,期间费用率持续改善,毛利率24.09%,期间费用率11.10%。
AI硬件行业发展趋势如何?
AI硬件行业呈现高速增长态势,液冷、光模块等领域需求尤为突出。报告期内AI硬件新签订单10.56亿元,同比增长352.80%,占总订单比例约20%。这反映了AI算力需求持续旺盛,相关硬件技术迭代加速。新能源汽车、具身机器人等新兴领域也展现出强劲增长动力,分别同比增长217%和84%。行业整体受益于技术进步和下游应用场景拓展,未来有望维持较高增长速度,但需关注技术路线变化和市场竞争格局演变。
报告重点分析了哪些方向?
报告重点分析了公司AI硬件业务增长逻辑,特别是液冷、光模块等新兴需求带来的增量贡献。同时关注了新能源汽车、具身机器人等细分赛道的业务拓展情况。3C业务方面,报告指出消费电子行业温和复苏,高精度钻攻机需求因钛合金等新材料应用大幅提振。此外,报告还提及国内机床厂商在日系厂商出口受限背景下的国产替代机遇,以及公司整体费用管控成效和未来业绩增长保障等因素。
当前市场现状如何判断?
当前市场呈现AI硬件需求旺盛、新兴赛道多点开花的特征。液冷、光模块等AI相关硬件订单增长迅猛,带动行业整体高速增长。新能源汽车、机器人等领域同样展现出强劲的市场需求,为相关企业带来发展机遇。传统3C业务在消费电子复苏和新技术应用推动下,订单与产能利用率保持高位。国内机床市场在日系厂商出口受限和设备更新周期背景下,国产替代空间打开。整体来看,新兴需求成为市场增长主要驱动力,但行业竞争加剧和需求波动风险需持续关注。
研报提示了哪些风险?
研报提示了AI等新兴行业需求不及预期的风险。虽然当前AI硬件需求旺盛,但技术路线快速迭代可能导致现有产品或服务被市场快速淘汰,需求增长可能存在不确定性。此外,3C行业复苏不及预期的风险也不容忽视。消费电子市场受宏观经济和消费者信心影响较大,若行业复苏进程放缓,可能影响公司3C业务表现。最后,市场竞争加剧风险值得关注。随着行业快速发展,新进入者不断涌现,现有企业面临市场份额被蚕食的压力,需加强技术创新和成本控制以应对竞争。