猜你想问
伟星股份2026年中报业绩表现如何?
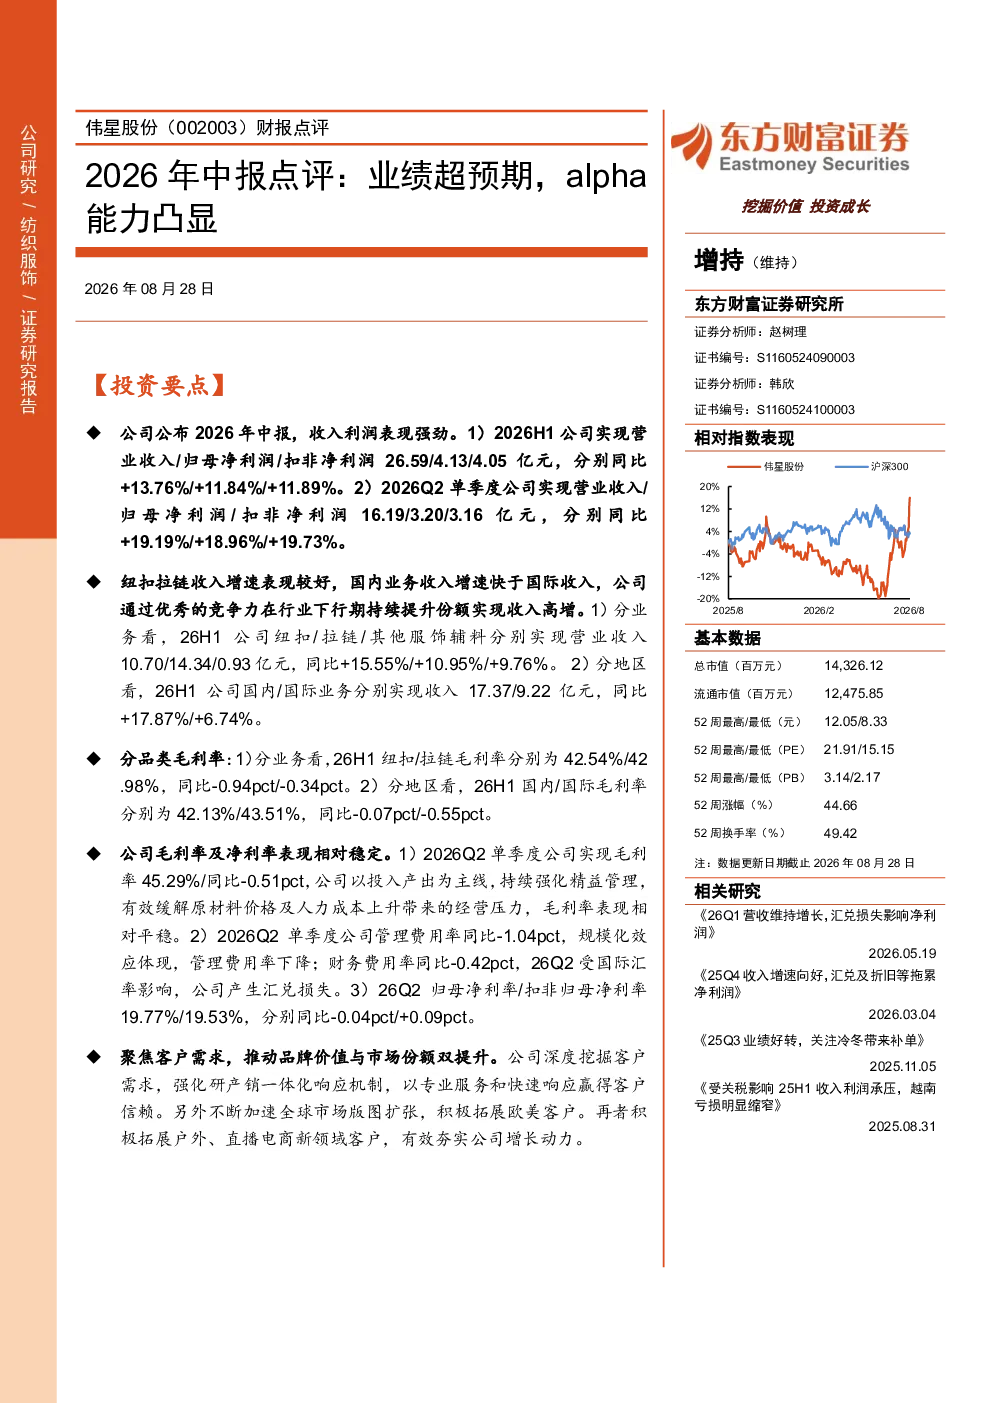
伟星股份2026年中报业绩超预期,营业收入26.59亿元,同比增长13.76%;归母净利润4.13亿元,同比增长11.84%。纽扣拉链业务表现强劲,国内市场收入增速快于国际市场,公司通过提升竞争力在行业下行期持续提升份额。公司毛利率及净利率表现相对稳定,通过精益管理和规模化效应缓解成本压力。
纽扣拉链行业发展趋势如何?
纽扣拉链行业呈现国内市场增速快于国际市场的趋势。企业通过提升产品竞争力和品牌价值,在行业下行期持续提升市场份额。规模化效应和精益管理有助于缓解成本压力,保持毛利率和净利率的相对稳定。未来,行业可能进一步向品牌化、高端化方向发展,同时数字化和电商渠道的拓展也将成为重要增长点。
研报对伟星股份的业务分析重点是什么?
研报重点分析了伟星股份的纽扣/拉链/其他服饰辅料业务表现。2026H1,纽扣业务收入10.70亿元,同比增长15.55%;拉链业务收入14.34亿元,同比增长10.95%;其他服饰辅料收入0.93亿元,同比增长9.76%。国内市场收入增速显著高于国际市场,显示出公司在本土市场的竞争优势。
当前纽扣拉链市场状况如何?
当前纽扣拉链市场呈现结构性分化,国内市场竞争激烈,企业通过技术创新和品牌建设提升竞争力。国际市场增速相对较慢,但高端化和定制化需求有所增长。行业整体面临原材料成本波动和国际贸易风险,但头部企业通过规模化生产和全球化布局,仍能保持稳健增长。
研报提示的主要风险有哪些?
研报提示的主要风险包括终端需求不及预期、关税政策等国际贸易风险,以及新客户开拓不及预期。这些风险可能影响公司海外市场拓展和收入增长。此外,行业竞争加剧也可能导致价格压力和利润率下滑,公司需持续提升产品附加值和供应链管理能力以应对挑战。
你可能感兴趣
中报业绩点评:业绩持续超预期,盈利能力凸显
农林牧渔太平洋证券2019-07-05
2026年中报业绩点评:盈利能力超预期,2030年收入指引彰显长期成长信心
东吴证券2026-08-27
2021年业绩预告点评:龙头alpha持续凸显,收入增速超我们预期
轻工制造东吴证券2022-01-21
2026年中报点评:CGM国内放量超预期,盈利能力改善显著
华创证券2026-09-13
中泰电子 传音控股 逆风周期alpha凸显 Q2业绩再超预期
未知机构2026-07-20
2025年报&2026年一季度业绩快报点评26Q1业绩超预期,高成长凸显
国泰海通证券2026-04-08
2021三季报点评:业绩超预期,多品牌、多渠道运营能力凸显
基础化工国泰君安证券2021-10-29
一季报点评:业绩略超预期,龙头抗风险能力凸显
食品饮料太平洋证券2020-04-28
1H23中报业绩点评:利润大超预期,成本弹性凸显
国泰君安证券2023-08-17
2020年中报业绩点评:业绩超预期,头部效应凸显
信息技术国信证券2020-08-31