猜你想问
这份研报主要分析了什么内容?
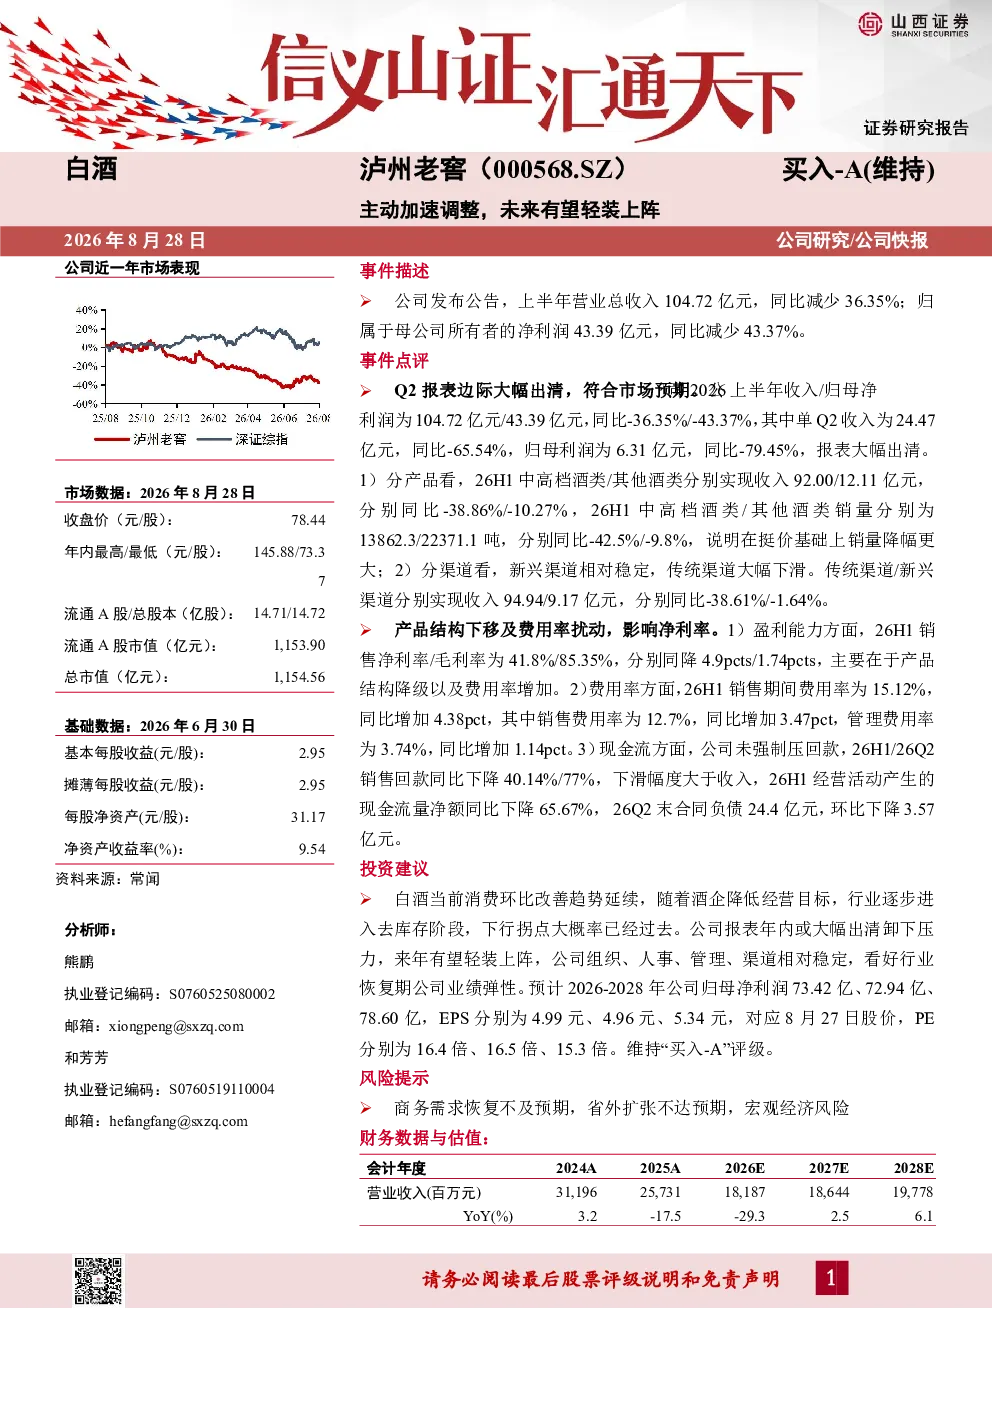
这份研报主要分析了泸州老窖2026上半年的经营情况。报告显示,公司上半年收入和归母净利润分别为104.72亿元和43.39亿元,同比分别下降36.35%和43.37%。其中,单季度收入和归母利润同比降幅更为显著,分别达到-65.54%和-79.45%。报告指出,公司通过大幅出清报表,实现了收入和利润的大幅下降,主要原因是产品结构下移和费用率上升。具体来看,中高档酒类和其他酒类的收入分别同比下降38.86%和-10.27%,销量分别同比下降42.5%和-9.8%。传统渠道和新兴渠道的收入分别同比下降38.61%和-1.64%。销售净利率和毛利率分别下降4.9个和1.74个百分点,主要原因是产品结构降级和费用率增加。销售期间费用率同比上升4.38个百分点,其中销售费用率和管理费用率分别上升3.47个和1.14个百分点。现金流方面,公司未强制压回款,但销售回款同比下降40.14%,经营活动产生的现金流量净额同比下降65.67%
食品饮料行业目前的发展趋势如何?
食品饮料行业目前的发展趋势显示,白酒消费环比改善趋势延续,随着酒企降低经营目标,行业逐步进入去库存阶段,下行拐点大概率已经过去。报告指出,白酒行业正在经历一个调整期,但行业整体仍然具有较好的发展前景。随着消费者需求的恢复和行业结构的优化,白酒行业有望逐步走出低谷。同时,行业内的竞争格局也在发生变化,一些企业通过调整产品结构和渠道策略,实现了业绩的稳定增长。未来,随着行业逐步进入复苏阶段,食品饮料行业的整体发展前景仍然值得期待
研报对泸州老窖的重点分析方向是什么?
研报对泸州老窖的重点分析方向主要集中在公司经营情况、产品结构、费用率和现金流等方面。报告指出,公司通过大幅出清报表,实现了收入和利润的大幅下降,主要原因是产品结构下移和费用率上升。具体来看,中高档酒类和其他酒类的收入分别同比下降38.86%和-10.27%,销量分别同比下降42.5%和-9.8%。传统渠道和新兴渠道的收入分别同比下降38.61%和-1.64%。销售净利率和毛利率分别下降4.9个和1.74个百分点,主要原因是产品结构降级和费用率增加。销售期间费用率同比上升4.38个百分点,其中销售费用率和管理费用率分别上升3.47个和1.14个百分点。现金流方面,公司未强制压回款,但销售回款同比下降40.14%,经营活动产生的现金流量净额同比下降65.67%
目前市场对泸州老窖的判断是什么?
目前市场对泸州老窖的判断显示,公司通过大幅出清报表,实现了收入和利润的大幅下降,主要原因是产品结构下移和费用率上升。报告指出,公司组织、人事、管理、渠道相对稳定,未来有望轻装上阵,看好行业恢复期公司业绩弹性。预计2026-2028年公司归母净利润分别为73.42亿、72.94亿、78.60亿,EPS分别为4.99元、4.96元、5.34元,对应8月27日股价,PE分别为16.4倍、16.5倍、15.3倍。维持“买入-A”评级。市场认为,随着行业逐步进入复苏阶段,公司有望实现业绩的稳定增长。同时,公司通过调整产品结构和渠道策略,有望逐步走出低谷。未来,随着行业逐步进入复苏阶段,公司的发展前景仍然值得期待
研报提到了哪些风险提示?
研报提到了以下风险提示:商务需求恢复不及预期,可能导致公司业绩增长受到影响;省外扩张不达预期,可能导致公司市场份额下降;宏观经济风险,可能导致公司业绩受到整体经济环境的影响。此外,行业竞争加剧也可能对公司业绩造成压力。公司需要密切关注市场变化,及时调整经营策略,以应对潜在的风险。同时,公司需要加强内部管理,提高运营效率,以增强市场竞争力。通过积极应对风险,公司有望实现业绩的稳定增长