猜你想问
这份研报的核心内容是什么?
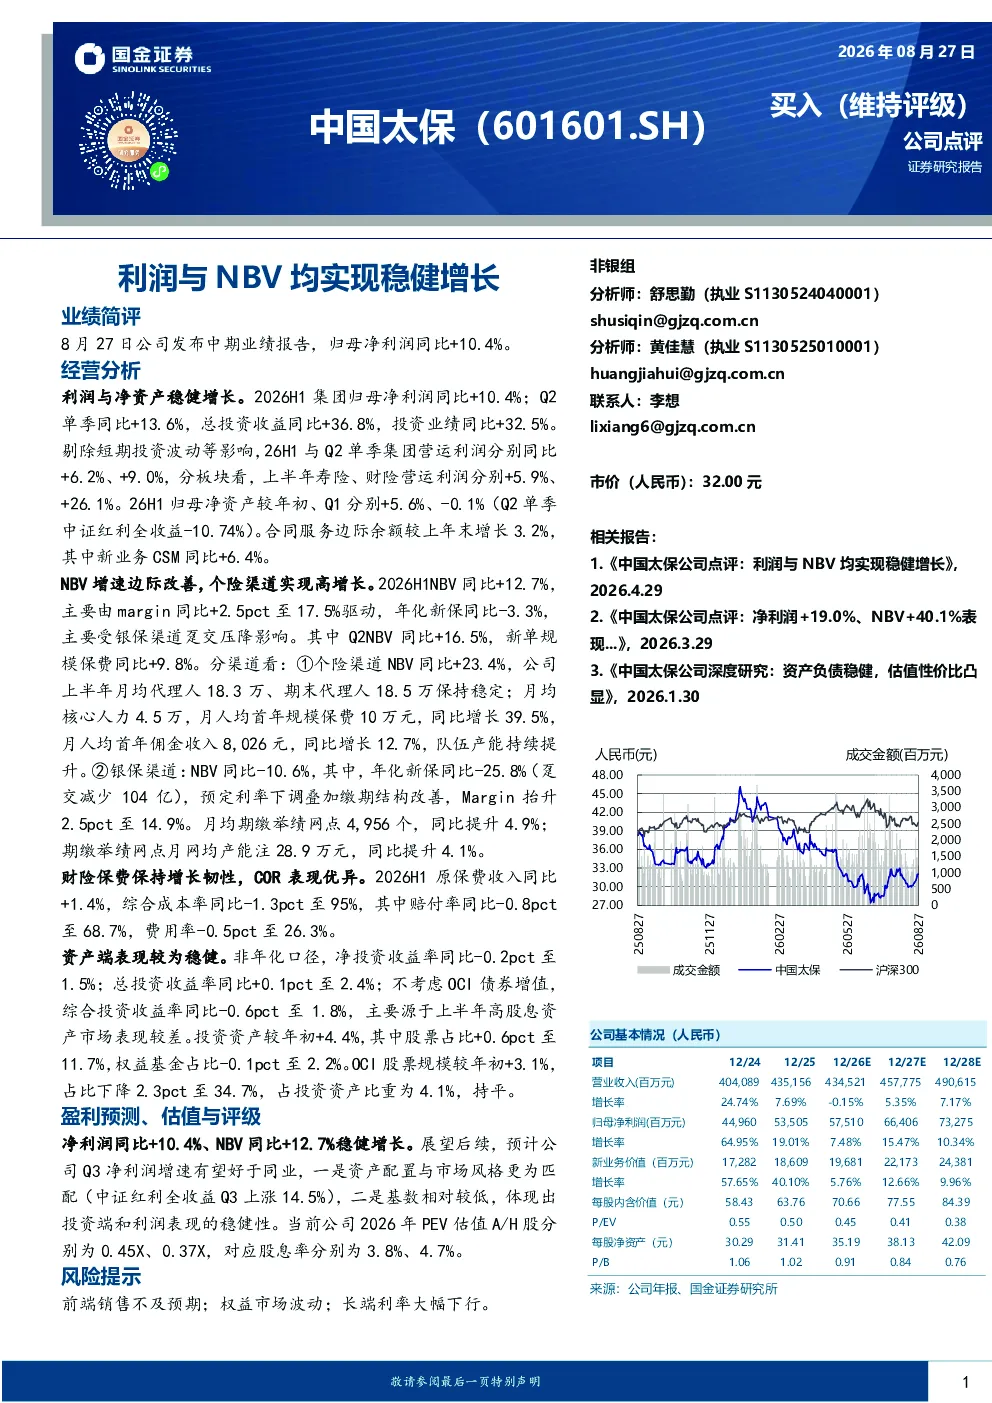
本报告显示,2026年上半年中国太保归母净利润同比增长10.4%,Q2单季同比增长13.6%,总投资收益同比增长36.8%。寿险和财险营运利润分别增长5.9%和26.1%。合同服务边际余额增长3.2%,新业务CSM同比增长6.4%。报告强调NBV增速边际改善,个险渠道实现高增长,Q2 NBV同比增长16.5%,主要得益于Margin提升至17.5%。财险保费保持增长韧性,综合成本率降至95%。资产端表现稳健,总投资收益率同比增长0.1pct至2.4%
金融行业的发展趋势如何?
报告指出,金融行业在2026年上半年呈现稳健增长态势,尤其寿险行业NBV增速边际改善,个险渠道表现突出,月人均首年规模保费同比增长39.5%。财险行业保费收入同比增长1.4%,综合成本率表现优异。资产端配置较为稳健,股票占比提升至11.7%。行业整体面临前端销售压力、权益市场波动和长端利率下行等风险,但长期发展仍具韧性
报告重点分析了哪些方向?
报告重点分析了NBV增速边际改善及其驱动因素,个险渠道的高增长表现,特别是月均代理人保持稳定,月人均首年规模保费和佣金收入均实现显著增长。此外,报告还深入剖析了财险保费增长的韧性,综合成本率下降至95%,赔付率和费用率均有所改善。资产端投资表现稳健,股票配置比例提升,但需关注高股息资产市场表现对综合投资收益率的影响
当前市场现状如何判断?
当前市场现状显示,中国太保在2026年上半年展现出较强的经营韧性,净利润和NBV均实现稳健增长,个险渠道表现尤为亮眼。财险业务保费收入和成本率均表现良好,显示出行业增长韧性。资产端配置较为稳健,但需关注权益市场波动和长端利率变化带来的潜在风险。整体而言,公司经营基本面稳健,但仍需警惕前端销售不及预期等风险因素
研报提示了哪些风险?
研报提示的主要风险包括前端销售不及预期,可能导致NBV增长放缓;权益市场波动可能影响投资收益表现;长端利率大幅下行可能对保险资金投资收益产生不利影响。此外,银保渠道NBV同比下降10.6%,主要受趸交压降影响,需关注渠道转型效果。报告建议投资者关注公司渠道转型进展和市场环境变化,谨慎评估潜在风险