猜你想问
友邦保险2026年中期报告核心数据有哪些?
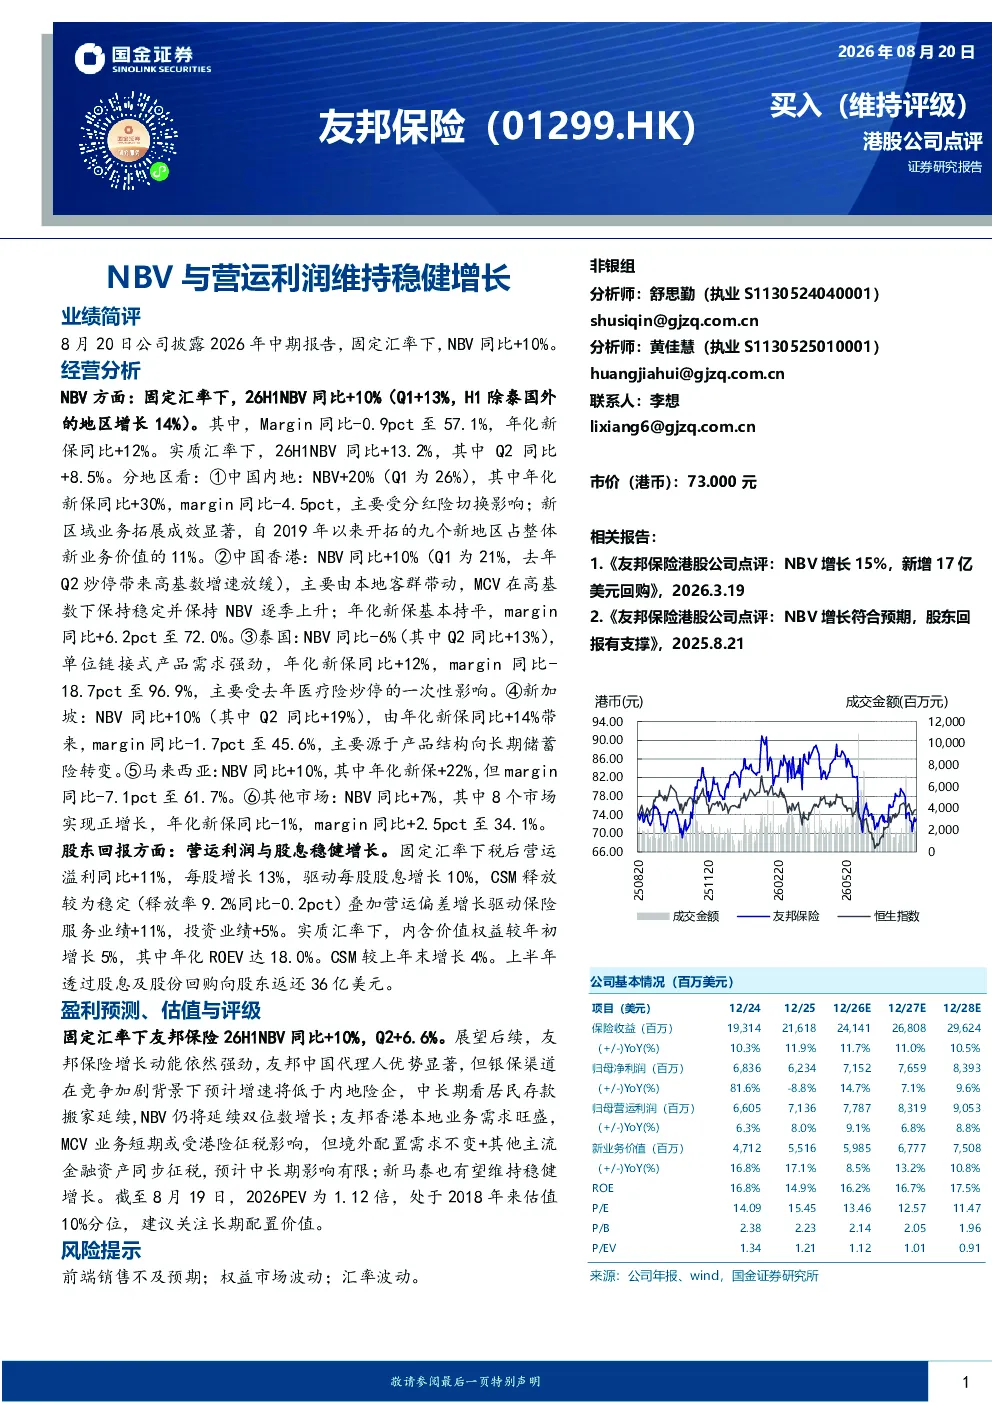
友邦保险2026年中期报告显示,固定汇率下新业务价值(NBV)同比增长10%,营运利润与股息稳健增长。实质汇率下,26H1 NBV同比增长13.2%。报告期内,年化新保同比增长12%,但Margin同比-0.9pct至57.1%。中国内地市场表现突出,NBV+20%,年化新保+30%,但Margin同比-4.5pct(受分红险切换影响)。新区域业务拓展成效显著,自2019年以来开拓的九个新地区占整体新业务价值的11%。中国香港NBV同比+10%,Margin同比+6.2pct至72.0%。泰国NBV同比-6%,但年化新保同比+12%,Margin同比-18.7pct。新加坡、马来西亚等其他市场均实现正增长,但Margin有所下滑。
保险行业未来发展趋势如何?
保险行业未来发展趋势显示,居民存款搬家将延续,推动NBV延续双位数增长。银保渠道增速将低于内地险企,代理人模式仍具优势。香港本地业务需求旺盛,但MCV业务短期受港险征税影响,中长期影响有限。新马泰市场有望维持稳健增长。产品结构向长期储蓄险转变,健康险需求持续提升。数字化转型加速,科技赋能提升运营效率。监管政策趋严,合规经营成为核心竞争力。
报告重点分析了哪些地区市场?
报告重点分析了多个地区市场。中国内地NBV+20%,年化新保+30%,但Margin同比-4.5pct,主要受分红险切换影响。新区域业务拓展成效显著,九个新地区占整体NBV的11%。中国香港NBV同比+10%,Margin同比+6.2pct至72.0%,本地客群带动增长。泰国NBV同比-6%,年化新保同比+12%,Margin同比-18.7pct,受医疗险炒停影响。新加坡、马来西亚NBV同比+10%,年化新保分别同比+14%和+22%,但Margin有所下滑。其他市场8个实现正增长,年化新保同比-1%,Margin同比+2.5pct。
当前保险市场现状如何判断?
当前保险市场现状显示,行业整体保持稳健增长,NBV和营运利润持续提升。代理人渠道优势明显,但银保渠道增速放缓。地区表现分化,中国内地、香港市场增长强劲,泰国受产品结构变化影响有所下滑。新业务价值增速分化,部分市场年化新保增长显著,但Margin普遍承压。产品结构向长期储蓄险倾斜,健康险需求提升。市场竞争加剧,头部企业优势突出。监管政策持续优化,支持行业高质量发展。
研报提示哪些投资风险?
研报提示的主要投资风险包括:前端销售不及预期可能导致业绩增长放缓;权益市场波动可能影响投资收益和偿付能力;汇率波动可能对海外业务盈利产生不利影响。此外,产品结构变化带来的Margin压力、银保渠道增速放缓、新业务价值增速分化等问题需关注。部分地区监管政策变化、市场竞争加剧等因素也可能对业绩表现产生影响。投资者需密切关注行业动态和公司经营策略调整。