猜你想问
这份研报主要分析了哪些贵金属市场动态?
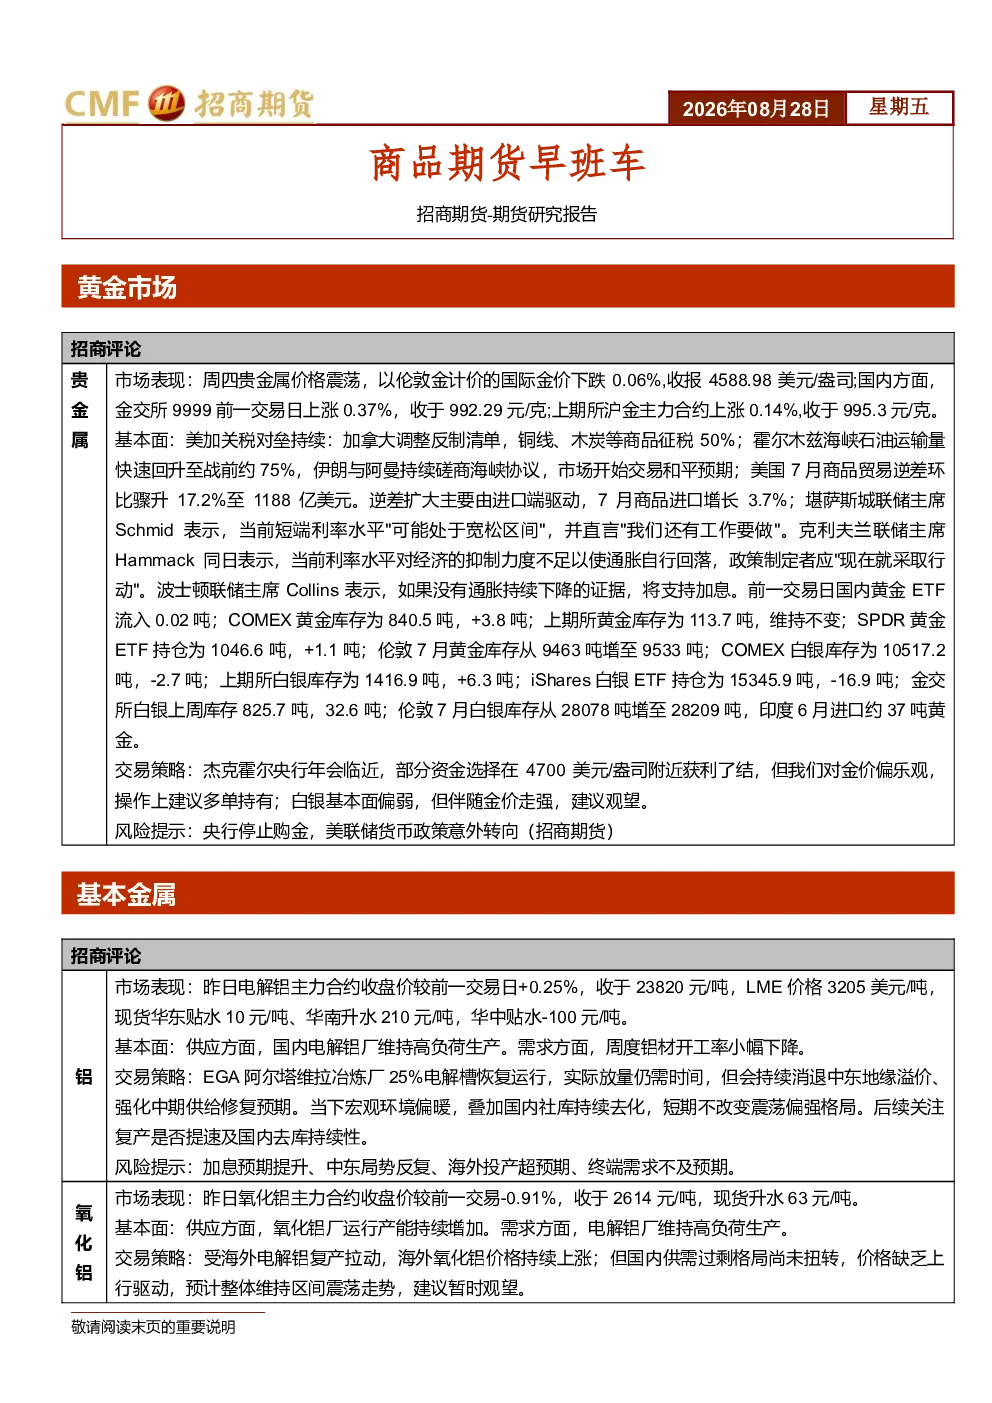
本报告重点分析了贵金属市场的最新动态,包括伦敦金、国内金交所9999和上期所沪金主力合约的价格表现。数据显示伦敦金下跌0.06%至4588.98美元/盎司,而国内金交所9999上涨0.37%至992.29元/克,上期所沪金主力合约上涨0.14%至995.3元/克,整体呈现震荡走势。此外,报告还梳理了COMEX、上期所、SPDR黄金ETF及伦敦7月黄金库存变动情况,以及COMEX、上期所、iShares白银ETF、金交所及伦敦7月白银库存变动情况,为投资者提供了全面的贵金属市场参考信息。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势需关注多重因素。首先,全球经济形势的不确定性可能影响贵金属避险需求;其次,地缘政治风险,如霍尔木兹海峡局势,将持续对市场情绪产生影响;再者,美国货币政策走向,特别是美联储官员的表态分化,将直接关系到贵金属价格波动。此外,仓单数据和ETF持仓变化也反映了市场资金流向,需持续跟踪。报告指出,印度黄金进口数据为市场提供了额外参考,整体来看,贵金属市场仍存在结构性机会,但需警惕宏观环境变化带来的风险。
研报中重点分析了哪些基本面因素?
研报重点分析了多个基本面因素。美国7月商品贸易逆差环比骤升17.2%至1188亿美元,主要由进口端驱动,7月商品进口增长3.7%,这可能对贵金属市场产生影响。美加关税对垒持续,加拿大调整反制清单,对铜线、木炭等商品征税50%,也需关注其对全球商品市场的传导效应。美联储官员表态分化,堪萨斯城联储主席Schmid称当前短端利率可能处于宽松区间;克利夫兰联储主席Hammack认为当前利率对经济的抑制力度不足,政策制定者应“现在就采取行动”;波士顿联储主席Collins表示若无通胀持续下降证据将支持加息,这些表态增加了市场对美联储政策的预期波动。霍尔木兹海峡石油运输量回升至战前约75%,伊朗与阿曼持续磋商海峡协议,市场开始交易和平预期,这也可能间接影响贵金属市场情绪。
当前贵金属市场现状如何判断?
当前贵金属市场现状呈现震荡态势,具体表现为伦敦金下跌0.06%至4588.98美元/盎司,国内金交所9999上涨0.37%至992.29元/克,上期所沪金主力合约上涨0.14%至995.3元/克。从库存数据来看,COMEX黄金库存增加3.8吨至840.5吨,上期所黄金库存维持113.7吨,SPDR黄金ETF持仓增加1.1吨至1046.6吨,伦敦7月黄金库存增加60吨至9533吨;COMEX白银库存减少2.7吨至10517.2吨,上期所白银库存增加6.3吨至1416.9吨,iShares白银ETF持仓减少16.9吨至15345.9吨,金交所白银库存减少32.6吨至825.7吨,伦敦7月白银库存增加131吨至28209吨。从基本面来看,美国贸易逆差扩大、美加关税持续、美联储官员表态分化等因素均可能对市场产生影响。整体而言,贵金属市场需关注宏观环境变化和资金流向,短期波动较大,长期需结合基本面和宏观政策进行判断。
研报中提示了哪些风险?
研报中提示了多项风险。首先,全球经济复苏的不确定性可能影响贵金属避险需求,市场情绪波动较大。其次,地缘政治风险,如霍尔木兹海峡局势,若出现重大冲突可能引发避险情绪升温,但也存在市场过度反应的风险。美国货币政策走向的不确定性也是重要风险,美联储官员表态分化,短期内政策预期变化可能加剧市场波动。此外,仓单数据和ETF持仓变化也反映了市场资金流向的复杂性,需警惕资金快速进出带来的价格波动风险。美加关税持续升级可能对全球商品市场产生连锁反应,间接影响贵金属市场。印度黄金进口数据虽显示一定需求,但也需关注其可持续性。整体而言,投资者需警惕宏观环境变化和多重因素叠加带来的风险,谨慎评估市场机会。