猜你想问
这份研报的核心内容是什么?
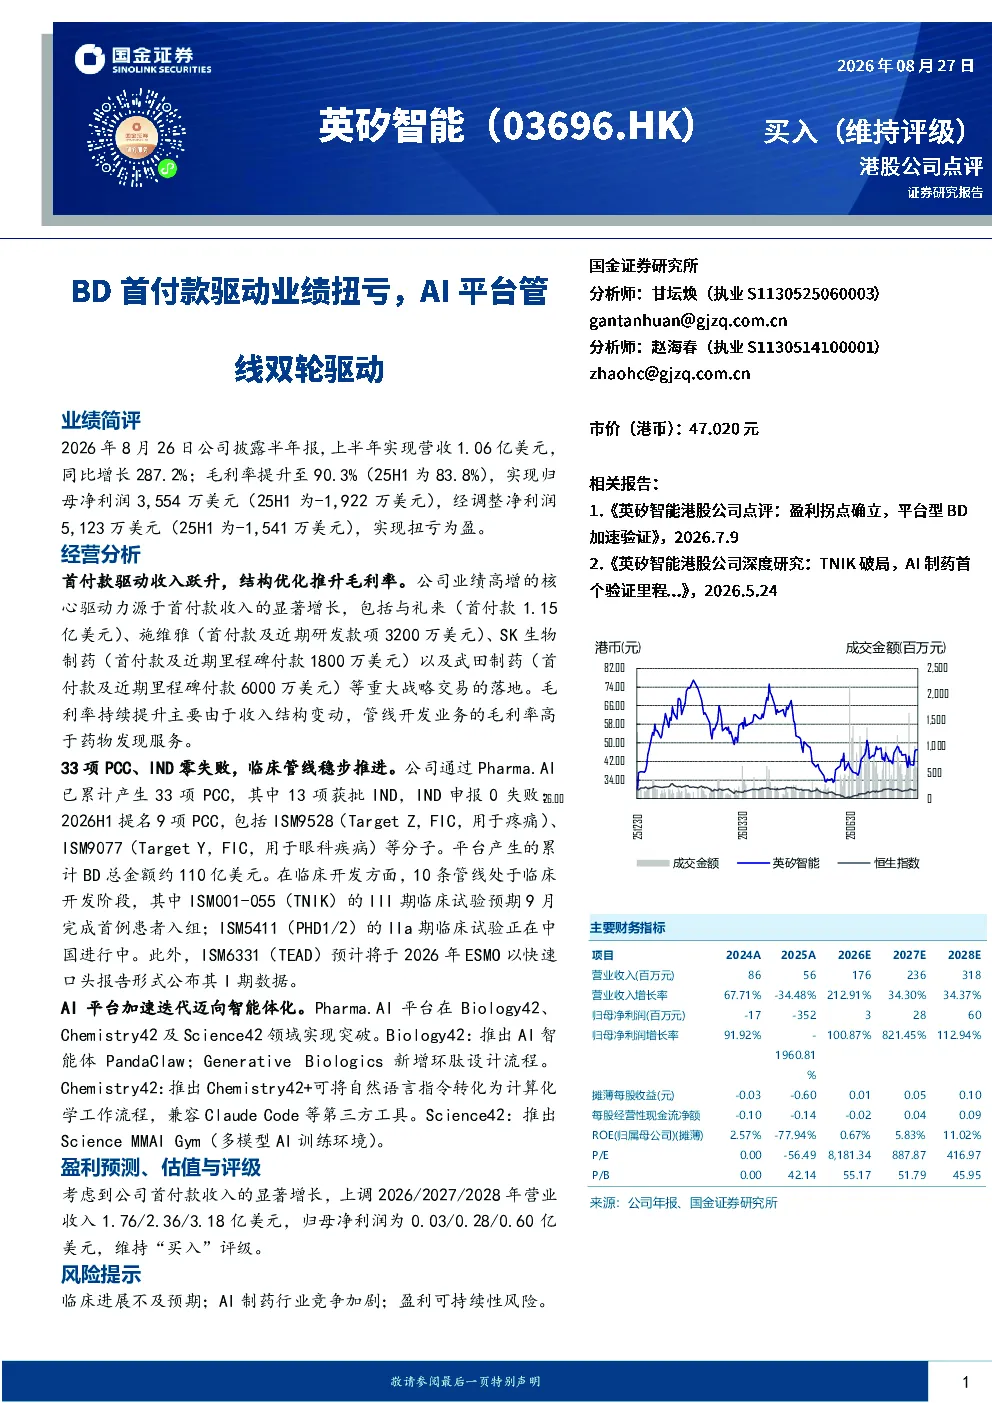
本报告分析英矽智能2026年上半年业绩,显示营收1.06亿美元同比增长287.2%,归母净利润3,554万美元实现扭亏为盈。主要驱动力为首付款收入增长,包括与礼来、施维雅等达成的重大交易。毛利率提升至90.3%,得益于收入结构优化。
AI制药赛道目前的发展趋势如何?
AI制药赛道正加速发展,英矽智能通过Pharma.AI平台已产生33项PCC,其中13项获批IND。平台在Biology42、Chemistry42及Science42领域实现突破,推出AI智能体等工具,推动管线开发效率提升。行业竞争加剧,但技术迭代迅速,为创新药研发带来新机遇。
研报重点分析了英矽智能的哪些方面?
研报重点分析了英矽智能的收入结构优化,特别是首付款收入的显著增长,包括与礼来等药企达成的重大交易。同时关注其临床管线进展,如ISM9528等新药申报情况,以及AI平台的技术迭代,如PandaClaw智能体等创新。
当前AI制药市场的现状如何?
当前AI制药市场呈现快速发展态势,头部企业管线储备丰富,技术平台持续迭代。英矽智能累计BD总金额约110亿美元,10条管线处于临床开发阶段。行业面临临床进展、竞争加剧等挑战,但整体创新活力强劲,技术赋能药物研发的潜力巨大。
研报提示了哪些风险因素?
研报提示的主要风险包括临床进展不及预期,部分管线可能面临研发失败风险;AI制药行业竞争加剧,可能导致首付款收入占比下降;盈利可持续性存疑,依赖重大交易收入可能影响长期稳定性。这些因素需持续关注,以评估企业长期发展前景。
你可能感兴趣
港股公司信息更新报告:BD驱动业绩高增,创新管线+AI赋能平台价值兑现
开源证券2026-08-21
2024年年报点评:业绩符合预期,自研+BD双轮驱动创新管线布局
医药生物东吴证券2025-03-30
2021上半年业绩符合预期,自研+BD双轮驱动创新研发平台发展
第一上海证券2021-09-10
1H26业绩扭亏,AI与国际化双轮驱动
国证国际2026-08-24
创新产品/BD双轮驱动,AI赋能全业务链条中国生物制药(01177.HK)2026年中报点评
华创证券2026-08-28
天风医药杨松团队 英矽智能 上市后首份半年报即实现盈利 BD首付款驱动收入1.06亿美元 商业
未知机构2026-08-27
2024年度业绩点评:创新驱动增长,管线蓄势待发,BD持续发力
民生证券2025-03-23
创新药+BD双轮驱动业绩高增长,阿美乐长期空间可观;上调目标价
交银国际2025-08-19
医药周报20260412:港股创新药2025年业绩总结:商业化和BD许可双轮驱动
医药生物国联民生证券2026-04-12
2020全年业绩稳健增长,BD合作+自研双轮驱动业绩增长,未来可期
第一上海证券2021-03-17