猜你想问
报告主要分析了哪些地方政府债市场情况?
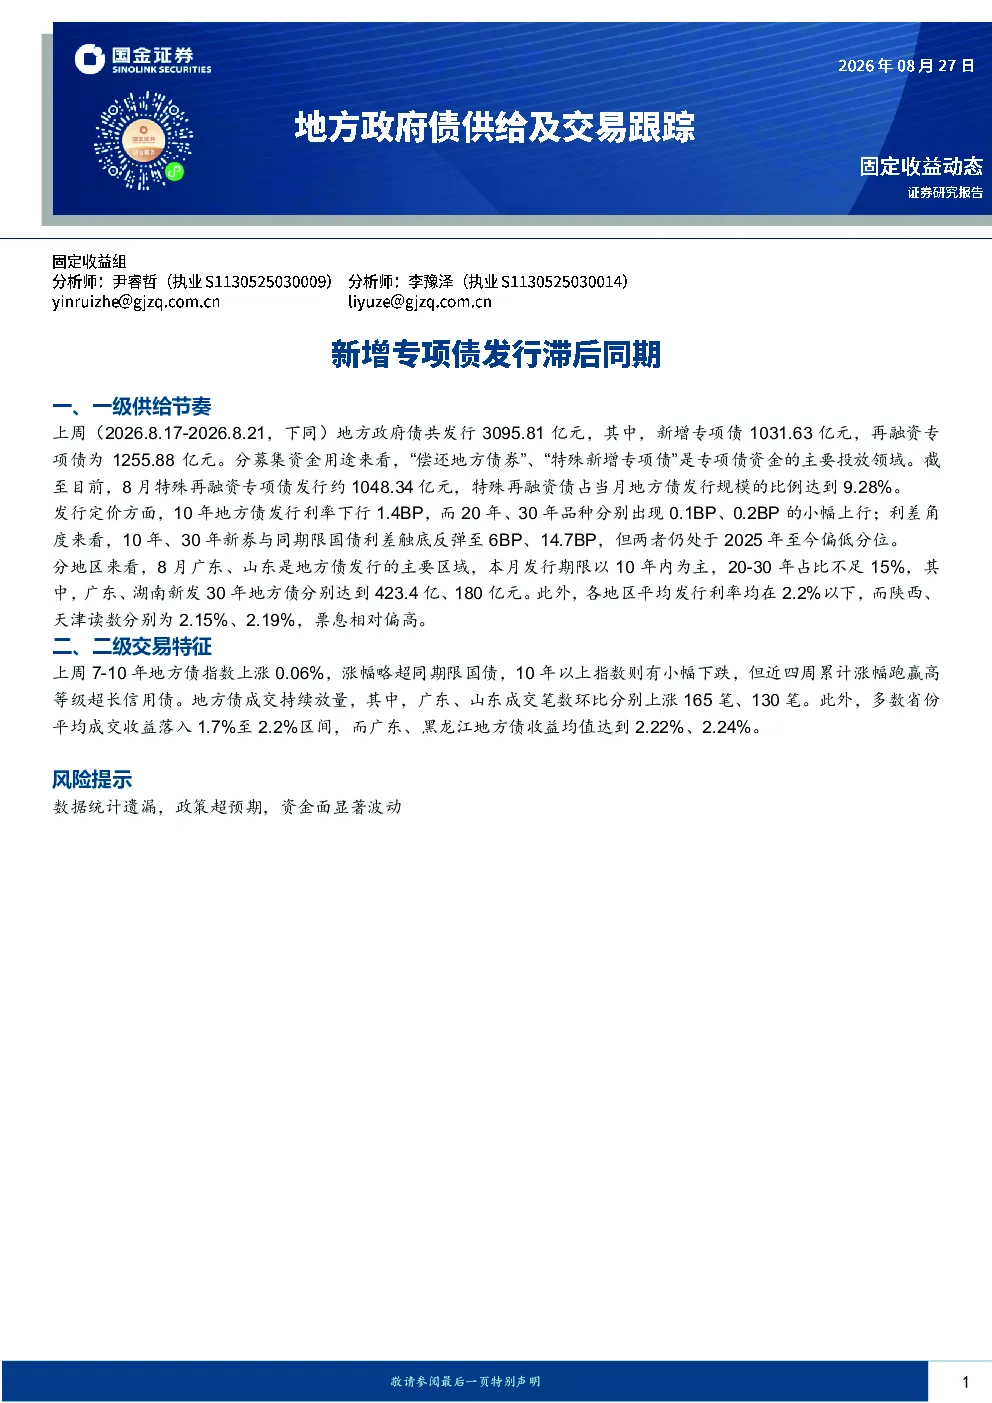
报告主要分析了2026年8月17日至21日地方政府债的一级供给和二级交易情况。一级供给方面,当周地方债发行总额3095.81亿元,其中新增专项债1031.63亿元,再融资专项债1255.88亿元。资金用途主要投向偿还地方债券和特殊新增专项债,8月特殊再融资专项债发行约1048.34亿元,占当月地方债发行规模的9.28%。发行定价显示10年地方债利率下行1.4BP,20年和30年品种小幅上行,利差触底反弹但仍在偏低分位。地区分化明显,广东、山东发行规模较大,期限以10年内为主,广东和湖南新发30年地方债分别达423.4亿和180亿元,陕西、天津发行利率相对偏高。二级交易方面,7-10年地方债指数上涨,地方债成交持续放量,多数省份平均成交收益在1.7%-2.2%区间,广东、黑龙江收益均值分别达2.22%和2.24%。
地方政府债行业发展趋势如何?
地方政府债行业发展趋势呈现地区分化特征。从供给看,新增专项债发行节奏滞后同期,资金用途集中于偿还债务和特殊项目,显示地方政府财政压力较大。定价方面,长期限地方债利率虽有反弹但仍处于低位,反映市场对流动性预期较为乐观。成交活跃度提升,尤其广东、山东等地成交放量,显示投资者对部分区域债信心增强。整体而言,行业短期内仍将受财政收支状况和政策调控影响,区域信用差异可能导致投资策略需更精细化调整。
报告重点分析了哪些方向?
报告重点分析了地方政府债的一级供给节奏和二级交易特征。在供给端,聚焦了新增专项债发行滞后现象、资金投向结构变化、不同期限品种的利率走势以及地区发行分化情况。例如,报告指出8月特殊再融资专项债占比达9.28%,广东、山东等省份发行规模突出,而陕西、天津等地利率相对偏高。在交易端,关注了地方债指数表现、成交量和收益率的区域差异,如7-10年指数上涨、广东和黑龙江等地收益率较高。这些分析有助于投资者理解当前地方债市场的供需动态和风险收益特征。
当前地方债市场现状如何判断?
当前地方债市场现状表现为供给端结构性分化与需求端逐步回暖。供给方面,新增专项债发行进度不及预期,但再融资规模保持高位,显示地方政府债务管理压力持续存在。利率方面,长期限地方债利率触底反弹但未脱离低位区间,反映市场对未来流动性预期谨慎乐观。交易层面,成交量和活跃度有所提升,尤其中短期限地方债表现相对强势,7-10年指数上涨跑赢国债。地区差异明显,经济发达地区如广东、山东成交活跃,而部分西部省份利率相对较高。整体看,市场处于供需平衡调整阶段,区域信用分层特征更为突出。
研报提示了哪些风险?
研报提示了三方面主要风险:一是数据统计可能存在遗漏,影响对市场整体情况的准确判断;二是相关政策可能超预期变化,如财政政策收紧或专项债使用监管加强,可能改变市场供需格局;三是资金面显著波动风险,如银行间市场流动性收紧可能导致地方债需求下降,影响成交量和价格表现。这些风险需投资者密切关注,结合宏观政策动向和地方财政状况综合评估地方债投资策略。当前阶段,地区信用差异和利率走势的分化仍是需重点关注的风险点。