猜你想问
这份研报主要讲了什么内容?
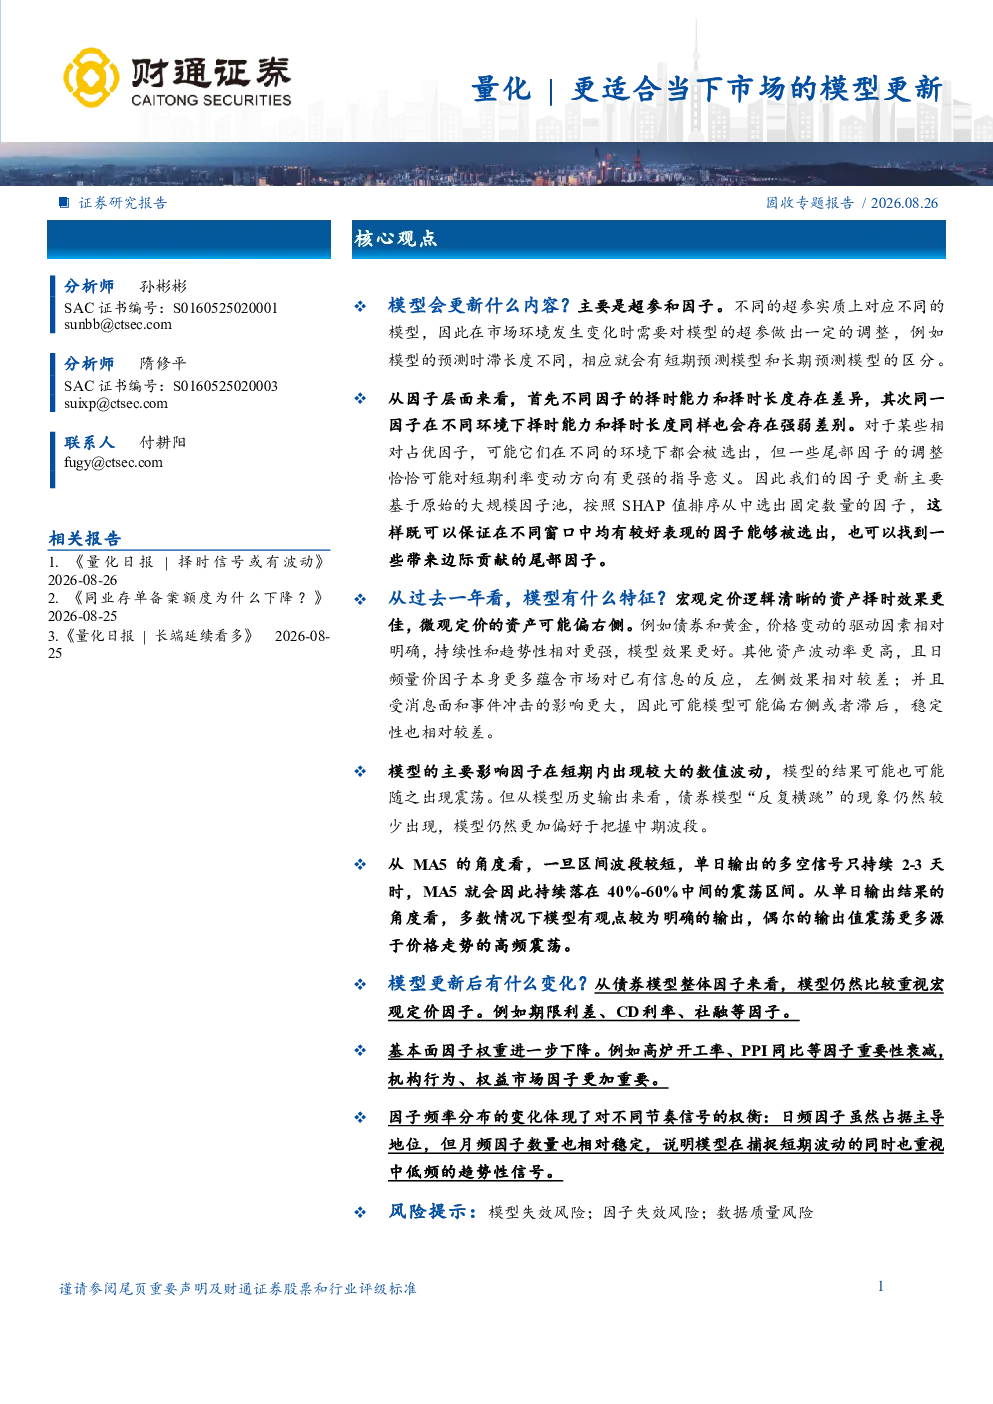
这份研报主要分析了模型如何通过超参数和因子调整适应市场变化。报告指出不同超参数对应不同模型(如预测时滞区分短期和长期),因子层面则强调不同因子择时能力和长度的差异,以及同一因子在不同环境下的表现。模型通过SHAP值排序从因子池中选取固定数量因子,兼顾核心因子和边际贡献因子。此外,报告还探讨了宏观定价资产(如债券和黄金)与微观定价资产(如权益)的择时效果差异,以及模型更新后宏观因子仍占主导但机构行为和权益市场因子重要性提升的结论。
当前信息技术行业发展趋势如何?
当前信息技术行业发展趋势体现在模型更新的必要性上。报告指出市场环境变化要求模型进行超参数调整(如增加隐藏单元数、提升L2正则化强度、缩短预测时滞、下调学习率)以适应新环境。因子层面,报告强调不同因子频率分布(如30年国债128日频、21周频、51月频等)的重要性,以及因子相似度差异(如30年国债67.5%,5年国债60.5%等)。这些调整反映了信息技术领域对动态适应性和多维度数据分析的重视。
报告重点分析了哪些方向?
报告重点分析了模型更新的核心机制和因子选择策略。在超参数调整方面,报告详细列出了增加隐藏单元数、提升L2正则化强度、缩短预测时滞、下调学习率等具体措施。在因子选择方面,报告强调了SHAP值排序的应用,以及宏观定价因子(如期限利差、CD利率)与机构行为、权益市场因子的权重变化。此外,报告还对比了不同资产类别(如债券和权益)的择时效果差异,并探讨了因子频率分布对短期波动和中低频趋势信号的兼顾。
当前市场现状如何判断?
当前市场现状表现为模型需动态调整以适应环境变化。报告指出因子层面存在差异,同一因子在不同环境下表现不同,且宏观定价资产择时效果更佳,微观定价资产稳定性相对较差。模型更新后更契合当前债市节奏,宏观因子仍占主导但机构行为和权益市场因子重要性提升,短期波动主要源于因子数值变化,长期仍偏好中期波段操作。这些分析反映了市场环境的复杂性和多变性。
研报有哪些风险提示?
研报提示了模型失效、因子失效和数据质量风险。模型失效可能源于超参数调整不当或因子选择错误,因子失效可能由于因子择时能力变化或数据偏差,数据质量风险则涉及因子频率分布准确性问题。报告强调因子相似度差异(如30年国债67.5%)可能影响模型稳定性,并指出宏观因子仍占主导但需警惕短期波动对中期波段操作的干扰。这些风险提示要求投资者关注模型动态调整和因子表现变化。