猜你想问
这份研报的核心内容是什么?
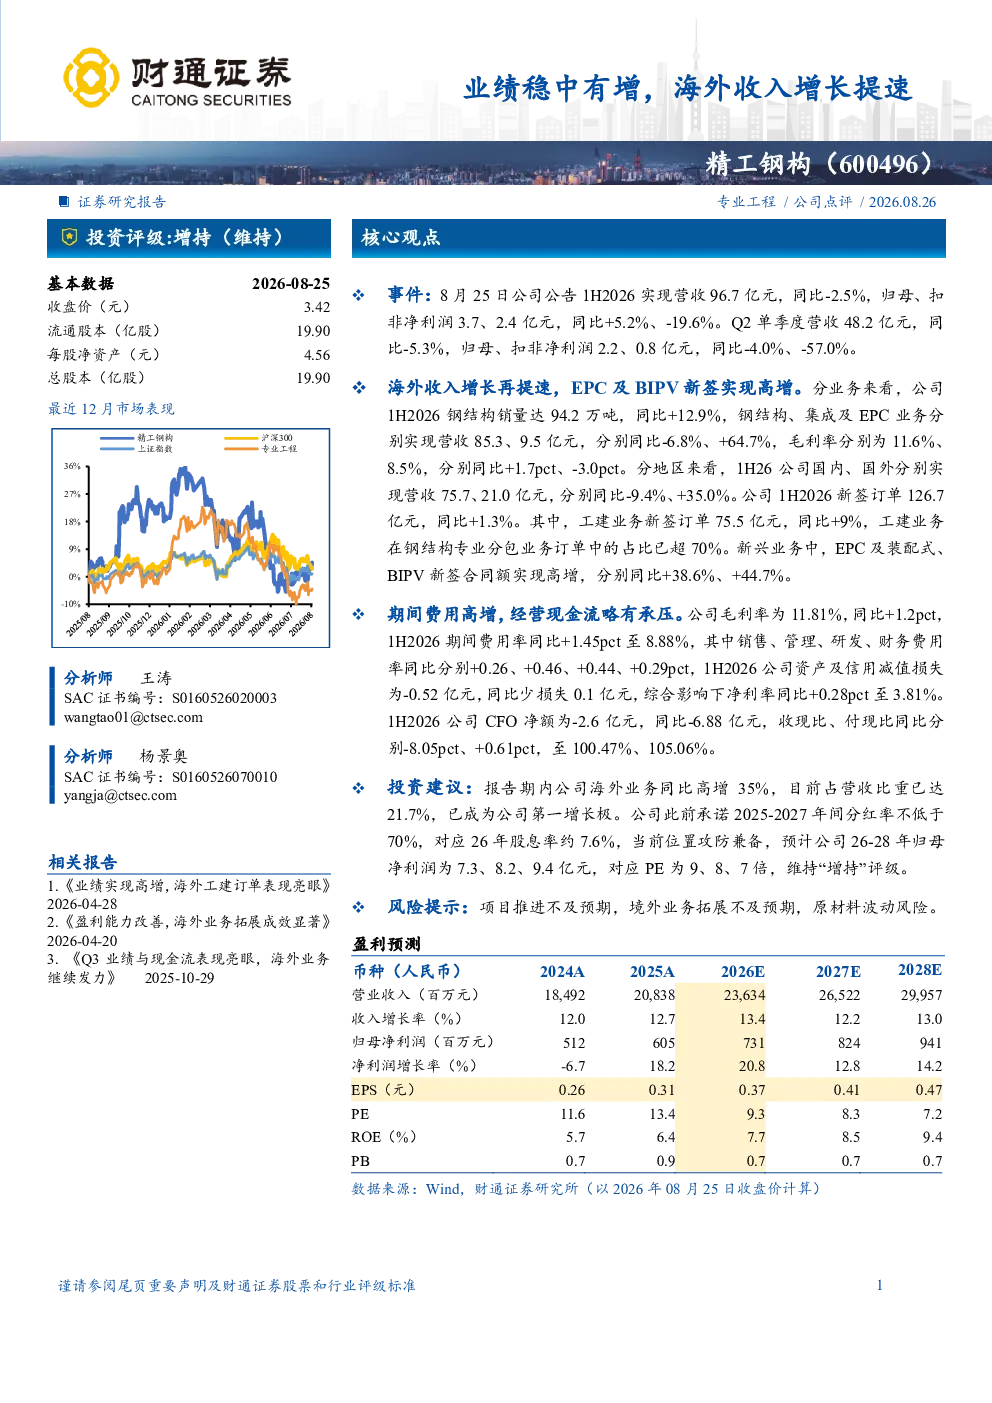
这份研报指出,精工钢构在2026年上半年的业绩表现稳中有增,特别是海外收入增长提速显著。钢结构销量同比增长12.9%,海外营收同比增长高达35.0%。此外,EPC和BIPV新签订单分别同比大幅增长38.6%和44.7%,工建业务新签订单占比超过70%。尽管期间费用率同比上升1.45个百分点至8.88%,导致经营现金流略有承压,但净利率仍同比提升0.28个百分点至3.81%
钢结构行业的发展趋势如何?
钢结构行业正经历快速发展,特别是在海外市场表现强劲。随着全球基础设施建设加速和绿色建筑理念的推广,钢结构因其轻质高强、施工便捷、环保可回收等优势,市场需求持续扩大。精工钢构作为行业领先企业,积极拓展海外市场,海外营收占比已达21.7%,成为公司主要增长动力。未来,随着技术进步和产业链整合,钢结构行业有望保持较高增长速度
研报重点分析了哪些方面?
研报重点分析了精工钢构的业绩表现、业务结构及未来增长潜力。报告显示,公司海外业务已成为第一增长极,钢结构销量和新签订单均保持较高增速。同时,EPC和BIPV等新兴业务领域表现亮眼,新签订单同比增长显著。此外,报告还关注了公司费用率控制、现金流状况及盈利能力提升等方面,指出尽管费用率有所上升,但净利率仍实现增长,显示出公司较强的成本控制能力
当前市场对精工钢构的评价如何?
当前市场对精工钢构的评价较为积极。公司业绩稳健增长,海外市场拓展成效显著,新签订单表现亮眼,显示出较强的市场竞争力。报告预测,未来三年公司归母净利润将稳步增长,对应PE估值逐步下降,维持在9倍至7倍区间,显示出较好的投资价值。尽管面临项目推进、境外业务拓展及原材料波动等风险,但公司整体发展前景乐观
研报提到了哪些风险因素?
研报提示了几个主要风险因素。首先,项目推进不及预期可能导致业绩增长放缓,特别是在新签订单转化为实际营收的过程中,存在一定的不确定性。其次,境外业务拓展面临的地缘政治、政策法规及市场竞争等风险,可能影响海外市场的发展速度和盈利能力。此外,原材料价格波动也是需要关注的因素,钢材等主要原材料价格变动可能直接影响公司成本和利润水平