猜你想问
这份研报主要分析了豪威集团的哪些核心内容?
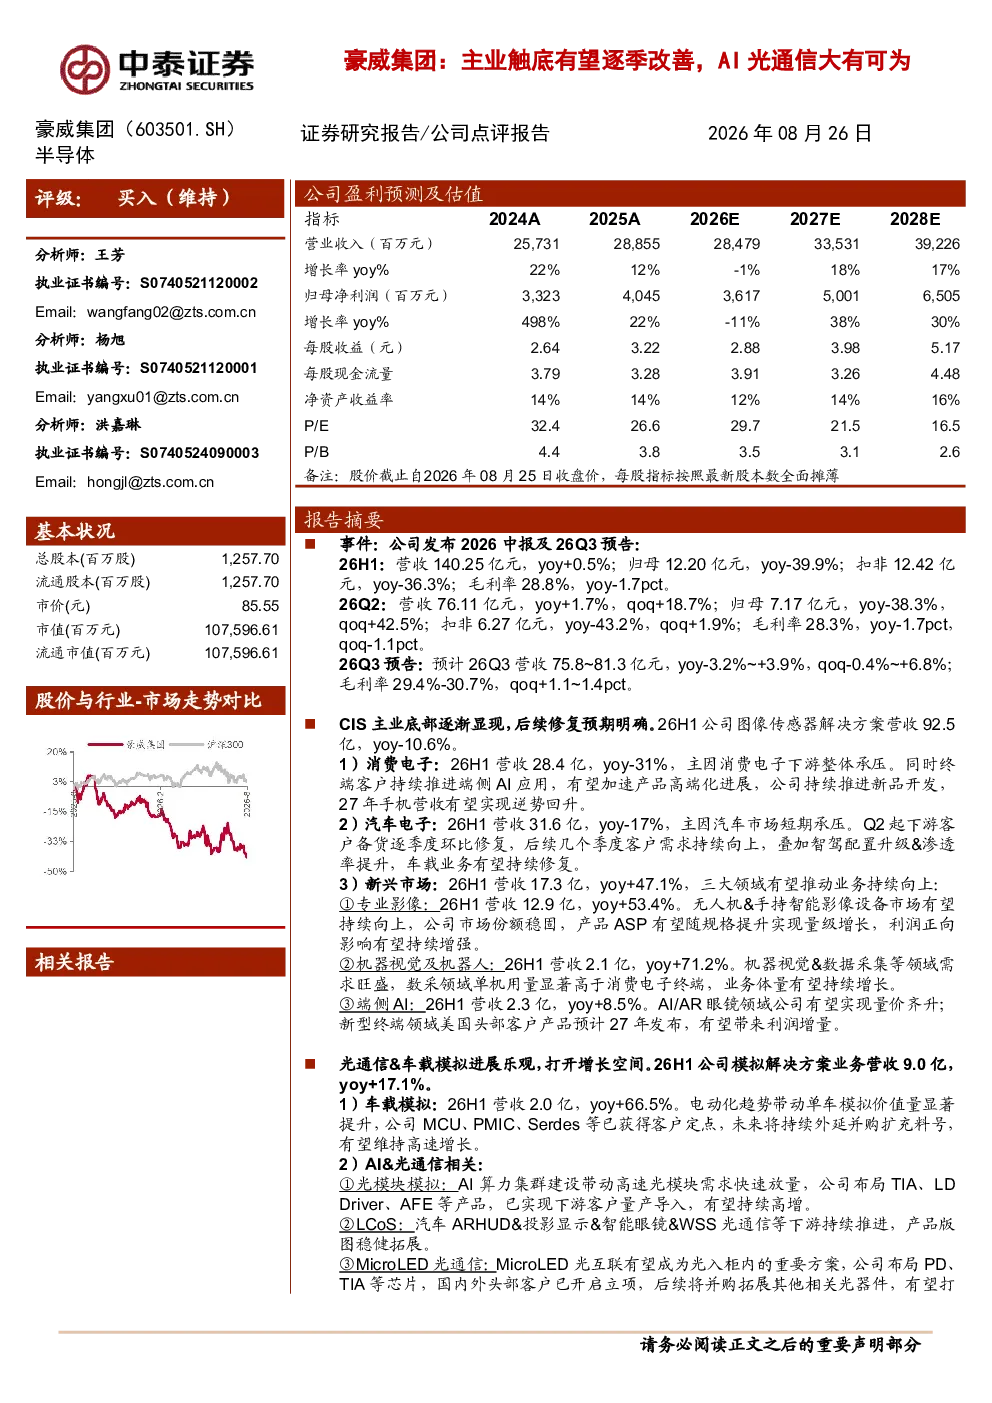
这份研报主要分析了豪威集团2026年中报及26Q3预告,包括整体营收、归母净利润、扣非净利润及毛利率的同比和环比变化。同时,详细分析了CIS主业、消费电子、汽车电子、新兴市场等业务板块的营收表现和未来修复预期。此外,还探讨了光通信和车载模拟业务的进展和增长空间,以及公司盈利预测和主要风险提示。
AI光通信行业的发展趋势如何?
AI光通信行业的发展趋势向好,AI算力集群建设带动高速光模块需求快速放量,公司已实现下游客户量产导入。LCoS技术在汽车ARHUD、投影显示、智能眼镜及WSS光通信等领域持续推进,产品版图稳健拓展。MicroLED光通信方面,MicroLED光互联有望成为光入柜内的重要方案,公司已布局相关芯片并获头部客户立项,后续将并购拓展其他光器件,有望打开远期成长空间。
研报重点分析了豪威集团的哪些业务方向?
研报重点分析了豪威集团的CIS主业、消费电子、汽车电子、新兴市场、光通信和车载模拟业务。其中,CIS主业底部逐渐显现,后续修复预期明确;消费电子和汽车电子业务在短期承压后有望逐季度环比修复;新兴市场营收大幅增长,专业影像、机器视觉及机器人、端侧AI等领域表现亮眼;光通信和车载模拟业务进展乐观,打开增长空间。
当前豪威集团的市场现状如何?
当前豪威集团的市场现状呈现分化态势。CIS主业底部逐渐显现,后续修复预期明确;消费电子和汽车电子业务短期承压,但下游客户需求逐季度环比修复,车载业务有望持续修复;新兴市场营收大幅增长,专业影像、机器视觉及机器人、端侧AI等领域表现亮眼;光通信和车载模拟业务进展乐观,光模块模拟和LCoS产品需求持续放量,MicroLED光通信有望打开远期成长空间。
研报中提到了哪些风险提示?
研报中提到了终端需求不及预期和新品推出不及预期的风险。终端需求方面,消费电子和汽车电子市场存在短期承压的可能,若需求恢复不及预期,将影响公司业绩表现。新品推出方面,公司持续推进新品开发,但若新品推出不及预期,可能影响产品高端化进程和盈利能力。此外,研报使用的信息可能存在更新不及时的风险,需注意信息时效性。