猜你想问
中宠股份2026年中报的主要财务数据有哪些?
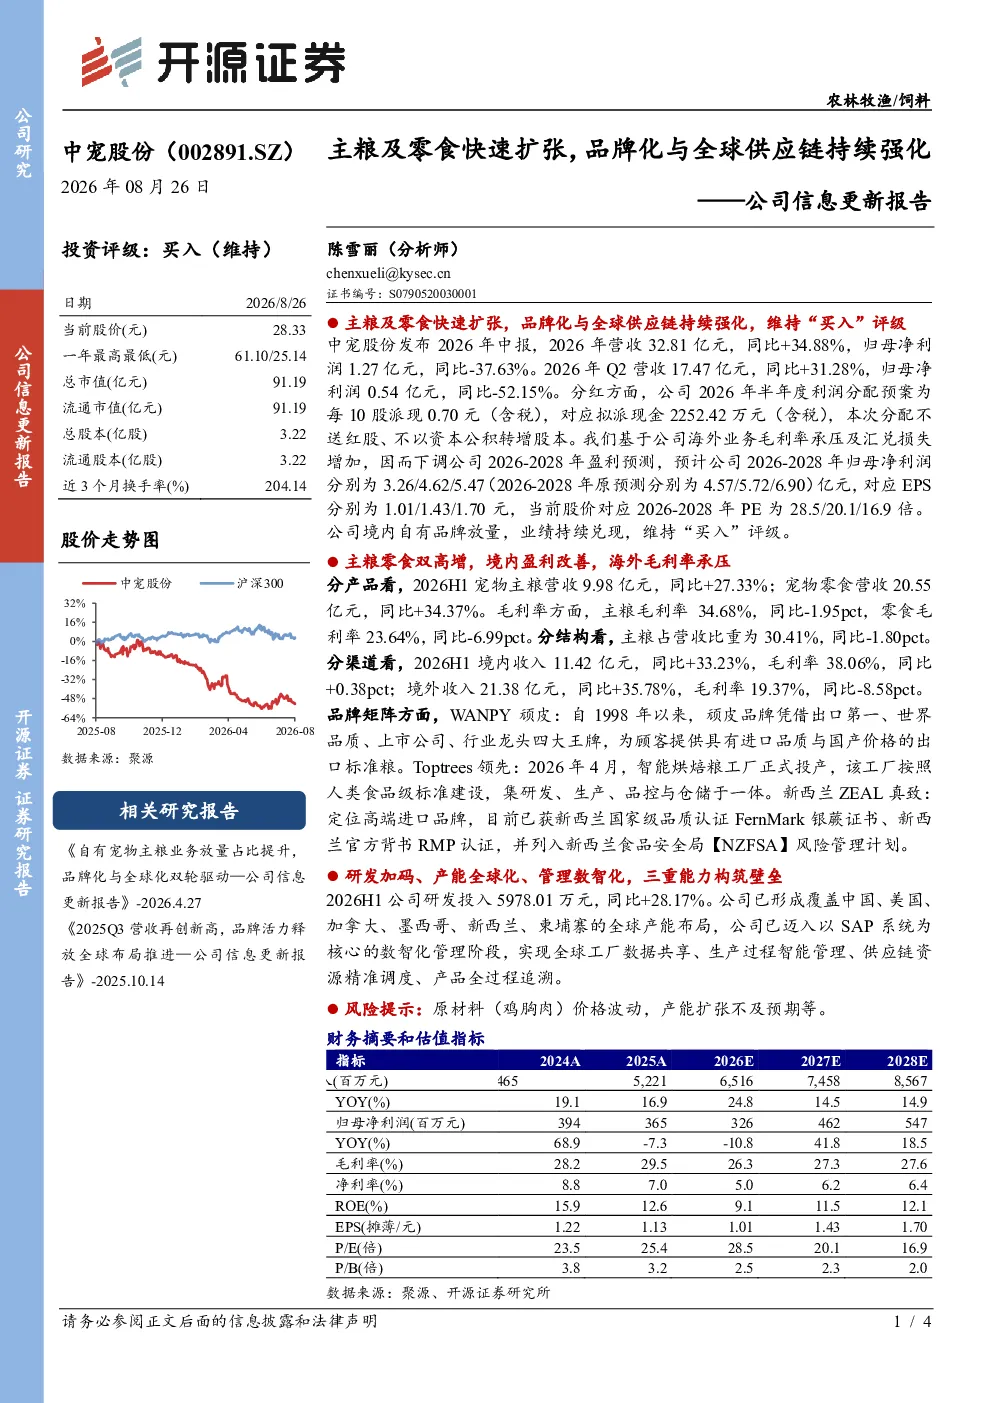
中宠股份2026年中报显示,公司全年营收32.81亿元,同比增长34.88%,归母净利润1.27亿元,同比减少37.63%。其中第二季度营收17.47亿元,同比增长31.28%,归母净利润0.54亿元,同比减少52.15%。公司因海外业务毛利率承压及汇兑损失增加,调整了2026-2028年的盈利预测,预计归母净利润分别为3.26亿元、4.62亿元和5.47亿元,对应EPS为1.01元、1.43元和1.70元。当前股价对应2026-2028年PE分别为28.5倍、20.1倍和16.9倍。
宠物行业赛道的发展趋势如何?
宠物行业赛道近年来呈现快速增长态势,主要受消费升级、家庭宠物数量增加及产品品类多元化驱动。宠物主粮和零食作为基础需求,市场渗透率持续提升,同时高端化、健康化趋势明显。品牌化竞争加剧,头部企业通过产品创新和渠道拓展巩固市场地位。全球供应链布局成为关键,企业通过海外并购、产能扩张提升国际竞争力。数字化管理工具的应用,如SAP系统,助力企业提升运营效率。未来,宠物行业将继续受益于政策支持、技术进步和消费者需求变化。
中宠股份报告重点分析了哪些方面?
中宠股份报告重点分析了公司产品结构、营收增长动力及盈利能力变化。2026年上半年,主粮和零食营收分别同比增长27.33%和34.37%,零食业务增速更快。毛利率方面,主粮和零食分别同比下滑1.95个百分点和6.99个百分点,主要受原材料成本上升及市场竞争加剧影响。公司品牌矩阵包括WANPY顽皮、Toptrees领先、新西兰ZEAL真致等,研发投入同比增加28.17%。全球产能布局覆盖中国、美国、加拿大、墨西哥、新西兰、柬埔寨,并推进数智化管理。
当前宠物市场现状如何?
当前宠物市场呈现供需两旺态势,但竞争格局加剧。消费者对宠物食品品质和健康要求提高,推动产品升级。主粮和零食市场增速稳定,但利润空间受原材料成本和渠道费用挤压。品牌集中度提升,头部企业通过差异化竞争抢占市场份额。国际市场拓展成为重要增长点,但面临汇率波动、法规差异等挑战。原材料价格波动,特别是鸡胸肉等主要成本项,对行业盈利能力产生显著影响。
中宠股份研报提示了哪些风险?
中宠股份研报提示的主要风险包括原材料价格波动,特别是鸡胸肉等蛋白质原料成本上升,可能压缩产品毛利率。产能扩张不及预期,若新产线投产延迟或效率低于预期,可能影响营收目标达成。海外业务毛利率承压,主要受汇率波动及国际市场竞争加剧影响。此外,市场竞争加剧、政策变化及宏观经济波动也可能对公司经营产生不利影响。公司需加强成本控制、供应链管理和海外市场风险应对。