猜你想问
这份研报的核心内容是什么?
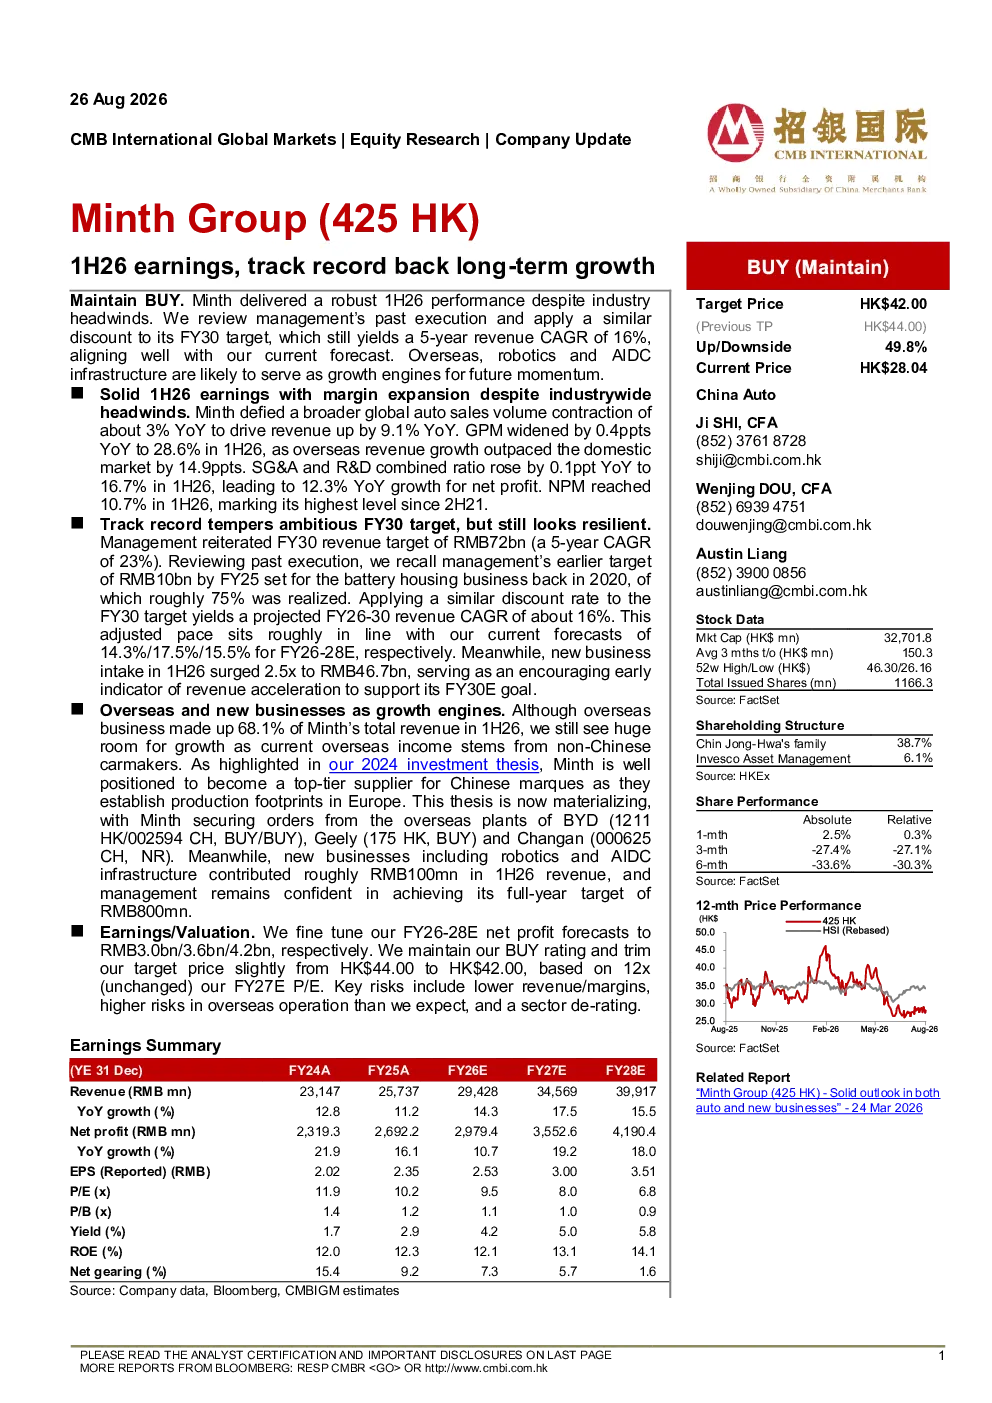
研报显示,明泰在2026年上半年交出了稳健业绩,营收同比增长9.1%,毛利率提升至28.6%,净利率达到10.7%,创2021年下半年以来最高水平。海外收入增长领先国内市场14.9个百分点,净利率同样达到10.7%。回顾过往业绩,管理层2020年营收目标为720亿元人民币,五年复合年增长率23%,其中电池外壳业务约75%已实现。预计2026-2030年营收复合年增长率约为16%。新业务收入激增2.5倍至467亿元人民币,成为支持目标的早期指标。海外市场方面,机器人和AIDC基础设施有望成为未来增长引擎,目前海外收入占68.1%,但源自非中国汽车制造商,增长空间巨大。公司已从比亚迪、吉利、长安的海外工厂获得订单。新业务在2026年第一季度贡献约1亿元人民币,管理层对全年8亿元人民币目标充满信心。目标价港币42.00元,主要风险包括收入/利润率下降、海外运营风险和行业估值下调。维持买入评级,并将目标价小幅下调至420港币,基于2027财年预期市盈率12倍。
该赛道/行业的发展趋势如何?
该行业面临压力,但明泰凭借稳健业绩展现了增长潜力。海外市场增长领先国内14.9个百分点,显示国际市场空间广阔,尤其机器人和AIDC基础设施有望成为未来增长引擎。公司已从比亚迪、吉利、长安等非中国汽车制造商的海外工厂获得订单,表明其产品在全球供应链中具备竞争力。新业务收入激增2.5倍至467亿元人民币,成为支持目标的早期指标,显示多元化发展策略成效显著。预计2026-2030年营收复合年增长率约为16%,符合当前预测,表明行业整体仍具备发展韧性。
报告重点分析了哪些方向?
报告重点分析了明泰的业绩表现、海外市场拓展、新业务增长以及未来增长引擎。业绩方面,营收同比增长9.1%,毛利率提升至28.6%,净利率达到10.7%,创2021年下半年以来最高水平。海外市场是关键增长点,目前海外收入占68.1%,未来机器人和AIDC基础设施有望驱动增长。新业务收入激增2.5倍至467亿元人民币,成为支持目标的早期指标。此外,报告还分析了公司从比亚迪、吉利、长安等海外工厂获得订单的情况,以及2026年第一季度新业务贡献约1亿元人民币的初步成果。
当前市场现状如何判断?
当前市场面临一定压力,但明泰凭借稳健的业绩表现展现了增长潜力。公司营收同比增长9.1%,毛利率提升至28.6%,净利率达到10.7%,创2021年下半年以来最高水平。海外市场增长领先国内14.9个百分点,显示国际市场空间广阔,尤其机器人和AIDC基础设施有望成为未来增长引擎。公司已从比亚迪、吉利、长安等非中国汽车制造商的海外工厂获得订单,表明其产品在全球供应链中具备竞争力。新业务收入激增2.5倍至467亿元人民币,成为支持目标的早期指标,预计2026-2030年营收复合年增长率约为16%,符合当前预测。
研报提示了哪些风险?
研报提示的主要风险包括收入/利润率下降、海外运营风险和行业估值下调。收入/利润率下降风险源于市场竞争加剧和原材料成本波动,可能影响公司盈利能力。海外运营风险涉及国际市场政治经济环境变化、汇率波动以及供应链稳定性问题。行业估值下调风险则与整体市场情绪和行业竞争格局变化有关。此外,新业务虽然增长迅速,但仍需持续投入和市场验证,存在一定不确定性。公司需关注这些风险,并采取相应措施加以应对。