猜你想问
这份研报的核心内容是什么?
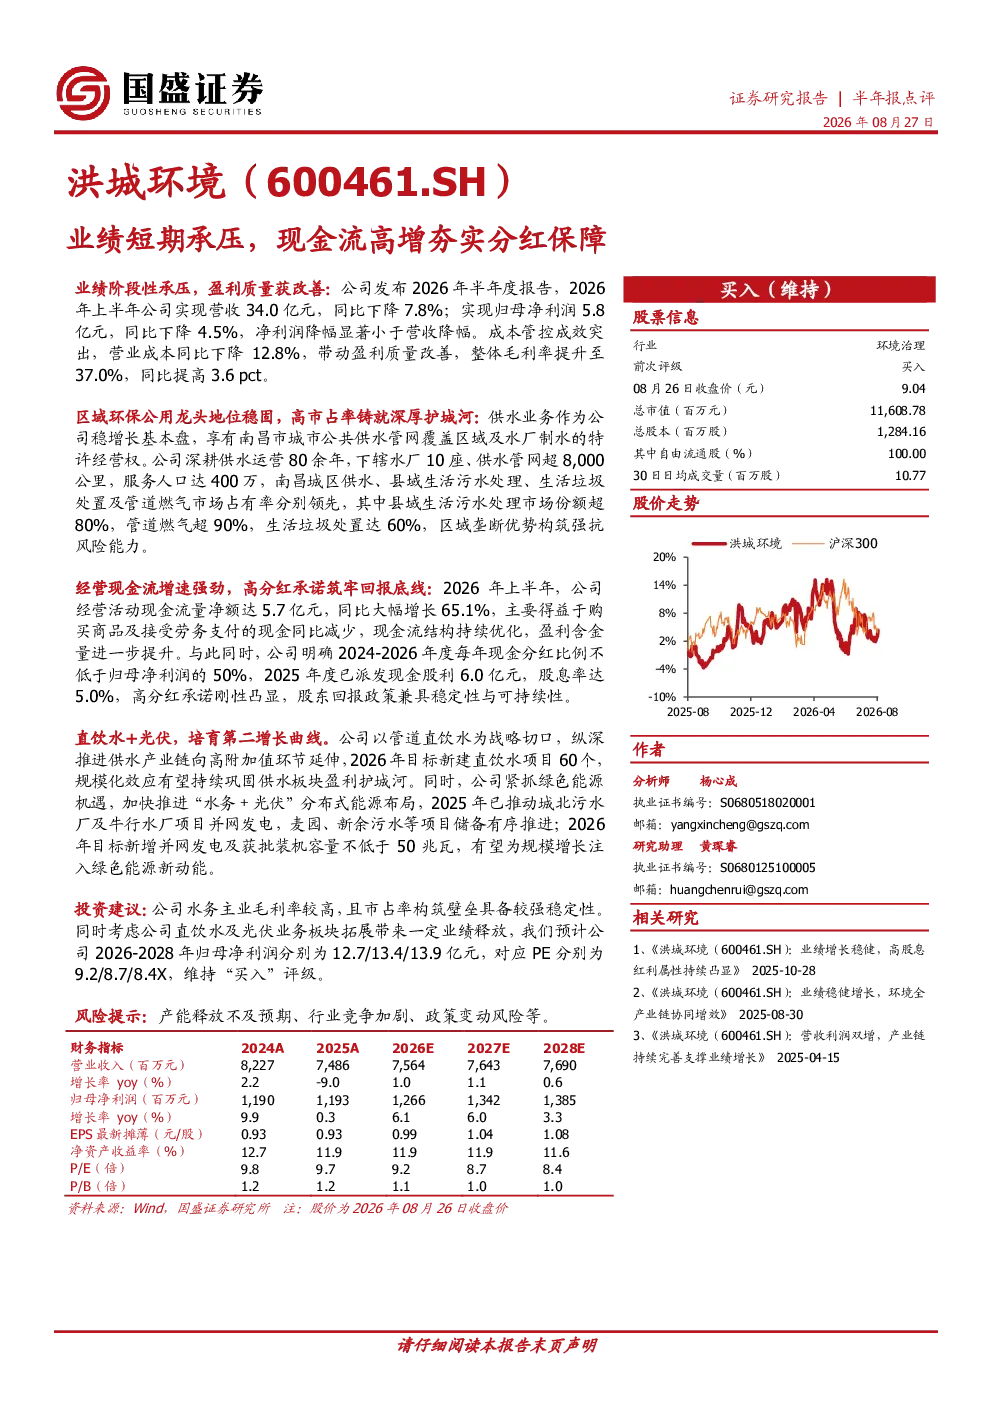
报告指出,公司2026年上半年营收34.0亿元,同比下降7.8%;归母净利润5.8亿元,同比下降4.5%。尽管净利润降幅小于营收降幅,主要得益于成本管控成效突出,营业成本同比下降12.8%,毛利率提升至37.0%,同比提高3.6 pct。同时,经营现金流增速强劲,2026年上半年达5.7亿元,同比大幅增长65.1%,主要得益于购买商品及接受劳务支付的现金减少,现金流结构持续优化。公司明确2024-2026年度每年现金分红比例不低于归母净利润的50%,2025年度已派发现金股利6.0亿元,股息率达5.0%
公用事业赛道的发展趋势如何?
公用事业行业具有稳定的区域垄断特性和持续的需求增长。供水、污水处理、垃圾处置及管道燃气等业务通常享有特许经营权,服务人口基数大,市场占有率领先的企业具备较强的抗风险能力。随着城镇化进程加速和环保要求提升,行业规范化发展将带来政策红利。同时,行业整合加速,头部企业通过并购扩张市场份额,提升运营效率。未来,智慧水务、节能环保技术应用以及水务+光伏等新能源布局将成为行业新的增长点
研报重点分析了哪些方向?
研报重点分析了公司在成本管控、盈利质量改善方面的成效,以及稳固的区域环保公用龙头地位。报告详细阐述了公司在南昌市供水业务的特许经营权优势,服务人口达400万,在南昌城区供水、县域生活污水处理、生活垃圾处置及管道燃气市场占有率领先。此外,报告还关注了公司经营现金流的大幅增长,以及高分红承诺的刚性。最后,报告分析了公司培育第二增长曲线的战略,包括管道直饮水项目和“水务+光伏”分布式能源布局
当前市场对公用事业板块的判断是什么?
公用事业板块作为防御性资产,在市场波动中表现相对稳健。行业具备稳定的现金流和盈利能力,受经济周期影响较小。随着环保政策趋严和基础设施投资加大,行业长期发展前景广阔。但需关注行业竞争加剧、政策变动等风险。头部企业凭借规模优势和特许经营权,具备较强的竞争优势,有望在行业整合中受益。未来,具备新能源布局和多元化业务结构的企业将更具发展潜力
研报提示了哪些风险?
研报提示了产能释放不及预期、行业竞争加剧、政策变动等风险。产能释放不及预期可能导致公司业绩增长不及预期,影响市场表现。行业竞争加剧可能压缩企业利润空间,尤其对于非特许经营区域的企业。政策变动风险包括环保政策调整、特许经营权改革等,可能影响企业运营模式和盈利能力。此外,宏观经济波动也可能对公用事业行业产生间接影响