猜你想问
这份研报的核心内容是什么?
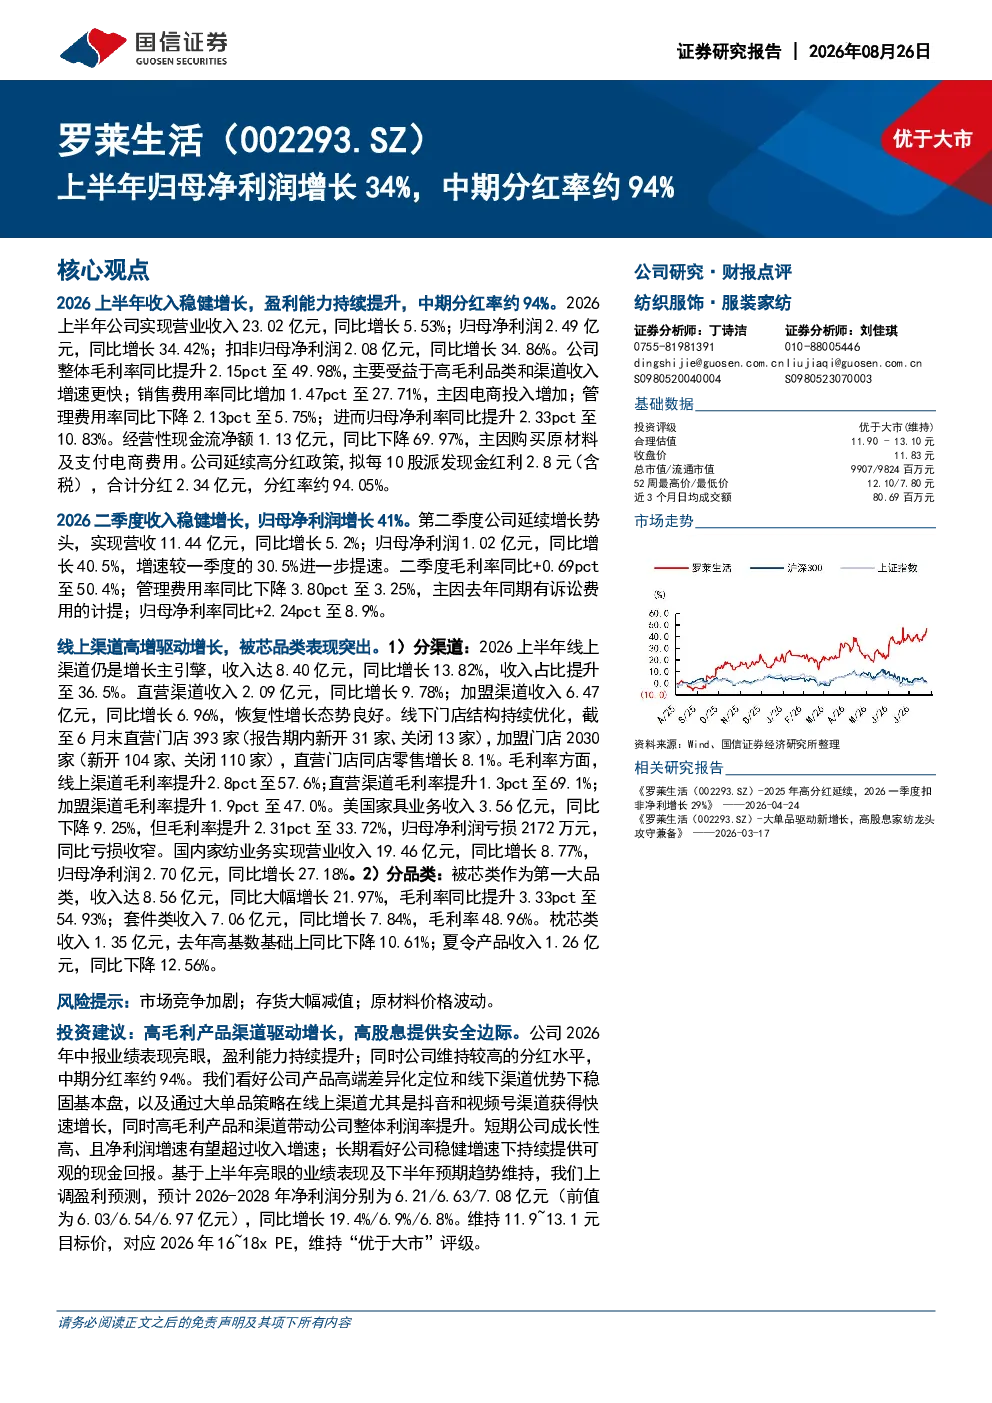
这份研报的核心内容是分析2026年上半年某公司业绩表现。报告显示公司收入稳健增长,盈利能力持续提升,中期分红率约94%。具体来看,公司整体毛利率同比提升2.15个百分点至49.98%,主要受益于高毛利品类和渠道收入增速更快;销售费用率同比增加1.47个百分点至27.71%,主要由于电商投入增加;管理费用率同比下降2.13个百分点至5.75%;归母净利率同比提升2.33个百分点至10.83%。公司延续高分红政策,拟每10股派发现金红利2.8元(含税),合计分红2.34亿元,分红率约94.05%。
该行业的发展趋势如何?
该行业在报告期内呈现稳健发展态势。公司整体毛利率同比提升2.15个百分点至49.98%,显示行业内部竞争加剧促使企业向高附加值产品和服务转型。线上渠道收入占比36.5%,同比增长13.82%,表明数字化渠道成为行业增长新引擎,尤其抖音和视频号等新兴平台表现突出。同时,公司通过大单品策略在线上渠道获得快速增长,进一步验证了产品差异化竞争的重要性。不过,部分品类如枕芯类收入同比下降10.61%,夏令产品收入同比下降12.56%,提示行业季节性波动和产品生命周期管理需持续关注。
报告重点分析了哪些方向?
报告重点分析了公司盈利能力提升路径和渠道结构优化策略。盈利能力方面,报告指出毛利率提升是核心驱动力,主要来自高毛利品类占比提升和渠道结构改善;费用控制方面,管理费用率同比下降2.13个百分点至5.75%,显示公司运营效率优化成效显著。渠道结构方面,报告详细拆解了线上、直营、加盟等渠道收入贡献及增速差异,特别强调抖音和视频号等新兴平台对收入增长的贡献度提升。此外,报告还对比分析了不同品类如被芯类(同比增长21.97%)、套件类(同比增长7.84%)的收入表现,为行业产品策略提供参考依据。
当前市场现状如何判断?
当前市场现状呈现结构性分化特征。一方面,公司线上渠道收入占比持续提升至36.5%,且增速达13.82%,反映出数字化渗透率不断提高,成为行业增长主要动力。另一方面,部分传统品类如夏令产品收入同比下降12.56%,美国家具业务收入同比下降9.25%,显示市场竞争加剧和消费需求变化对传统业务造成压力。整体来看,市场在数字化转型和产品高端化趋势下,头部企业通过渠道优化和产品创新获得竞争优势,但行业整体增速放缓,部分细分领域面临挑战。
研报提示哪些风险?
研报提示的主要风险包括市场竞争加剧导致利润率承压风险。报告指出销售费用率同比增加1.47个百分点至27.71%,主要由于电商投入增加,反映出行业竞争白热化程度加剧。此外,部分品类如枕芯类收入同比下降10.61%,夏令产品收入同比下降12.56%,提示季节性波动和产品生命周期管理若处理不当可能影响业绩稳定性。同时,经营性现金流净额同比下降69.97%,虽与净利润增速差异有关,但仍需关注公司现金流健康度,尤其是应收账款和存货管理需加强监控,以防范潜在的财务风险。