猜你想问
亚太股份上半年业绩增长34%的原因是什么?
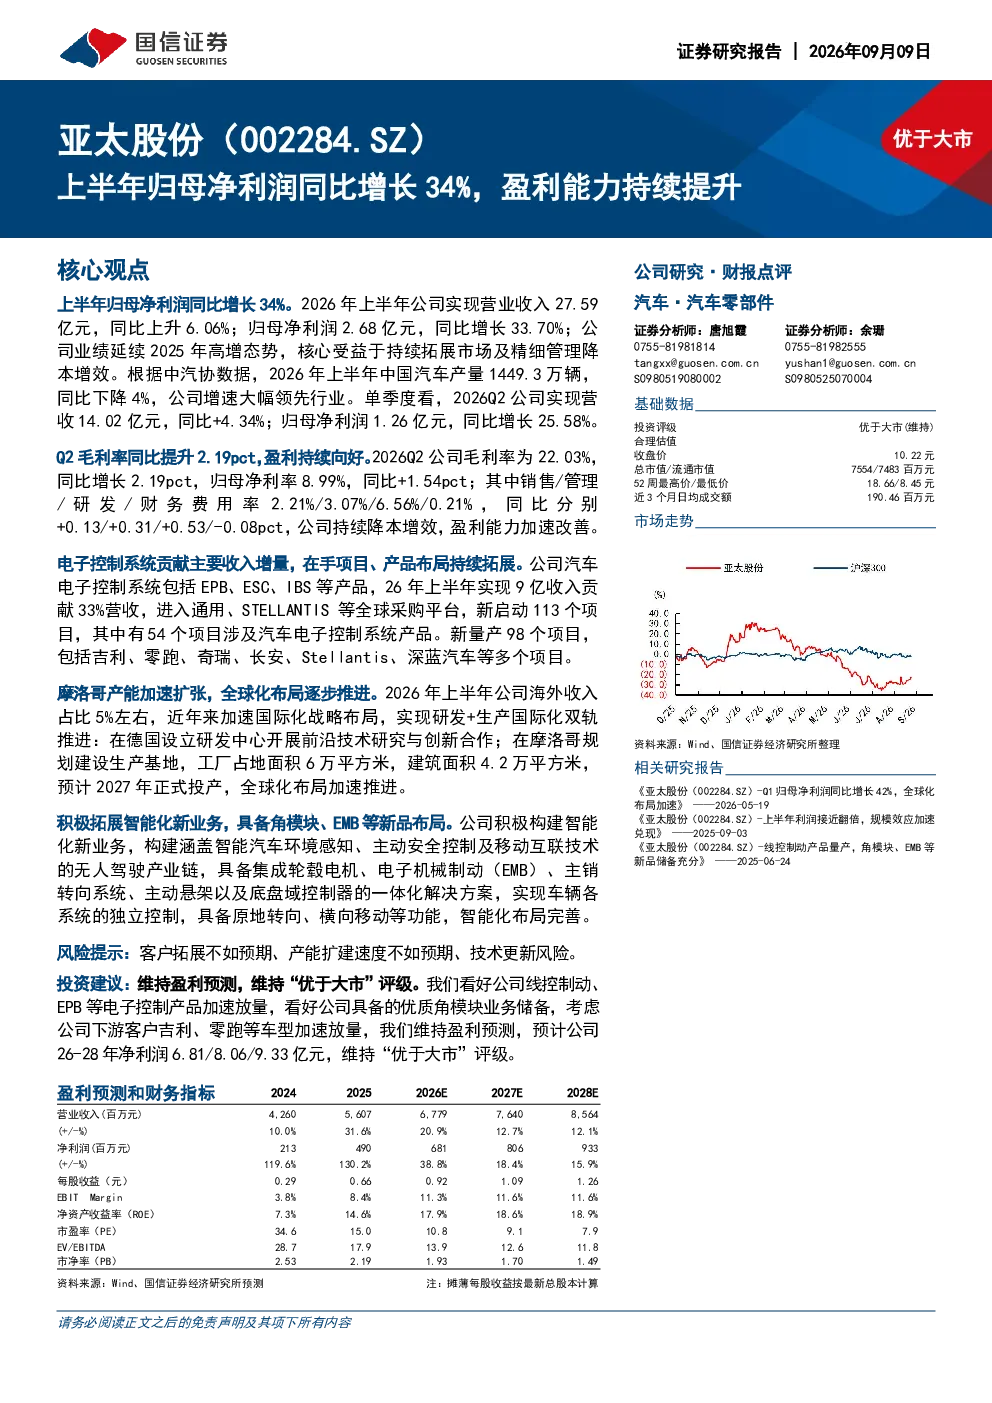
亚太股份上半年归母净利润同比增长34%,主要得益于持续拓展市场和精细管理降本增效。公司业绩增速大幅领先行业,2026年上半年中国汽车产量下降4%,而公司收入上升6.06%。这表明公司在市场竞争中表现强势,同时内部管理效率提升也对其盈利能力有显著贡献。Q2毛利率同比提升2.19pct,归母净利率提升1.54pct,进一步印证了公司盈利能力的持续向好。
亚太股份的核心业务布局有哪些?
亚太股份的核心业务布局主要包括电子控制系统和角模块业务。电子控制系统涵盖EPB、ESC、IBS等产品,已进入通用、STELLANTIS等全球采购平台。角模块业务则涵盖智能汽车环境感知、主动安全控制及移动互联技术,具备集成轮毂电机、EMB、主销转向系统等一体化解决方案。此外,公司还在德国设立研发中心,摩洛哥规划建设生产基地,预计2027年投产,显示出其全球化布局的战略意图。
亚太股份在智能汽车领域的竞争优势体现在哪里?
亚太股份在智能汽车领域的竞争优势主要体现在产品创新和全球化布局。公司电子控制系统产品已进入国际主流车企的采购平台,角模块业务则具备集成化解决方案能力。同时,公司新启动113个项目,新量产98个项目,涉及吉利、零跑、奇瑞等多个国内头部车企,显示出其产品市场接受度高。此外,公司在德国设立研发中心,摩洛哥规划建设生产基地,进一步强化了其全球竞争力。
亚太股份的市场现状如何?
亚太股份的市场现状表现强劲。2026年上半年,公司营业收入27.59亿元(同比增长6.06%),归母净利润2.68亿元(同比增长33.70%)。Q2毛利率同比提升2.19pct,归母净利率提升1.54pct。基础制动系统和电子控制系统分别贡献了64.41%和32.80%的收入,其中电子控制系统收入同比增长27.17%。这些数据表明公司在市场中的地位稳固,且增长动力强劲。
亚太股份面临哪些风险?
亚太股份面临的主要风险包括客户拓展不如预期、产能扩建速度不如预期、技术更新风险和股东减持风险。客户拓展方面,公司需要持续开拓新客户以维持收入增长;产能扩建方面,若扩张速度不及预期,可能影响供应链稳定性;技术更新方面,汽车行业技术迭代迅速,公司需保持技术领先;股东减持方面,大股东减持可能引发股价波动。这些风险需引起投资者关注。