猜你想问
这份研报主要讲了什么内容?
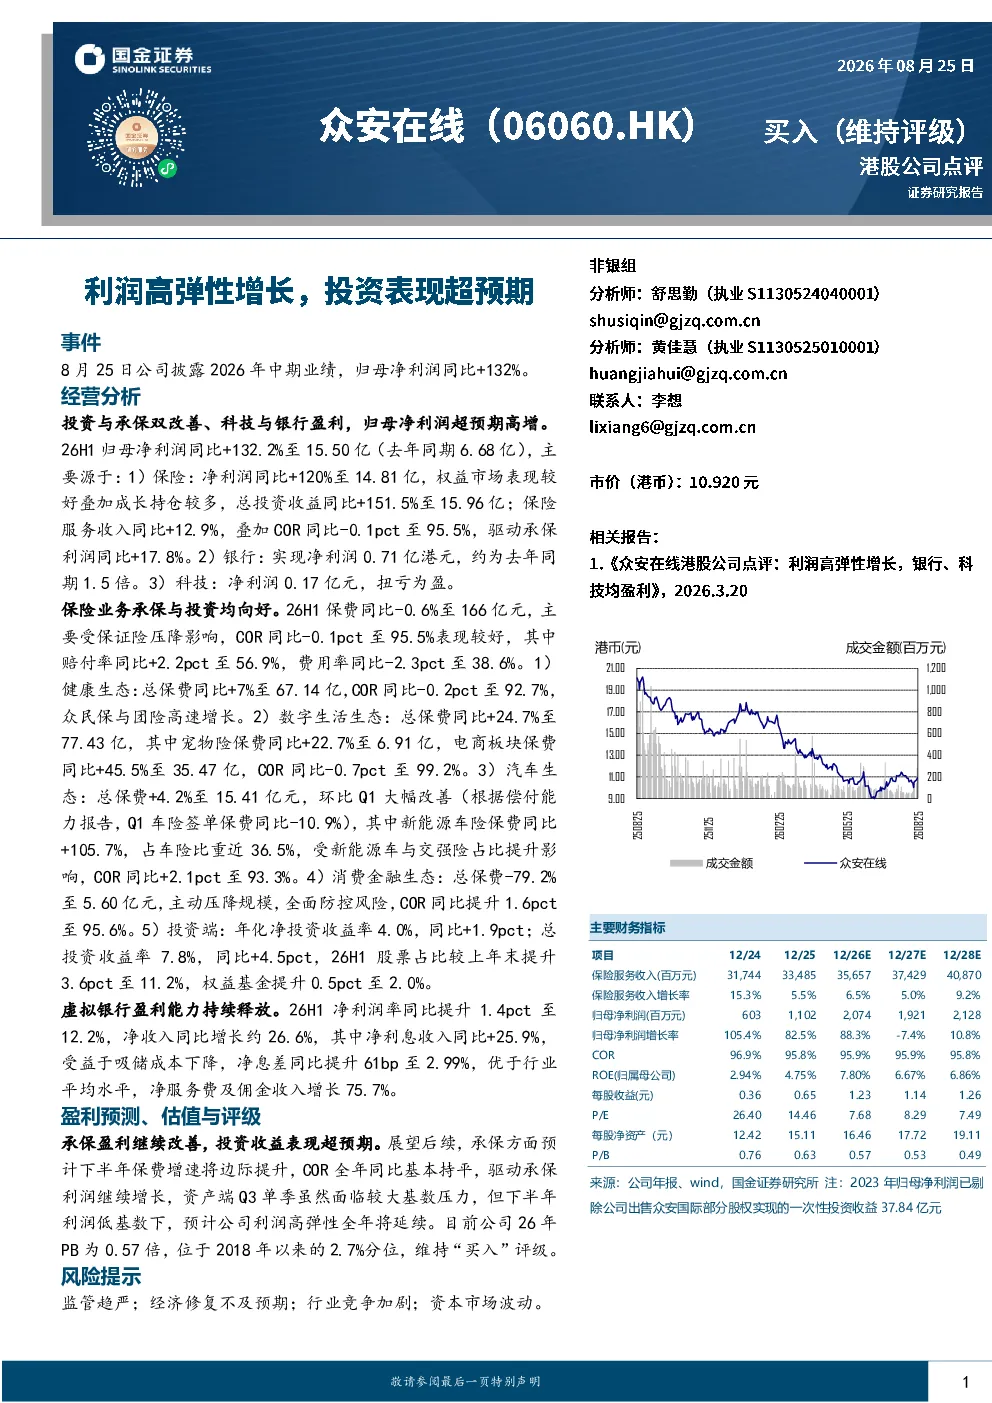
这份研报主要分析了众安在线2026年中期业绩,显示归母净利润同比大幅增长132%。报告详细拆解了保险业务、银行业务和科技业务的盈利改善情况,指出保险业务承保与投资双改善,科技业务扭亏为盈,虚拟银行盈利能力持续释放。各生态板块如健康、数字生活、汽车等均表现亮眼,投资端收益率同比提升。报告预测下半年保费增速将边际提升,承保利润继续增长,维持“买入”评级。
金融行业发展趋势如何?
报告显示金融行业正经历科技与业务融合的转型期,众安在线通过科技赋能实现保险业务多元化和效率提升。健康生态、数字生活生态(含宠物险、电商险)及汽车生态(尤其新能源车险)增长迅速,反映行业向数字化、场景化发展。虚拟银行净利润率提升,显示科技驱动下银行业务模式创新。整体看,行业竞争加剧,但头部企业通过科技和生态布局实现差异化竞争。
研报重点分析了哪些方向?
研报重点分析了众安在线的承保与投资双改善逻辑。承保端,报告拆解了各生态板块保费、COR、赔付率、费用率等关键指标,显示健康生态稳健、数字生活生态高速增长、汽车生态新能源车险爆发式增长。投资端,报告强调总投资收益率同比提升4.5pct,年化净投资收益率提升1.9pct,权益配置优化。此外,虚拟银行净息差提升61bp,反映其盈利能力持续释放。
当前市场对众安在线的判断是什么?
市场对众安在线的判断主要基于其业绩超预期表现。报告指出公司26H1归母净利润同比+132.2%,主要得益于保险业务盈利能力提升、投资收益表现超预期,以及科技业务扭亏为盈。各生态板块展现强劲增长动能,虚拟银行盈利能力持续改善。尽管面临保证险压降、基数效应等挑战,但报告认为下半年保费增速和承保利润有望继续增长,维持“买入”评级。
研报提示了哪些风险?
研报提示了四项主要风险:一是监管趋严可能影响业务创新和盈利空间;二是经济修复不及预期可能影响保费增长和投资收益;三是行业竞争加剧可能压缩利润率;四是资本市场波动可能影响投资端表现。报告强调需关注这些风险因素对公司未来业绩的潜在影响。