猜你想问
这份研报的核心内容是什么?
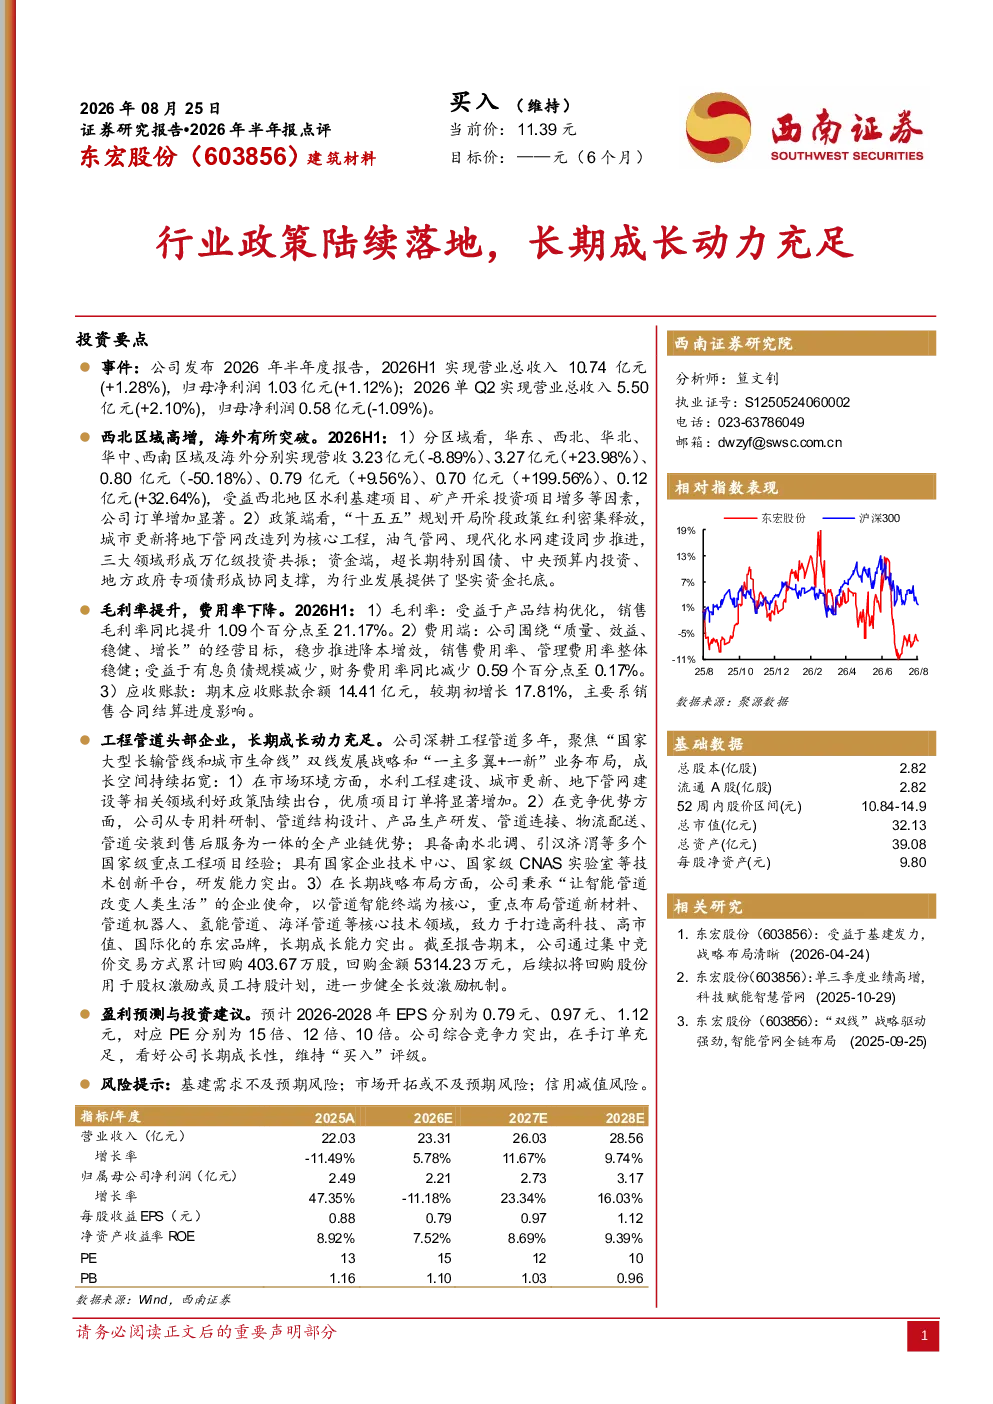
这份研报主要点评了东宏股份2026年半年报,分析了公司在区域与海外市场的表现,指出西北和西南区域营收显著增长。报告强调了“十五五”规划对城市更新、油气管网、水网建设的推动作用,以及超长期特别国债等政策对行业的资金支持。此外,报告还分析了公司盈利能力改善的原因,包括产品结构优化和费用端控制,并介绍了公司在工程管道领域的竞争优势和战略布局,如聚焦管道智能终端、布局新材料等核心技术领域。
当前工程管道行业的发展趋势如何?
当前工程管道行业的发展趋势向好,主要得益于国家政策支持。例如,“十五五”规划推动城市更新、油气管网、水网建设,形成万亿级投资共振。超长期特别国债、中央预算内投资、地方政府专项债等多渠道资金协同支撑,为行业发展提供保障。此外,水利工程建设、地下管网改造等政策红利也促进了行业订单增长,显示出长期成长动力充足。
研报重点分析了东宏股份的哪些方面?
研报重点分析了东宏股份的区域市场表现、政策与资金支持、盈利能力改善、竞争优势与战略布局。在区域市场方面,报告指出西北和西南区域营收显著增长,尤其西南区域受益于地下管网改造政策。政策与资金支持方面,报告强调了国家规划与财政资金的推动作用。盈利能力方面,公司销售毛利率提升,费用端控制良好。竞争优势方面,公司具备全产业链优势,并聚焦管道智能终端等核心技术领域。
根据报告,当前市场现状如何判断?
根据报告,当前市场现状积极,主要表现为政策利好驱动行业增长。国家政策推动城市更新、油气管网、水网建设,形成万亿级投资市场。同时,超长期特别国债等资金支持为行业发展提供保障。东宏股份的区域市场表现也印证了这一趋势,如西北和西南区域营收显著增长。此外,公司盈利能力改善和战略布局也显示出市场对其发展的认可。
研报提示了哪些风险?
研报提示了三方面风险:基建需求不及预期、市场开拓不及预期、信用减值风险。基建需求不及预期可能导致行业订单增长放缓,影响公司业绩。市场开拓不及预期则可能限制公司业务扩张。信用减值风险则涉及公司应收账款增长较快,可能存在坏账风险。这些风险需关注,但报告仍看好公司长期成长性。