猜你想问
昊海生科2026年半年报核心内容有哪些?
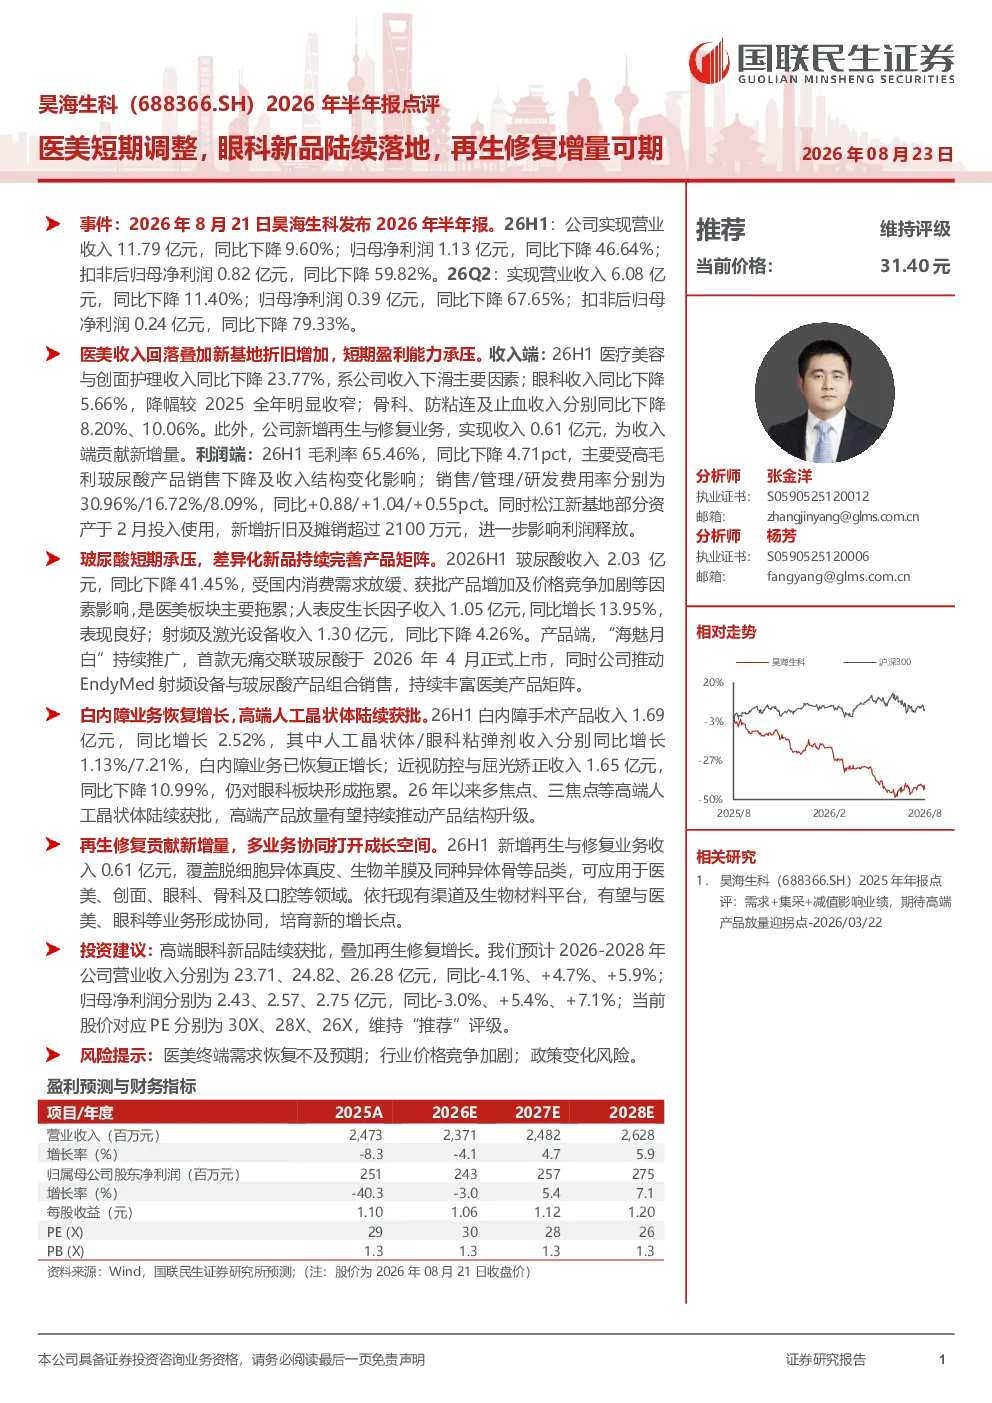
2026年上半年,公司医美板块收入下降23.77%是收入下滑主因,眼科收入降幅收窄至5.66%,骨科、防粘连及止血收入分别下降8.20%、10.06%。新增再生与修复业务收入0.61亿元贡献增量。毛利率下降4.71pct至65.46%,主要因玻尿酸销售下滑及收入结构变化;销售/管理/研发费用率同比分别上升0.88%、1.04%、0.55pct;松江新基地折旧及摊销增加2100万元影响利润。玻尿酸收入下降41.45%,受需求放缓、获批产品增加及价格竞争加剧影响;人表皮生长因子收入同比增长13.95%;眼科业务白内障手术产品收入同比增长2.52%,人工晶状体/眼科粘弹剂收入分别增长1.13%/7.21%;再生修复业务覆盖脱细胞异体真皮、生物羊膜等品类,有望与医美、眼科业务协同。
医美赛道2026年发展趋势如何?
2026年医美板块短期承压,受消费需求放缓、获批产品增加及价格竞争加剧影响。玻尿酸收入下降41.45%,但人表皮生长因子收入同比增长13.95%,显示部分细分产品仍有韧性。眼科业务呈现恢复迹象,白内障手术产品收入同比增长2.52%,人工晶状体/眼科粘弹剂收入分别增长1.13%/7.21%,多焦点/三焦点高端人工晶状体获批推动产品结构升级。再生修复业务作为新增长点,覆盖脱细胞异体真皮、生物羊膜等品类,可应用于多领域,依托现有渠道及平台有望实现业务协同。
研报重点分析了昊海生科的哪些业务方向?
研报重点分析了昊海生科医美、眼科、骨科、防粘连、止血及再生修复业务。医美板块收入下降23.77%,是收入下滑主因;眼科收入同比下降5.66%但降幅收窄;骨科、防粘连及止血收入分别下降8.20%、10.06%。再生修复业务贡献增量,收入0.61亿元。玻尿酸业务短期承压,收入下降41.45%;人表皮生长因子收入同比增长13.95%;眼科业务白内障手术产品收入同比增长2.52%,人工晶状体/眼科粘弹剂收入分别增长1.13%/7.21%;再生修复业务覆盖脱细胞异体真皮、生物羊膜等品类,有望与医美、眼科业务协同。
当前医药市场对昊海生科有何现状判断?
当前医药市场对昊海生科的判断显示其医美板块短期承压,收入下降23.77%,主要受消费需求放缓、获批产品增加及价格竞争加剧影响。眼科业务呈现恢复迹象,白内障手术产品收入同比增长2.52%,人工晶状体/眼科粘弹剂收入分别增长1.13%/7.21%,多焦点/三焦点高端人工晶状体获批推动产品结构升级。再生修复业务作为新增长点,覆盖脱细胞异体真皮、生物羊膜等品类,有望与医美、眼科业务协同。公司2026-2028年营业收入预计同比-4.1%、+4.7%、+5.9%,归母净利润预计同比-3.0%、+5.4%、+7.1%。
研报提示了哪些投资风险?
研报提示的主要风险包括医美终端需求恢复不及预期,可能导致医美板块收入持续承压;行业价格竞争加剧可能进一步压缩玻尿酸等产品的利润空间;政策变化风险可能影响眼科及再生修复业务的审批进度或市场准入。此外,松江新基地折旧及摊销增加2100万元,对利润端形成额外压力。