猜你想问
这份研报主要分析了哪些资产配置方向?
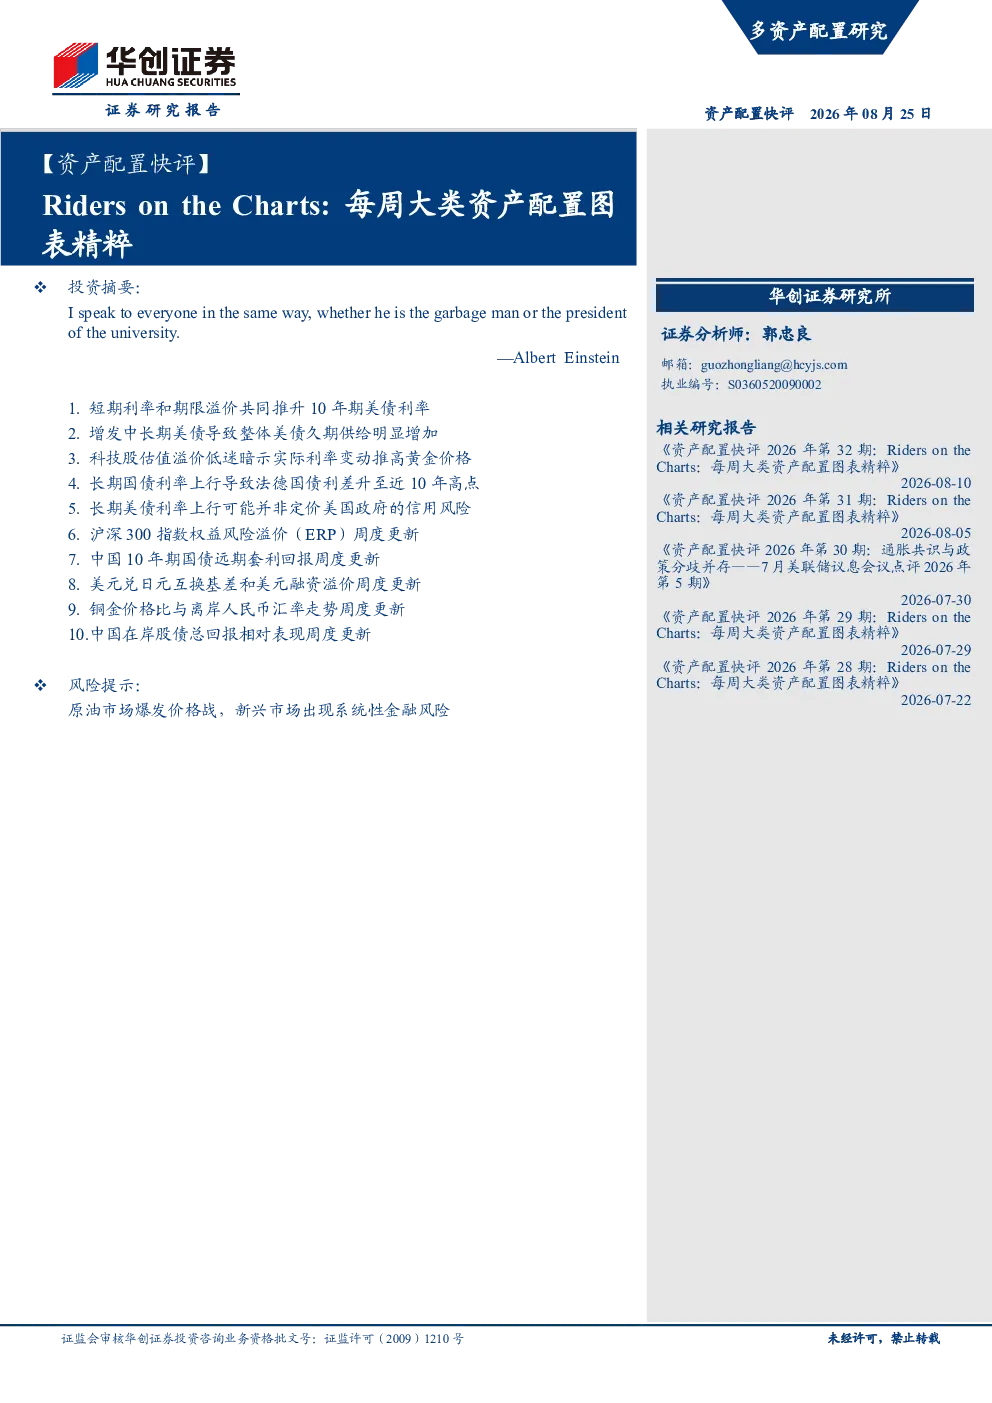
这份研报主要分析了美债利率走势、美债久期供给、科技股估值与黄金价格关系、法德国债利差、美债信用风险定价、沪深300指数ERP、中国10年期国债远期套利回报、美元兑日元互换基差与融资溢价、铜金价格比与离岸人民币汇率、中国在岸股债总回报相对表现等大类资产配置方向。
当前美债市场的主要变化趋势是什么?
当前美债市场的主要变化趋势包括短期利率和期限溢价共同推升10年期美债利率,增发中长期美债导致整体美债久期供给明显增加,长期美债利率上行但并非定价美国政府的信用风险。这些变化反映了加息预期、美债供给、市场信用风险定价等多重因素的综合影响。
报告对科技股与黄金价格的关系有何分析?
报告分析了科技股估值溢价低迷对黄金价格的影响。Mag7指数相对标普500指数的估值溢价为27%,低于一季度高点,而黄金与实际利率90天相关性为-0.26,处于11个月低点,表明市场对黄金作为科技股高估值风险对冲的需求低迷。
报告如何判断当前市场状况?
报告通过分析沪深300指数ERP、中国10年期国债远期套利回报、美元兑日元互换基差与融资溢价、铜金价格比与离岸人民币汇率、中国在岸股债总回报相对表现等指标,判断当前市场存在股票资产相对国债超额回报、债市加杠杆套利回报较高、离岸美元融资压力缓解、人民币汇率走势与全球总需求动能指标出现分化等状况。
研报提示了哪些潜在风险?
研报提示的风险包括长期国债利率上行可能引发法德国债利差扩大并蔓延至意大利,市场并未明显将长期美债利率上行视为对美国政府信用风险的定价,以及人民币汇率走势与全球总需求动能指标的背离可能带来的不确定性。
你可能感兴趣
资产配置快评:Riders on the Charts:每周大类资产配置图表精粹
金融华创证券2025-06-10
Riders on the Charts: 每周大类资产配置图表精粹
华创证券2025-06-23
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-07-14
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-05-14
资产配置快评:Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-07-08
【资产配置快评】Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-09-22
【资产配置快评】Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-03-25
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-07-21
Riders on the Charts:每周大类资产配置图表精粹
华创证券2026-03-17
Riders on the Charts:每周大类资产配置图表精粹
华创证券2026-06-23