猜你想问
这份研报主要讲了什么内容?
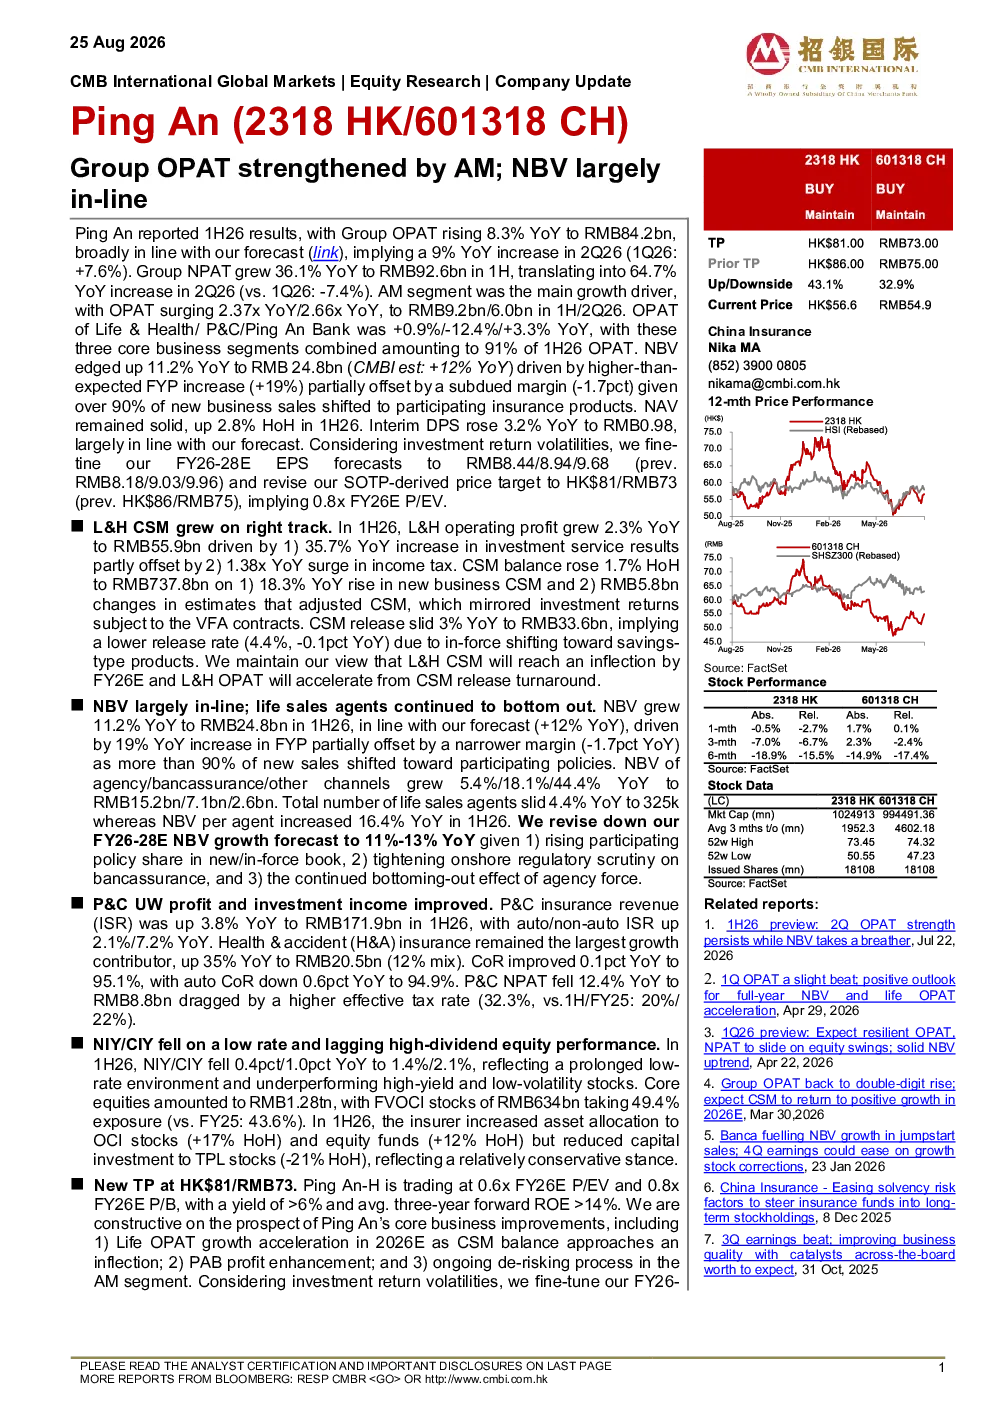
这份研报主要分析了平安集团2026年中期业绩报告,显示集团OPAT同比增长8.3%至842亿元人民币,NPAT同比增长36.1%至926亿元人民币。主要增长动力来自资产管理业务,寿险、健康险、非车险、平安银行的OPAT同比分别增长0.9%/-12.4%/+3.3%。NBV同比增长11.2%至248亿元人民币,主要受预期之外的FYP增长(增长19%)推动,部分被利润率下降(下降1.7个百分点)抵消。净资产价值保持稳健,2026年中期同比增长2.8%。中期每股派息同比增长3.2%至0.98元人民币。中国保险业务方面,L&H CSM业务发展势头良好,2026年上半年营业利润同比增长2.3%,达到559亿元人民币,CSM总资产同比增长1.7%,达到7378亿元人民币。CSM释放额同比下降3%,降至336亿元人民币。预计L&H CSM将在2026财年达到拐点,且L&H的OPAT将随着CSM释放额的改善而加速增长。寿险业务方面,2026年上半年净值同比增长11.2%至248亿元人民币,主要受非车险保费收入同比增长19%的推动,但新单保费收入占比超过90%转向参与分红保单导致承保利润率同比收窄1.7个百分点的部分抵消。寿险销售代理人总数同比下降4.4%至32.5万人,而人均净值为2026年上半年同比增长16.4%。鉴于新单及在保保单中参与分红保单的占比持续上升,对银保渠道的监管审查趋严,以及代理人队伍持续触底效应,将2026-2028年预期年化净值增长率下调至11%-13%。财产险业务方面,2026年上半年财产险保费收入同比增长3.8%至1719亿元人民币,健康险及意外险(H&A)仍是主要增长贡献来源,同比增长35%至205亿元人民币。综合成本率(CoR)同比增长0.1个百分点至95.1%,其中车险综合成本率同比下降0.6个百分点至94.9%。财产险税前净利润(NPAT)同比下降12.4%至88亿元人民币,主要受有效税率上升影响。投资方面,纽币/离岸人民币汇率走低,核心股票规模达1.28万亿元人民币,其中FVOCI股票占比49.4%。保险公司增加对OCI股票和股票基金的资产配置,但减少对TPL股票的资本投资,体现出相对保守的立场。研究结论方面,维持买入评级,目标价81港元/73元人民币,预计2026E年寿险OPAT增长加速,随着客户服务经理(CSM)余额接近拐点;养老险业务利润提升;资产管理(AM)板块持续的风险缓释进程。
保险行业未来发展趋势如何?
保险行业未来发展趋势显示,寿险业务面临转型压力,新单保费收入占比超过90%转向参与分红保单导致承保利润率收窄,代理人队伍持续触底效应,对银保渠道的监管审查趋严,这些因素将影响2026-2028年预期年化净值增长率。同时,财产险业务保持稳健增长,2026年上半年财产险保费收入同比增长3.8%,健康险及意外险(H&A)仍是主要增长贡献来源,同比增长35%。综合成本率(CoR)有所上升,但车险综合成本率同比下降。投资方面,保险公司体现出相对保守的立场,增加对OCI股票和股票基金的资产配置,减少对TPL股票的资本投资。整体来看,保险行业未来发展趋势受多重因素影响,包括监管政策、市场竞争、产品创新等,需要关注行业动态和政策变化。
研报重点分析了哪些方向?
研报重点分析了平安集团2026年中期业绩报告,涵盖多个业务板块和关键指标。资产管理(AM)板块方面,OPAT同比增长8.3%至842亿元人民币,NPAT同比增长36.1%至926亿元人民币,主要增长动力来自资产管理业务。寿险业务方面,净值同比增长11.2%至248亿元人民币,主要受非车险保费收入同比增长19%的推动,但新单保费收入占比超过90%转向参与分红保单导致承保利润率同比收窄1.7个百分点。代理人总数同比下降4.4%至32.5万人,而人均净值为2026年上半年同比增长16.4%。财产险业务方面,保费收入同比增长3.8%至1719亿元人民币,健康险及意外险(H&A)仍是主要增长贡献来源,同比增长35%。综合成本率(CoR)同比增长0.1个百分点至95.1%,其中车险综合成本率同比下降0.6个百分点至94.9%。投资方面,核心股票规模达1.28万亿元人民币,其中FVOCI股票占比49.4%,保险公司增加对OCI股票和股票基金的资产配置,但减少对TPL股票的资本投资。研究结论方面,维持买入评级,目标价81港元/73元人民币,预计2026E年寿险OPAT增长加速,随着客户服务经理(CSM)余额接近拐点;养老险业务利润提升;资产管理(AM)板块持续的风险缓释进程。
当前市场对平安集团有何判断?
当前市场对平安集团的判断显示,公司业绩保持稳健增长,2026年中期业绩报告显示OPAT和NPAT均实现同比增长,主要增长动力来自资产管理业务。寿险业务方面,虽然面临转型压力,但净值和人均净值仍保持增长,预计2026-2028年预期年化净值增长率下调至11%-13%。财产险业务保持稳健增长,保费收入和利润均有所提升。投资方面,保险公司体现出相对保守的立场,增加对OCI股票和股票基金的资产配置,减少对TPL股票的资本投资。研究结论方面,维持买入评级,目标价81港元/73元人民币,预计2026E年寿险OPAT增长加速,随着客户服务经理(CSM)余额接近拐点;养老险业务利润提升;资产管理(AM)板块持续的风险缓释进程。市场对平安集团的判断较为积极,但仍需关注行业动态和政策变化。
研报提示了哪些风险?
研报提示了平安集团面临的主要风险,包括寿险和金融集团监管趋严,可能对业务发展产生一定影响。股市波动加剧可能导致投资收益不稳定,增加投资风险。利率长期处于低位可能影响保险公司的投资收益,需要关注利率走势。此外,寿险业务转型过程中,新单保费收入占比超过90%转向参与分红保单导致承保利润率收窄,代理人队伍持续触底效应,对银保渠道的监管审查趋严,这些因素也可能影响公司业绩。需要关注行业动态和政策变化,及时调整经营策略。