猜你想问
这份研报主要讲了什么内容?
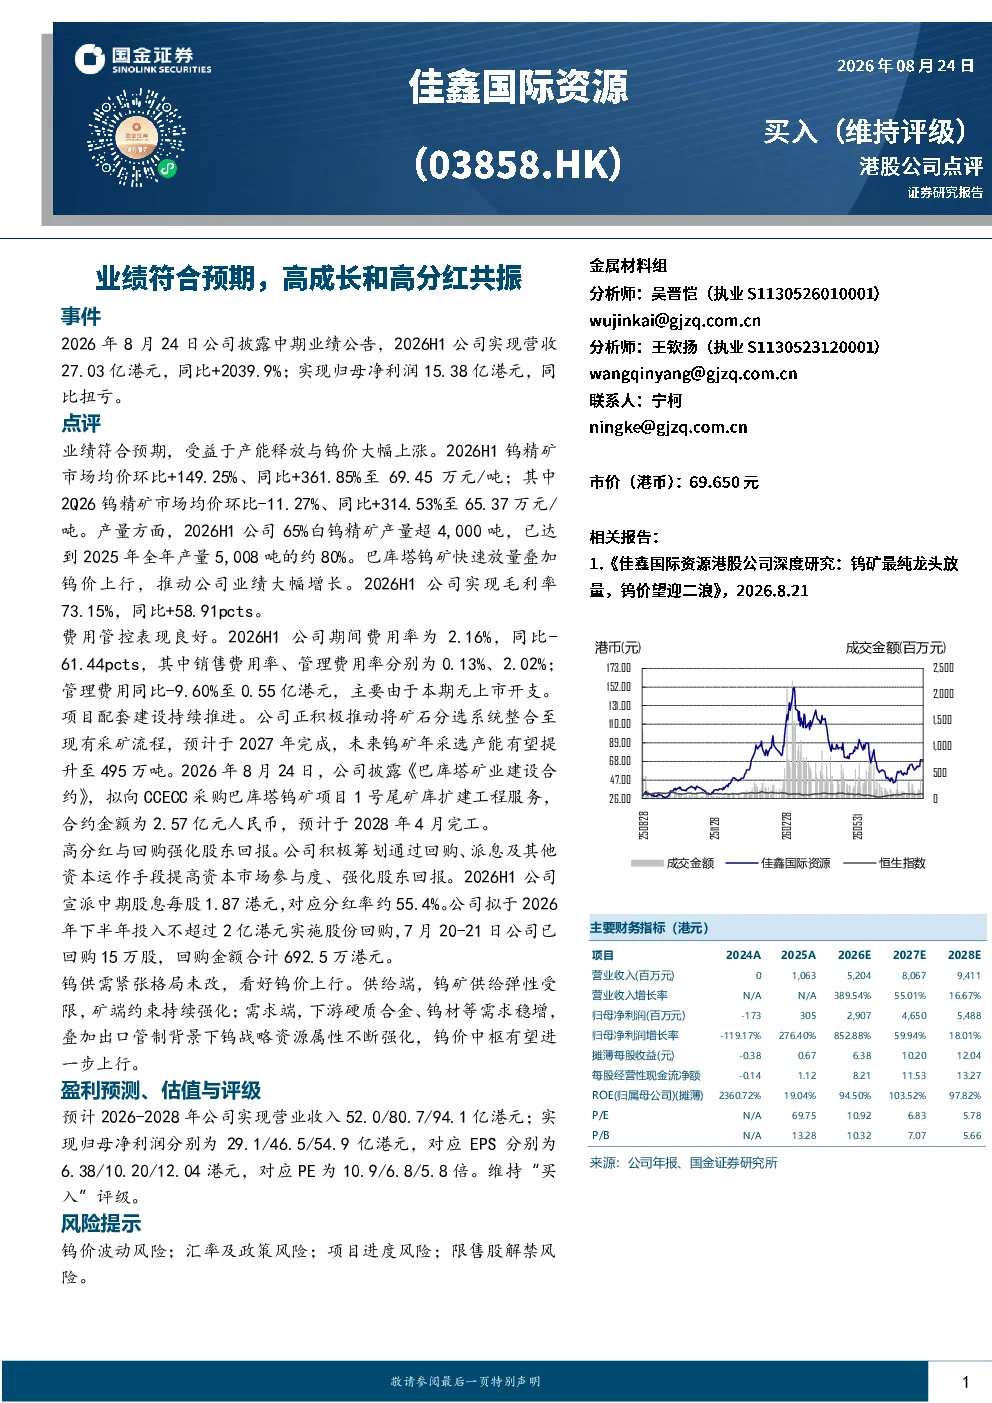
这份研报主要分析了佳鑫国际资源2026年上半年的业绩表现。公司实现营收27.03亿港元,同比增长2039.9%;归母净利润15.38亿港元,同比扭亏。主要受益于产能释放和钨价大幅上涨,钨精矿市场均价同比上涨361.85%。公司65%白钨精矿产量超过4000吨,达到2025年全年产量的约80%。同时,公司费用管控良好,期间费用率同比下降61.44个百分点,并积极筹划股东回报措施。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势看好。钨供需紧张格局未改,钨价中枢有望进一步上行。供给端,钨矿供给弹性受限,矿端约束持续强化;需求端,下游硬质合金、钨材等需求稳增,叠加出口管制背景下钨战略资源属性不断强化。此外,佳鑫国际资源正积极推动矿石分选系统整合,未来钨矿年采选产能有望提升至495万吨,进一步强化行业地位。
研报重点分析了佳鑫国际资源的哪些方面?
研报重点分析了佳鑫国际资源的业绩表现、费用管控、项目进展和股东回报。业绩方面,公司上半年营收和净利润大幅增长,主要受益于钨价上涨和产能释放;费用管控方面,期间费用率同比下降61.44个百分点,表现良好;项目进展方面,公司正推动矿石分选系统整合,未来产能有望提升;股东回报方面,公司宣派中期股息每股1.87港元,并拟实施股份回购。
当前钨市场现状如何?
当前钨市场供需紧张格局未改,钨价中枢有望进一步上行。供给端,钨矿供给弹性受限,矿端约束持续强化,主要钨矿项目如佳鑫国际资源的巴库塔钨矿快速放量,但整体供给增长有限;需求端,下游硬质合金、钨材等需求稳增,出口管制背景下钨的战略资源属性不断强化,进一步支撑钨价。
研报提示了哪些风险?
研报提示了钨价波动风险、汇率及政策风险、项目进度风险、限售股解禁风险。钨价波动风险主要来自市场供需变化和国际贸易环境;汇率及政策风险涉及国际结算汇率变动和国家相关政策调整;项目进度风险包括巴库塔钨矿项目建设和产能释放的进度不确定性;限售股解禁风险则涉及大股东股份解禁可能对公司股价的影响。