猜你想问
鲟龙科技这份研报的核心内容是什么?
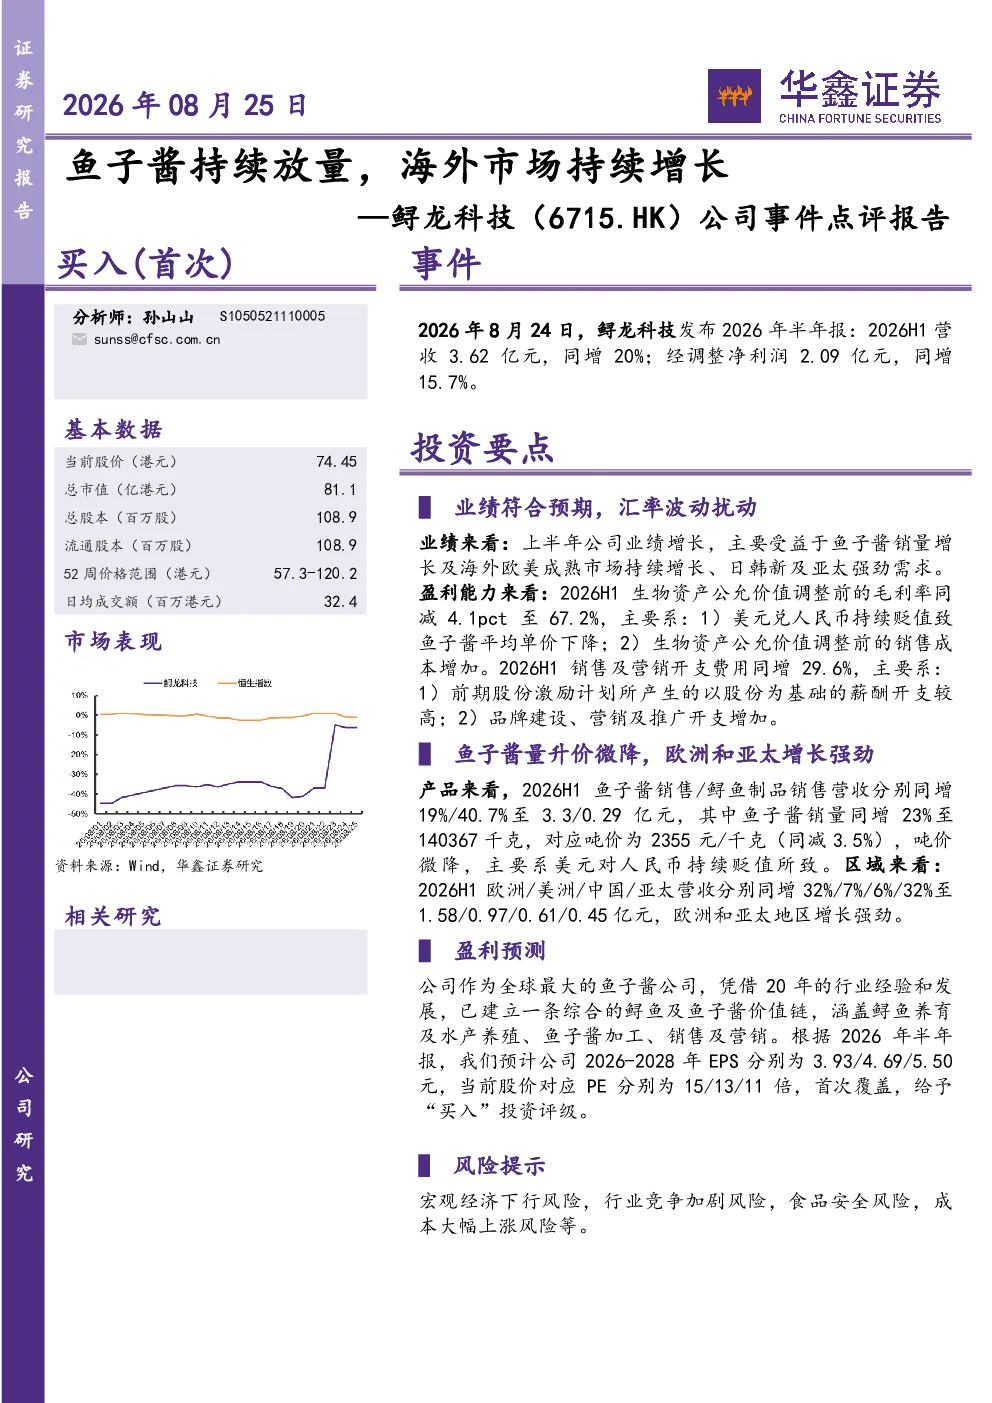
鲟龙科技2026年上半年业绩增长符合预期,营收3.62亿元(同增20%),经调整净利润2.09亿元(同增15.7%)。主要受益于鱼子酱销量增长及海外欧美成熟市场持续增长、日韩新及亚太强劲需求。毛利率同减4.1pct至67.2%,主要受美元兑人民币贬值导致鱼子酱平均单价下降(吨价微降3.5%至2355元/千克)及生物资产公允价值调整前销售成本增加影响。销售及营销开支费用同增29.6%,主要来自股份激励计划及品牌建设投入。鱼子酱销量同增23%至140367千克,吨价微降。鲟鱼制品销售营收同增40.7%至0.29亿元。欧洲/美洲/中国/亚太营收分别同增32%/7%/6%/32%,其中欧洲和亚太地区增长强劲。预计2026-2028年EPS分别为3.93/4.69/5.50元,对应PE分别为15/13/11倍。首次覆盖,给予“买入”评级。
鱼子酱行业的发展趋势如何?
鱼子酱行业受益于全球高端消费需求增长,海外欧美成熟市场持续增长,日韩新及亚太地区需求强劲。鲟龙科技鱼子酱销量同增23%,但吨价微降3.5%至2355元/千克,主要受美元贬值影响。毛利率下降反映市场竞争加剧和成本压力,但亚太等新兴市场增长潜力大。未来需关注产品创新、品牌建设和成本控制,以应对行业竞争和宏观经济波动带来的挑战。
研报重点分析了鲟龙科技的哪些方面?
研报重点分析了鲟龙科技2026年上半年业绩表现,包括营收和净利润增长,主要受益于鱼子酱销量提升和海外市场扩张。同时关注了盈利能力变化,毛利率下降主要因美元贬值和成本增加,销售费用同增来自激励和品牌投入。产品方面,鱼子酱销量增长23%,鲟鱼制品营收同增40.7%。区域表现显示欧洲和亚太增长强劲,营收分别同增32%和32%。研报还预测了未来三年EPS增长和首次覆盖“买入”评级。
当前鱼子酱市场的现状如何?
当前鱼子酱市场呈现供需两旺态势,鲟龙科技上半年营收和净利润均实现增长,反映市场需求稳定。但行业面临毛利率下降挑战,主要受美元贬值导致鱼子酱平均单价下降,吨价微降3.5%。欧洲和亚太市场增长强劲,但竞争加剧和成本压力需关注。鲟龙科技通过产品创新和品牌建设应对市场变化,但需警惕宏观经济波动、行业竞争和食品安全风险。
这份研报提示了哪些风险?
研报提示了宏观经济下行风险,可能影响高端消费需求;行业竞争加剧风险,可能导致价格战和利润下滑;食品安全风险,需加强供应链管理和质量控制;成本大幅上涨风险,包括原材料和运营成本增加。此外,汇率波动风险也可能影响盈利能力。鲟龙科技需通过多元化市场布局和成本优化来应对这些风险。