猜你想问
这份研报的核心内容是什么?
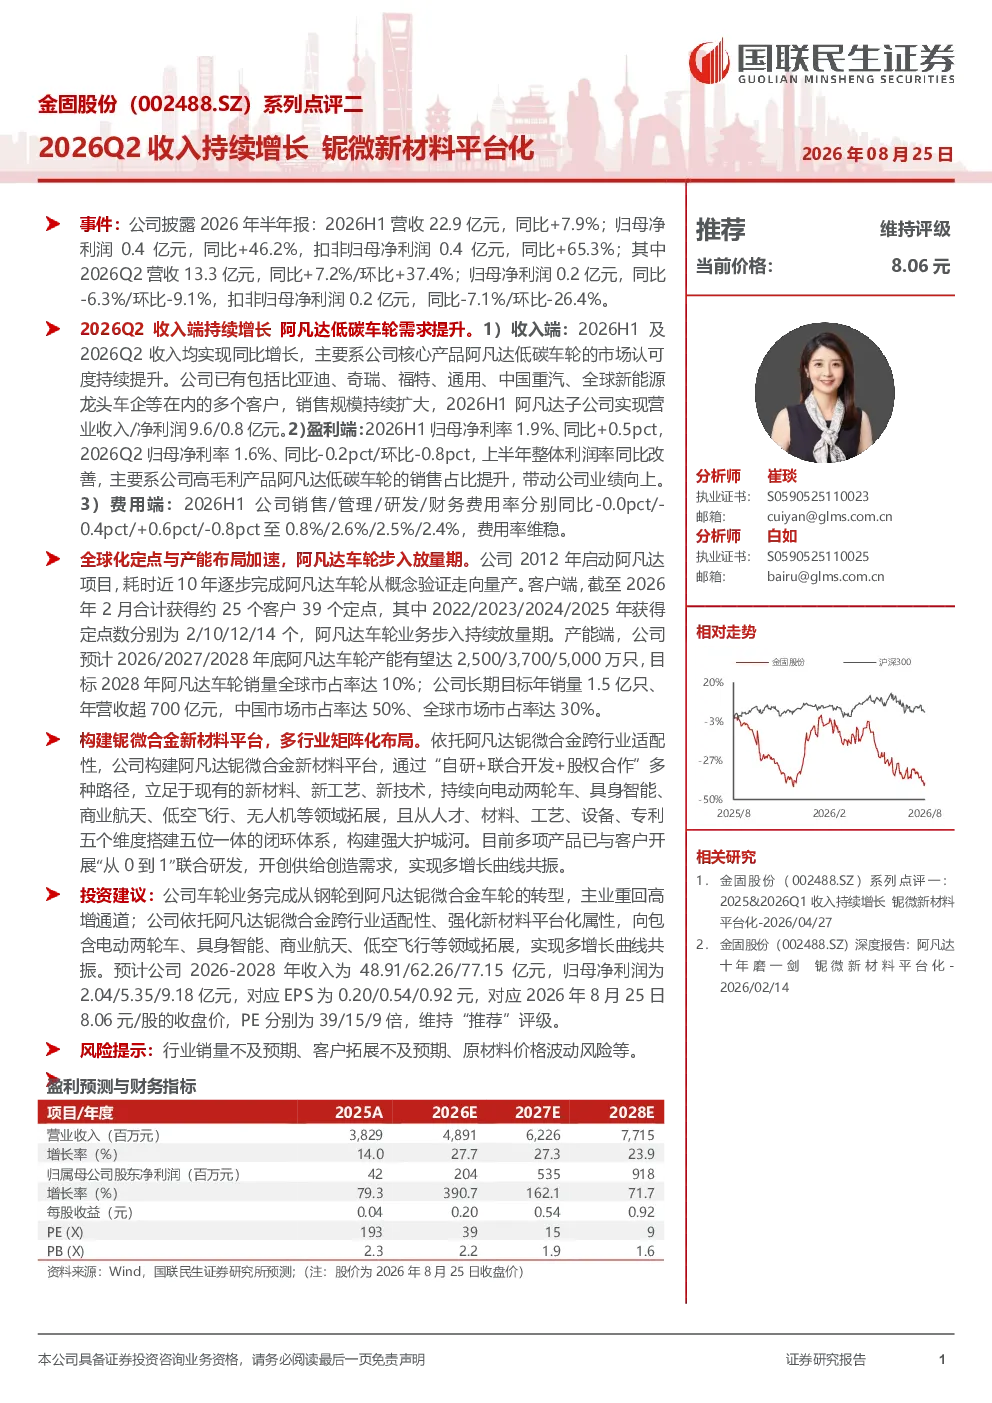
这份研报分析了金固股份2026年上半年的业绩表现,指出公司营收22.9亿元同比增长7.9%,归母净利润0.4亿元同比增长46.2%。主要增长动力来自核心产品阿凡达低碳车轮的市场认可度提升,客户包括比亚迪、奇瑞、福特、通用等。同时,公司通过新材料平台化战略,拓展电动两轮车、具身智能等领域,实现多增长曲线共振。
阿凡达车轮的市场发展趋势如何?
阿凡达车轮市场发展趋势积极,自2012年启动至今已完成从概念验证到量产。截至2026年2月,已获得约25个客户39个定点,预计到2028年底产能将达5,000万只,目标2028年全球市占率达10%。长期规划年销量1.5亿只,年营收超700亿元,中国市场市占率达50%,全球市占率达30%。
研报重点分析了哪些方向?
研报重点分析了金固股份的业绩表现、收入增长驱动因素、盈利能力及费用控制。同时,深入探讨了阿凡达车轮的放量进展和新材料平台化战略,包括其跨行业适配性、研发路径及已搭建的闭环体系。此外,还评估了公司多增长曲线共振的投资逻辑及未来业绩预测。
当前市场对金固股份的判断是什么?
当前市场对金固股份的判断显示,公司车轮业务成功转型至高增长通道,阿凡达车轮市场认可度持续提升,新材料平台化战略拓展了新的增长空间。公司2026年上半年归母净利率达1.9%,同比提升0.5个百分点,费用率维稳。整体来看,公司业务进展符合市场预期,具备长期发展潜力。
研报提示了哪些风险?
研报提示了行业销量不及预期、客户拓展不及预期、原材料价格波动等风险。这些风险可能影响公司阿凡达车轮的市场表现和新材料平台的拓展进度。此外,高毛利产品销售占比提升带来的利润率改善仍需持续观察,以及跨行业拓展的竞争压力也是潜在风险因素。
你可能感兴趣
阿凡达十年磨一剑,铌微新材料平台化
国联民生证券2026-02-14
铌微合金新材料,开拓下游平台化应用
国泰海通证券2026-08-18
系列点评十八2026Q2收入持续增长,“车+机器人+AI”协同
国联民生证券2026-08-28
系列点评二2026Q2业绩符合预期,智能制造赋能全球化
国联民生证券2026-08-25
吉利汽车(0175.HK)系列点评四十七:2026Q2盈利能力大幅提升,高端化+出海双轮驱动
国联民生证券2026-08-18
长城汽车系列点评三十四:2026Q2营收环比提速 新品高端化与生态出海共振
国联民生证券2026-08-27
2026Q2收入环比持续增长,提高分红比例加大股东回报
国投证券2026-08-27
2021年半年报点评:业绩持续增长,轻质化原料龙头加快布局新材料
基础化工国泰君安证券2021-07-26
2025年中报点评:业绩持续增长,平台化布局陆续落地
机械设备东吴证券2025-08-29
中微公司2025年三季报点评:业绩持续增长,平台化布局加速落地
东吴证券2025-10-30