猜你想问
天士力最新研报核心内容有哪些?
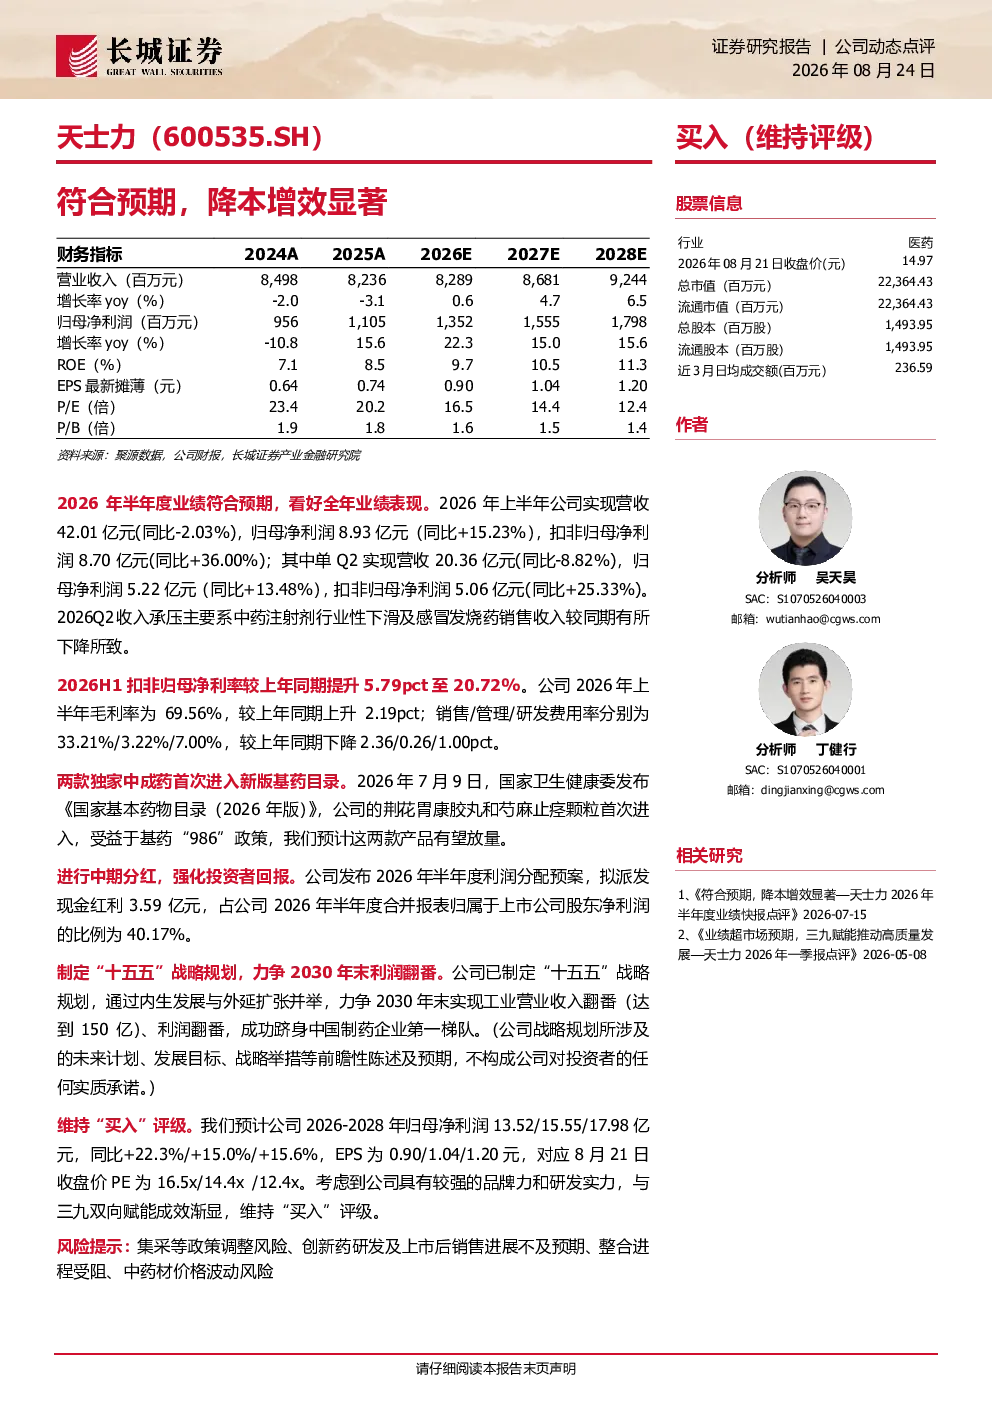
天士力最新研报显示,2026年上半年业绩符合预期,营收42.01亿元(同比-2.03%),归母净利润8.93亿元(同比+15.23%),扣非归母净利润8.70亿元(同比+36.00%)。单Q2营收20.36亿元(同比-8.82%),归母净利润5.22亿元(同比+13.48%),扣非归母净利润5.06亿元(同比+25.33%)。Q2收入下滑主要受中药注射剂行业性下滑及感冒发烧药销售收入下降影响。2026H1扣非归母净利率提升5.79pct至20.72%,毛利率上升2.19pct至69.56%,销售/管理/研发费用率分别下降2.36/0.26/1.00pct。荆花胃康胶丸和芍麻止痉颗粒首次进入新版基药目录,受益于“986”政策,预计产品放量。公司发布2026年半年度利润分配预案,拟派发现金红利3.59亿元,占净利润比例为40.17%
中药行业发展趋势如何?
中药行业正经历政策驱动与市场需求的双重利好。新版基药目录的调整为优质中药品种提供了放量机会,如天士力的荆花胃康胶丸和芍麻止痉颗粒已进入目录。国家“986”政策持续推动中医药传承创新发展,鼓励中药企业提升研发能力。同时,集采政策对中药注射剂的影响逐步显现,行业加速向高附加值、标准化、品牌化方向发展。企业需加强成本控制和产品创新,以应对行业变革。
天士力研报重点分析了哪些方面?
天士力研报重点分析了公司业绩表现、政策利好、投资者回报及战略规划。业绩方面,报告详细拆解了营收、利润、毛利率、费用率等关键指标,揭示了降本增效的显著成效。政策利好方面,新版基药目录的纳入为公司带来增长潜力。投资者回报方面,公司拟派发现金红利,体现其股东关怀。战略规划方面,公司制定了“十五五”目标,力争2030年营收和利润翻番,展现长期发展决心。
当前医药市场整体状况如何?
当前医药市场呈现政策与市场双轮驱动格局。一方面,集采政策持续深化,对中成药行业带来成本压力,但优质品牌和产品受益于品牌溢价。另一方面,国家政策支持中医药发展,为行业提供政策红利。市场竞争加剧,企业需通过创新提升核心竞争力。同时,中药材价格波动、创新药研发风险等也为市场带来不确定性。企业需在政策机遇与市场挑战中寻求平衡,实现稳健发展。
天士力研报提示了哪些风险?
天士力研报提示了四类主要风险:一是集采政策调整风险,可能导致产品价格下降或市场份额变化。二是创新药研发及销售进展不及预期,影响长期增长潜力。三是整合进程受阻,可能影响资源协同效率。四是中药材价格波动风险,直接影响原材料成本。这些风险需引起关注,企业需加强风险管理,确保稳健经营。