猜你想问
这份研报主要分析了纯碱市场的哪些方面?
这份研报主要分析了纯碱市场的供需关系、库存情况、供应端产能利用率变化、下游需求端开工率以及价格趋势。报告指出当前纯碱市场供需宽松,库存高位,价格近期预计低位震荡,后期需关注开工变化。
纯碱行业未来的发展趋势如何?
纯碱行业未来发展趋势需关注供应端产能利用率变化及下游需求端开工情况。当前供应端产能利用率提升,产量持续增长,显示供应压力加大;需求端浮法玻璃开工稳定,光伏玻璃开工下降,整体需求偏弱。后期需关注开工及需求改善情况对市场的影响。
研报重点分析了纯碱市场的哪些数据?
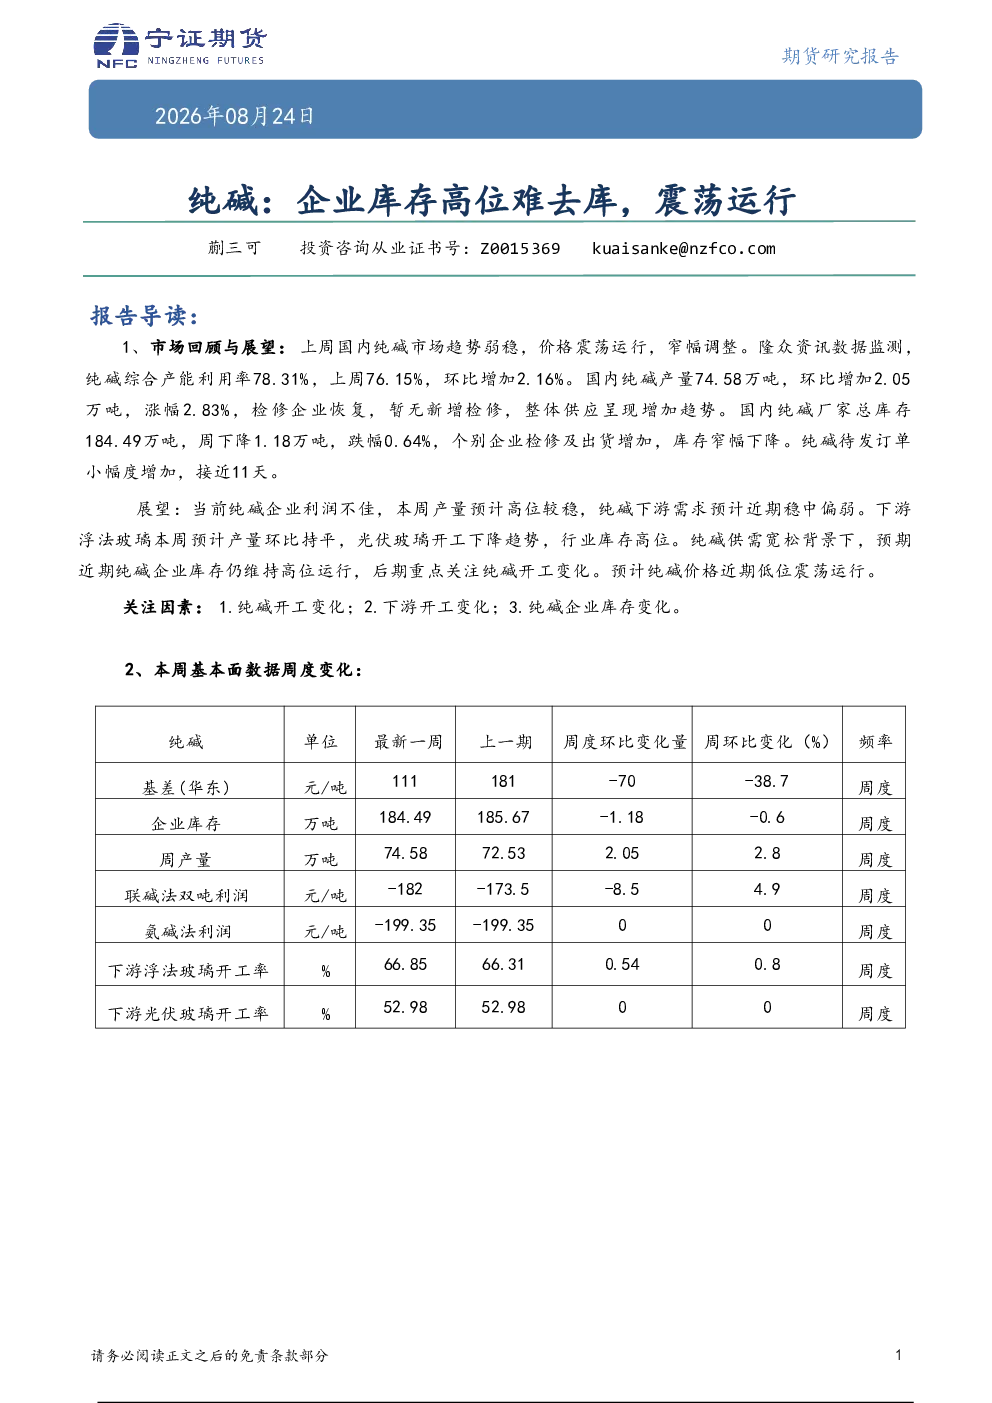
研报重点分析了纯碱市场的企业库存、产量、基差、利润以及下游开工率等数据。数据显示厂家总库存184.49万吨,环比下降1.18万吨;产量74.58万吨,环比增长2.05万吨;华东基差-38.7元/吨,环比下降70元/吨;联碱法双吨利润-182元/吨,氨碱法利润-199.35元/吨;浮法玻璃开工66.8%,光伏玻璃开工52.9%。
当前纯碱市场的现状如何判断?
当前纯碱市场现状判断为供需宽松,库存高位。供应端产能利用率提升,产量增长,检修企业恢复,整体供应增加;库存端厂家库存虽窄幅下降,但整体仍高位,去库缓慢;需求端企业利润不佳,产量高位稳定,下游浮法玻璃产量持平,光伏玻璃开工下降。
这份研报提示了哪些风险因素?
这份研报提示了纯碱市场需关注的主要风险因素包括供应端开工变化、下游需求端开工变化以及企业库存变化。例如供应端产能利用率提升可能导致供应压力加大,下游开工率下降可能影响需求,而库存高位则意味着去库缓慢,这些因素都可能对纯碱价格产生影响。
你可能感兴趣
纯碱:企业库存高位难去库,震荡运行
宁证期货2026-08-31
纯碱:企业库存高位难去库
宁证期货2026-09-14
铝期货周报:去库难持续高位震荡,低库存仍然强支撑,后市谨防政策力度弱于预期,
格林大华期货2020-12-12
纯碱:企业库存高位,震荡运行
宁证期货2026-04-13
纯碱:企业库存高位较稳,震荡运行
宁证期货2026-04-20
纯碱:企业库存预期高位,震荡运行
宁证期货2026-05-06
纯碱:企业库存预期高位,震荡运行
宁证期货2025-12-22
纯碱:企业库存预期高位,震荡运行
宁证期货2026-08-10
纯碱:企业库存高位震荡运行
宁证期货2026-03-09
纯碱:企业库存预期高位,震荡运行
宁证期货2026-07-06