猜你想问
渤海租赁2026年业绩表现如何?
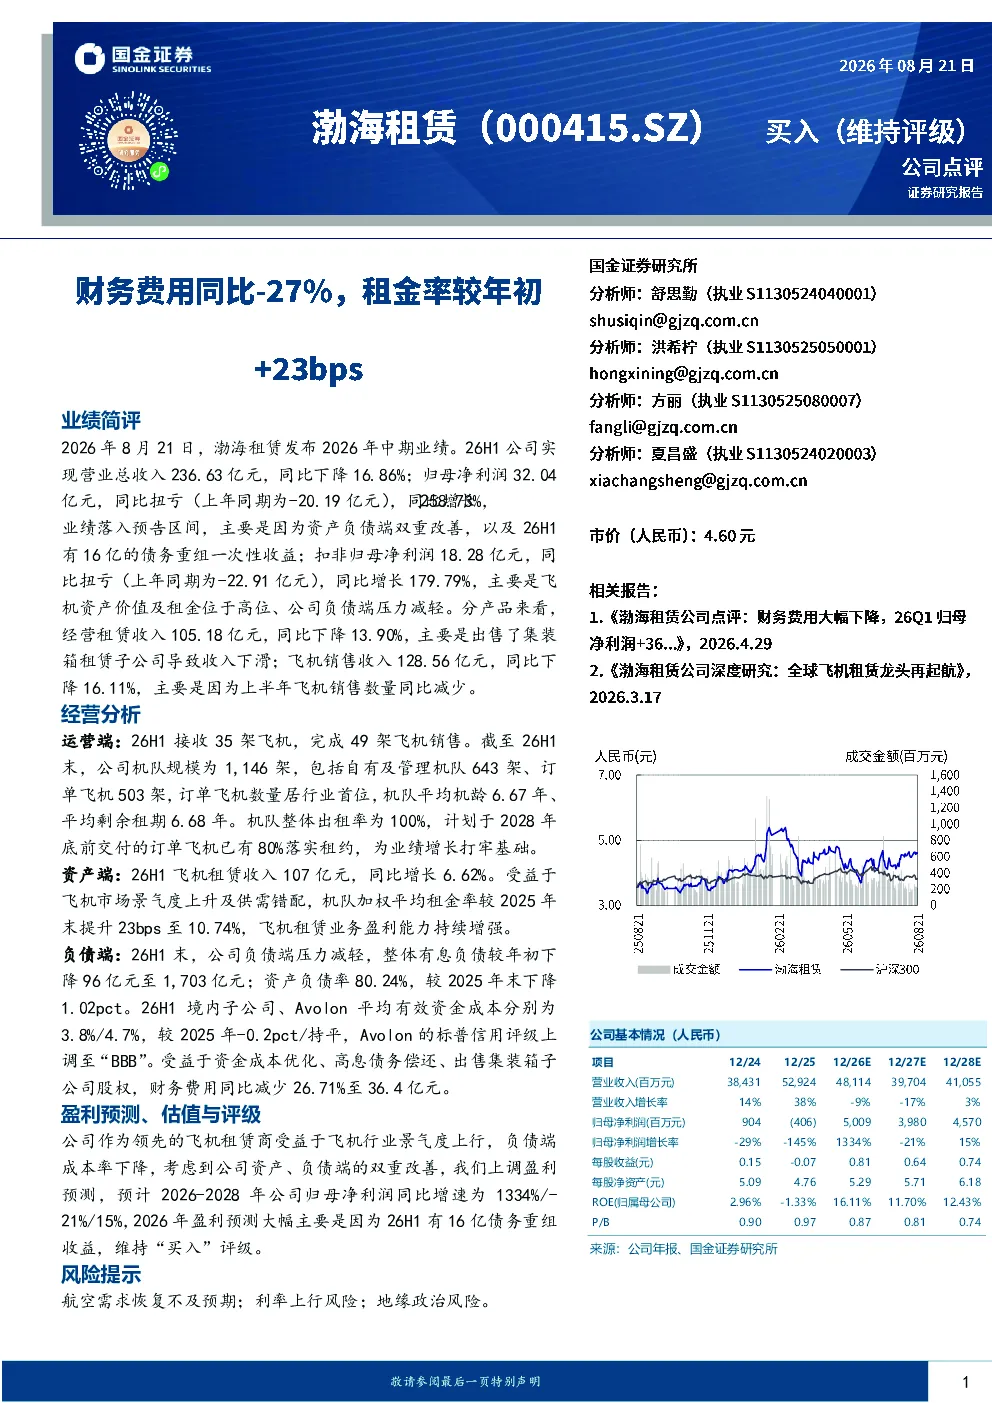
2026年上半年,渤海租赁实现营业总收入236.63亿元,同比下降16.86%;归母净利润32.04亿元,同比扭亏(上年同期为-20.19亿元),同比增长258.73%。业绩主要得益于资产负债端双重改善及16亿债务重组一次性收益。扣非归母净利润18.28亿元,同比扭亏(上年同期为-22.91亿元),同比增长179.79%,主要来自飞机资产价值及租金位于高位、负债端压力减轻。
飞机租赁行业发展趋势如何?
飞机租赁行业受益于航空需求恢复,景气度上行。渤海租赁机队规模持续扩大,截至2026年6月30日,机队规模为1,146架,包括自有及管理机队643架、订单飞机503架,订单飞机数量居行业首位。机队整体出租率为100%,计划于2028年底前交付的订单飞机已有80%落实租约。机队加权平均租金率较2025年末提升23bps至10.74%,飞机租赁业务盈利能力持续增强。
报告重点分析了哪些方面?
报告重点分析了渤海租赁的运营端、资产端和负债端表现。运营端显示机队规模持续扩大,飞机交付和销售情况良好;资产端飞机租赁收入同比增长6.62%,盈利能力增强;负债端有息负债较年初下降96亿元至1,703亿元,资产负债率下降,财务费用同比减少26.71%。
当前市场对航空租赁行业有何判断?
当前市场判断航空租赁行业受益于航空需求恢复和行业景气度上行。渤海租赁作为行业龙头,机队规模和订单数量领先,出租率和租金水平表现良好,财务状况持续改善。行业整体盈利能力增强,但需关注宏观经济和航空需求变化带来的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括航空需求恢复不及预期,可能导致飞机出租率下降和收入增长放缓;利率上行风险,可能增加公司财务费用和融资成本;地缘政治风险,可能对航空运输和供应链产生不利影响。
你可能感兴趣
2023年中报点评:扣非净利润同比增长21%;应收较年初大增207%
国防军工民生证券2023-08-29
泰国联合集团(TU.BK):2016财年第一季度利润同比下降18%,反映出较大的FX收益较年初
信息技术辉立证券2016-04-04
白糖品种:市场表现与与基本面周度报告:产销数率同比偏高,内糖较外盘强
中泰期货2024-05-13
房地产行业市场入住率与租金双双转好:顶级与高端公寓较主流服务式公寓更具韧性
房地产第一太平戴维斯2021-04-28
2023年三季报点评:应收规模较年初增长56%;研发投入加大
国防军工民生证券2023-10-31
【风口研报·公司】细分数据要素领域迎政策催化,这家公司紧跟行业趋势推出新产品实现提价、付费用户较年初增长50万;另一家公司新AI应用逐步打通商业模式,还有互联网精准2C直销带货等看点
未知机构2023-12-05
2024年三季报点评:存货较年初增长41%;毛利率水平稳中有增
电子设备民生证券2024-10-25
固定收益市场周度观察:利率债回归起点,但较年初更具价值
新时代证券2019-11-24
新三板日报:新三板做市企业总数较年初减少逾200家
上海证券2017-09-22
2020年中报点评:营收增速回正,在手订单达2.26万亿,较年初增加13%
建筑建材华创证券2020-08-30