猜你想问
这份研报的核心内容是什么?
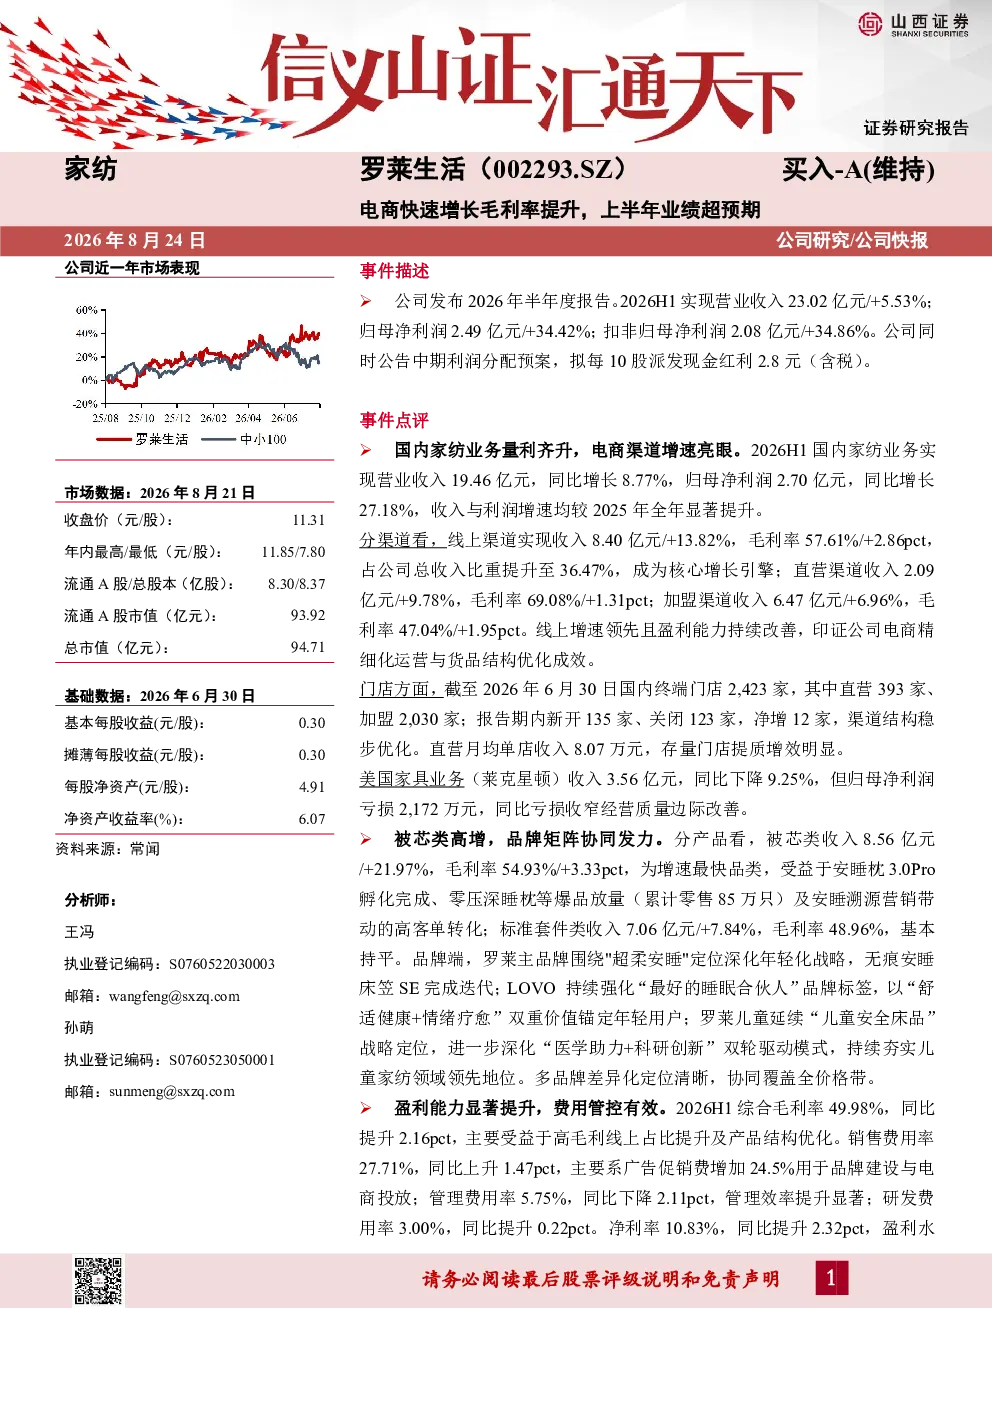
2026年上半年,罗莱生活实现营业收入23.02亿元(+5.53%),归母净利润2.49亿元(+34.42%),业绩超预期。线上渠道收入8.40亿元(+13.82%),毛利率57.61%(+2.86pct),占比36.47%,成为核心增长引擎。公司“大单品策略”成效显著,品牌矩阵协同发力,盈利能力显著提升。
纺织服装行业未来发展趋势如何?
纺织服装行业正经历数字化转型,电商渠道占比持续提升,消费者需求趋向个性化、健康化。品牌差异化竞争加剧,多品牌矩阵成为企业核心战略,产品创新和供应链效率是关键增长驱动力。高毛利产品如被芯类表现突出,行业整体盈利能力有望改善。
研报重点分析了哪些方面?
研报重点分析了罗莱生活的渠道表现、产品表现和品牌矩阵。电商渠道增速亮眼且盈利能力持续改善,被芯类产品增速最快。罗莱主品牌深化年轻化战略,LOVO强化“睡眠合伙人”标签,罗莱儿童延续“儿童安全床品”战略,多品牌差异化定位清晰,协同发力提升整体盈利能力。
当前市场对罗莱生活的判断是什么?
市场对罗莱生活的判断是积极乐观。公司业绩超预期,电商渠道增速亮眼且盈利能力持续改善,品牌矩阵协同发力,盈利能力显著提升。上调盈利预测,预计2026-2028年归母净利润为6.23、7.26、7.91亿元,对应PE为15.2/13.0/12.0倍,显示出较强的增长潜力。
研报提示了哪些风险?
研报提示了以下风险:终端消费不及预期可能导致业绩增长放缓;行业竞争加剧可能压缩利润空间;美国家具业务改善不及预期可能影响整体表现;原材料成本大幅上升可能侵蚀盈利能力。这些风险需持续关注,可能对公司未来业绩产生不利影响。
你可能感兴趣
港股公司信息更新报告:上半年业绩超预期,毛利率逆势提升
开源证券2021-11-15
毛利率改善盈利能力持续提升,2021年上半年业绩超预期
信息技术群益证券2021-07-12
创新收入快速增长,毛利率提升,业绩增长超预期
电子设备群益证券2026-07-27
业绩显著超预期,气量快速增长,居民与商业用户提升毛利率
第一上海证券2016-08-19
收入保持快速增长,毛利率提升超预期
食品饮料中泰证券2020-10-23
电商及南区快速增长,毛利率优化带动净利率提升
中邮证券2023-08-27
电商流水快速增长,H1业绩超预期
国盛证券2020-08-15
上半年海外收入快速增长,各产品毛利率均有提升
电气设备国信证券2024-08-19
上半年首度实现盈利,毛利率、净利率水平均同比大幅提升,业绩高增长符合预期
医药生物东吴证券2017-08-29
财通商社 中国中免发布上半年业绩快报 业绩符合预期 二季度主业毛利率提升
未知机构2026-07-15