猜你想问
这份研报的核心内容是什么?
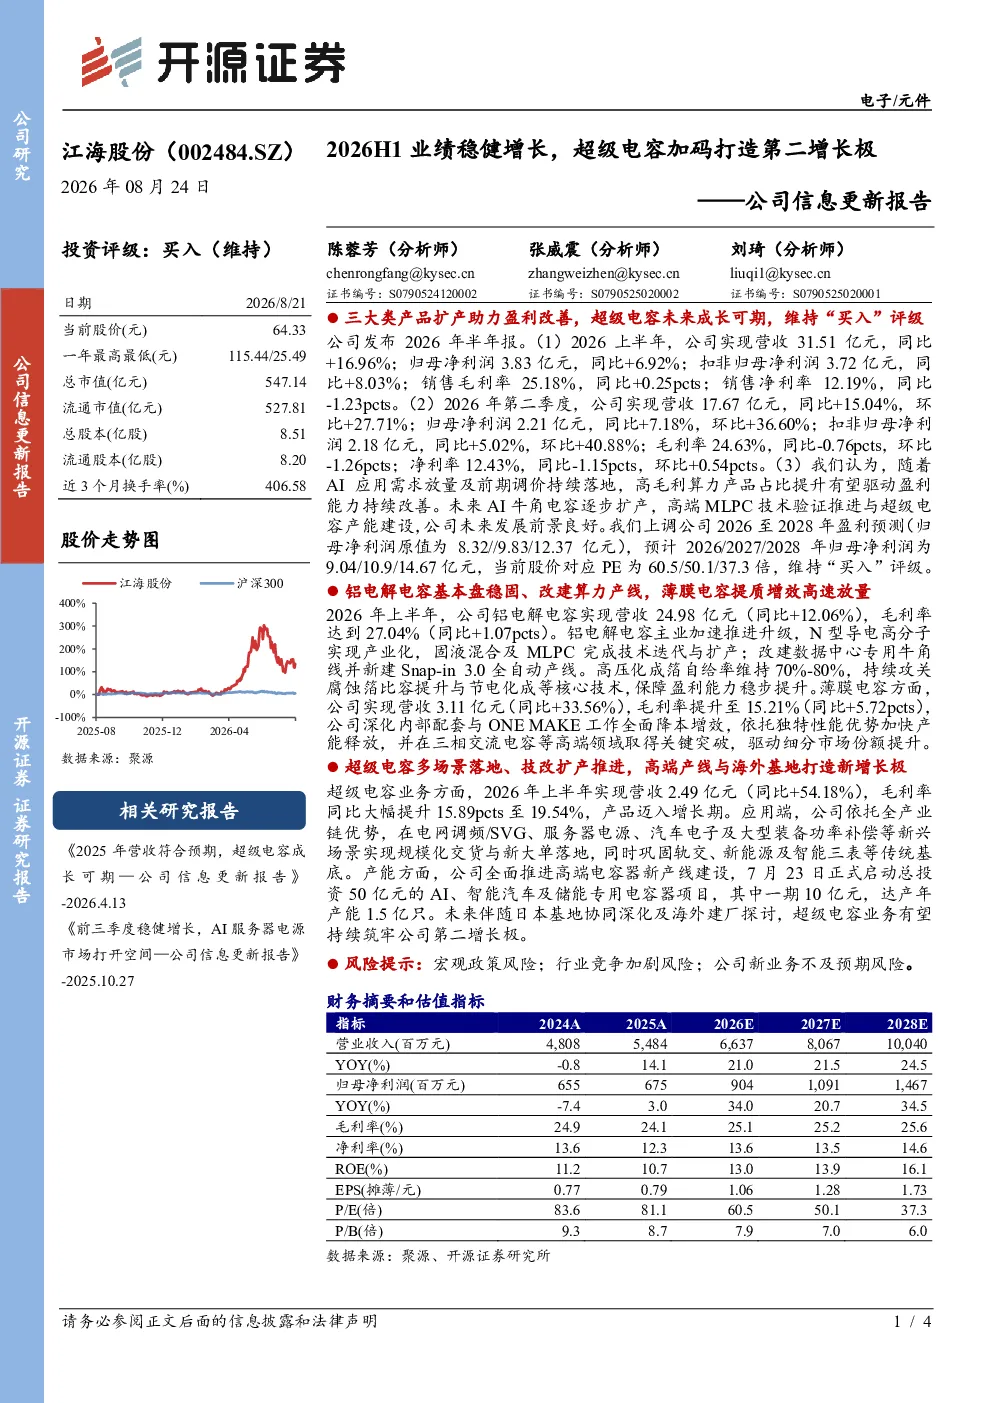
这份研报指出江海股份2026年上半年业绩稳健增长,主要得益于AI应用需求放量及前期调价推动高毛利算力产品占比提升。公司未来将重点发展超级电容业务,逐步扩产AI牛角电容,推进高端MLPC技术验证与超级电容产能建设,有望打造公司第二增长极。
超级电容行业的发展趋势如何?
超级电容行业正快速发展,应用场景不断拓展,在电网调频/SVG、服务器电源、汽车电子等领域实现规模化交货。随着技术迭代和产能扩张,超级电容有望成为未来重要的储能技术方向,市场前景广阔。
研报重点分析了江海股份的哪些业务板块?
研报重点分析了江海股份的铝电解电容、薄膜电容和超级电容三大业务板块。其中,铝电解电容作为基本盘稳固,薄膜电容依托性能优势加快产能释放,超级电容则通过应用端拓展和产能建设,成为公司未来发展的第二增长极。
目前江海股份的市场表现如何?
江海股份2026年上半年营收31.51亿元,同比增长16.96%;归母净利润3.83亿元,同比增长6.92%。超级电容业务表现亮眼,营收2.49亿元,同比增长54.18%,毛利率19.54%,同比提升15.89pcts。公司盈利能力有所改善,市场地位稳固。
研报提示了哪些风险?
研报提示了三方面风险:一是宏观政策可能带来的不确定性;二是行业竞争加剧可能影响公司市场份额;三是公司新业务如超级电容的发展可能不及预期,需要持续关注市场反馈和技术迭代进展。
你可能感兴趣
26Q1业绩稳健增长,机器人打造第二增长极
华安证券2026-05-07
2024年半年报点评:矿服业务稳健增长,资源板块打造第二增长极
建筑建材华创证券2024-08-27
长效生长激素放量驱动业绩增长,疫苗子公司打造第二增长极
医药生物国盛证券2024-03-20
公司事件点评报告:业绩大幅增长,光刻胶打造第二增长极
基础化工华鑫证券2024-04-25
【风口研报·公司】供需缺口超70_且被国外垄断,公司前瞻布局光模块核心基础材料,有望充分受益从800G向1.6T甚至3.2T演进趋势;另有公司积极拓展超级电容等高端材料,有望打造新增长曲-20260610
未知机构2026-06-11
业绩稳健增长,AI产品+5G应用打造全新增长极
信息技术中泰证券2024-04-18
颀中科技:DDIC封测产能持续供不应求,硅电容与先进封装开启第二增长极
未知2026-08-14
点评报告:业绩稳健增长,FB业务有望打造新增长极
机械设备华龙证券2024-04-24
营收利润稳健增长,超级电容加速放量2026年半年报点评
电子设备财信证券2026-08-28
华懋转债:新能源车助力主页增长,光刻胶打造第二增长极
交通运输东吴证券2023-09-14