猜你想问
生益科技2026年半年报核心内容是什么?
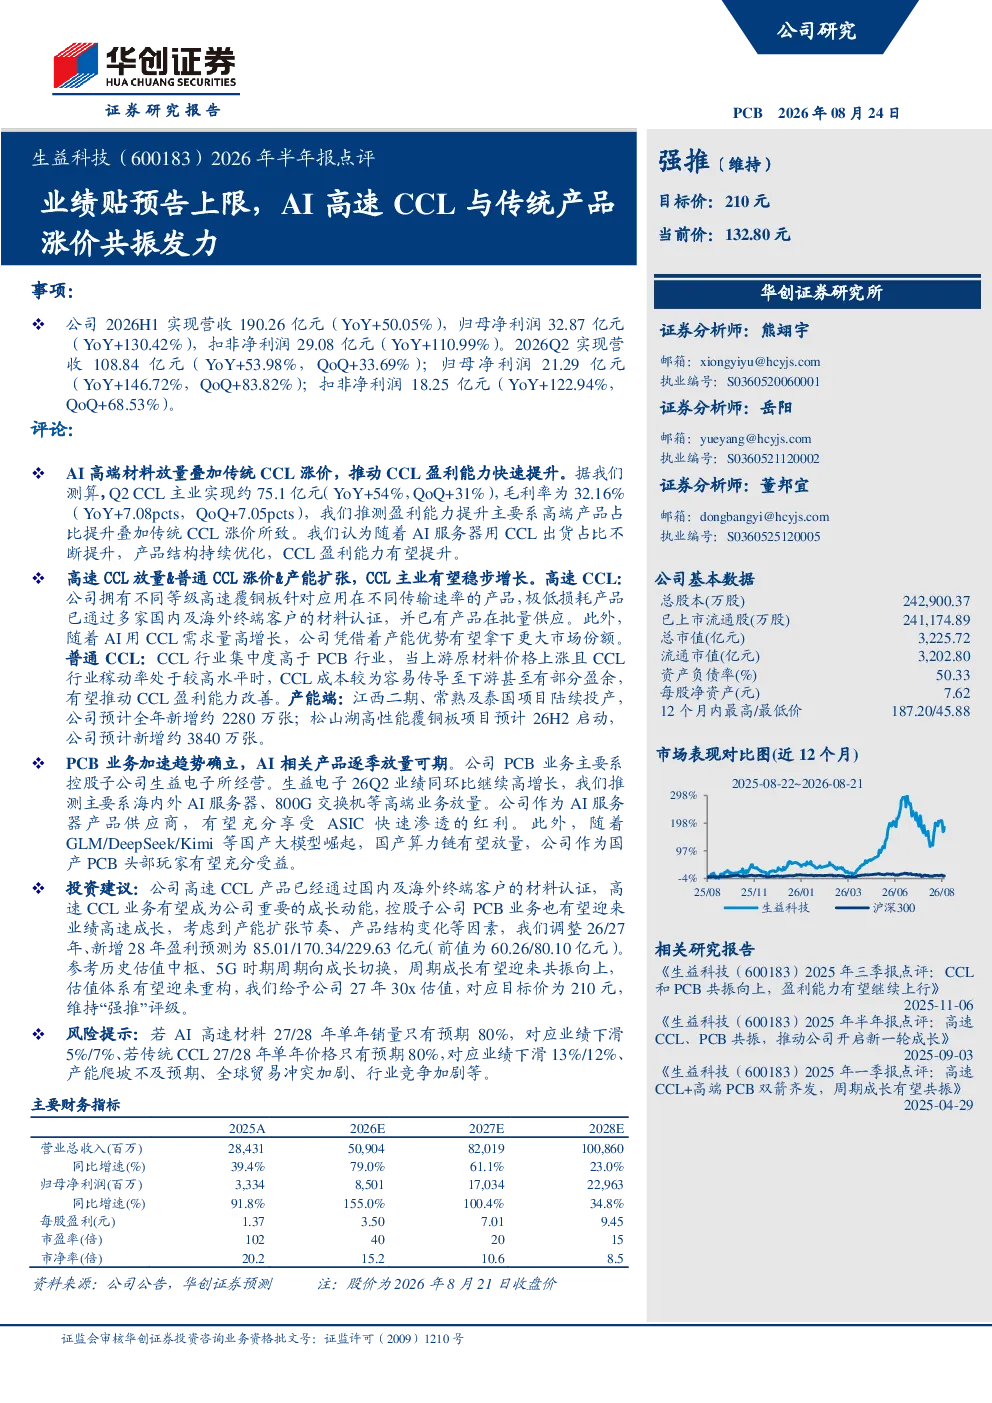
生益科技2026年上半年业绩超预期,营收同比增长50.05%,归母净利润同比增长130.42%。AI高端材料放量叠加传统CCL涨价,推动CCL盈利能力快速提升。高速CCL放量、普通CCL涨价及产能扩张,CCL主业有望稳步增长。PCB业务加速趋势确立,AI相关产品逐季放量可期。
AI高端材料赛道发展趋势如何?
AI高端材料赛道发展趋势向好,生益科技的高速CCL产品已通过国内外终端客户认证,有望成为重要成长动能。AI服务器、800G交换机等高端业务放量,推动PCB业务加速发展。行业整体受益于AI算力需求增长,但需关注销量不及预期、价格波动及产能爬坡风险。
生益科技报告重点分析了哪些方向?
报告重点分析了生益科技CCL主业的盈利能力提升,高速CCL放量及产能扩张带来的增长潜力,以及PCB业务在AI相关产品领域的加速趋势。同时,报告调整了公司未来三年的盈利预测,并给予27年30x估值,对应目标价为210元,维持“强推”评级。
当前市场对生益科技的整体判断是什么?
当前市场对生益科技的整体判断积极,公司上半年业绩亮眼,CCL业务盈利能力显著提升,高速CCL产品成为重要增长点。PCB业务受益于AI服务器等高端需求放量,未来发展可期。但需关注AI高速材料销量、传统CCL价格、产能爬坡及行业竞争等风险因素。
生益科技研报有哪些风险提示?
生益科技研报提示了AI高速材料销量不及预期、传统CCL价格不及预期、产能爬坡不及预期、全球贸易冲突加剧、行业竞争加剧等风险。这些风险可能影响公司业绩表现,需持续关注市场变化及行业动态。
你可能感兴趣
长江电新 恩捷股份2026年半年报点评 Q2盈利改善超预期 旺季下盈利更具想象空间
未知机构2026-07-10
华新建材2026年半年报预增点评
国金证券2026-07-10
长江电新 金属 厦钨新能2026年半年报业绩快报点评 钴酸锂主业压舱 三元铁锂盈利起势 硫化锂
未知机构2026-07-15
2026年半年报业绩预告点评:业绩预告符合预期,关注《超自然行动组》暑期表现
文化传媒西南证券2026-07-10
2026年半年报业绩预增点评:归母净利高增,AI落地加速打开成长空间
信息技术东吴证券2026-07-20
2026年半年报点评减值影响Q2业绩,期待公司成长兑现
国联民生证券2026-07-30
2026年半年报点评:单吨净利拐点明确,业绩符合市场预期
建筑建材东吴证券2026-07-31
容百科技(688005.SH)2026年半年报点评:构筑材料平台化优势,高镍龙头再启航
国联民生证券2026-07-22
2026年半年报点评智慧化实验室培育增长新动能,海外拓展稳步推进
国联民生证券2026-08-02
2026年半年报点评海外增长态势延续,国内政策影响短期承压
国联民生证券2026-08-09