猜你想问
这份研报的核心内容是什么?
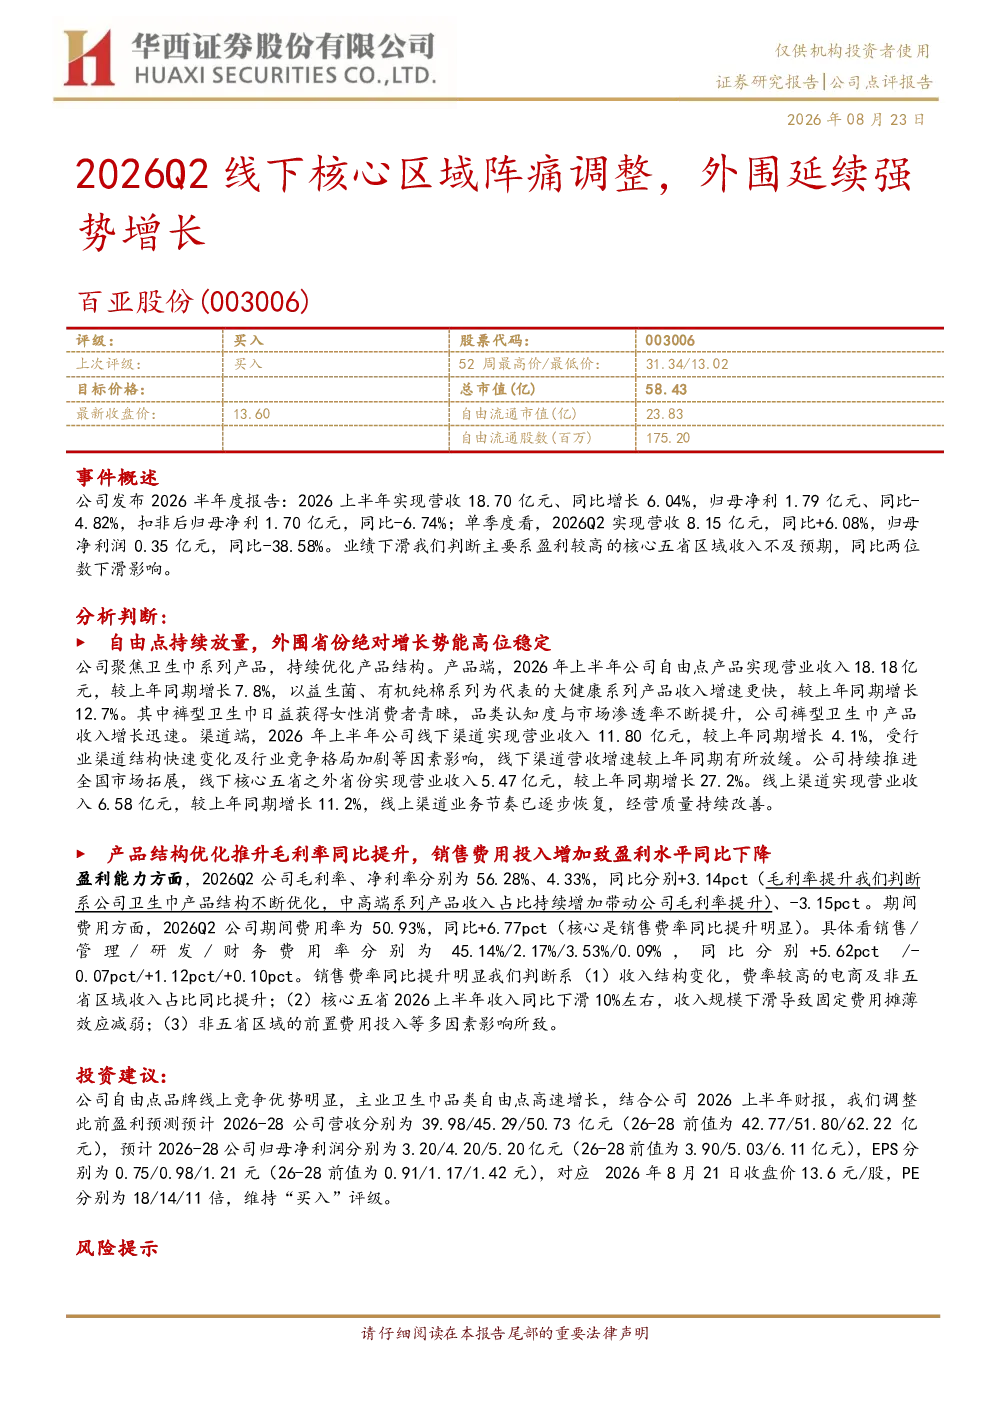
这份研报分析了百亚股份2026上半年的业绩表现,指出公司核心五省区域收入不及预期导致业绩下滑,但外围省份增长稳定。报告显示自由点产品营收同比增长7.8%,大健康系列产品增速更快(12.7%),裤型卫生巾收入增长迅速。线下渠道增速放缓,线上渠道业务节奏恢复。产品结构优化推升毛利率,但销售费用增加导致净利率同比下降3.15个百分点。
当前卫生巾赛道的发展趋势如何?
当前卫生巾赛道呈现自由点产品持续放量、外围省份增长稳定的趋势。大健康系列产品增速更快(12.7%),裤型卫生巾收入增长迅速,认知度与渗透率提升。线上渠道业务节奏恢复,经营质量改善。行业整体在产品结构优化和渠道多元化方面表现积极,但市场竞争加剧,品牌需要持续提升产品创新和渠道拓展能力。
研报重点分析了哪些方面?
研报重点分析了百亚股份2026上半年的业绩数据,包括营收、净利润、毛利率等关键财务指标。报告指出核心五省区域收入同比下滑约10%是业绩下滑的主要原因,而外围省份营收同比增长27.2%。此外,报告还分析了产品结构优化对毛利率的推动作用,以及销售费用增加对盈利能力的影响。
当前卫生巾市场的现状如何?
当前卫生巾市场呈现结构性分化,核心五省区域因收入不及预期出现阵痛,而外围省份增长强劲。自由点产品和大健康系列产品表现突出,裤型卫生巾市场渗透率持续提升。线上线下渠道协同发展,但线下渠道增速放缓,线上渠道增速较快。市场竞争激烈,品牌需要平衡核心区域与外围区域的发展,同时加强产品创新和渠道优化。
研报提示了哪些风险?
研报提示了市场竞争恶化、渠道拓展不及预期、新品迭代不及预期等风险。市场竞争加剧可能导致价格战,影响盈利能力;渠道拓展若不及预期,可能影响市场覆盖率;新品迭代若跟不上市场需求,可能失去竞争优势。这些因素都可能对公司未来的业绩表现产生不利影响。
你可能感兴趣
盐津铺子(002847.SZ)2026H1渠道调整阵痛仍存,核心品类较快增长
国信证券2026-08-23
盐津铺子(002847.SZ)2026H1渠道调整阵痛仍存,核心品类较快增长
国信证券2026-08-23
2025、2026Q1盈利端修复明显,外围延续强势增长
华西证券2026-04-20
电商延续亮眼增长,线下渠道从区域向全国拓展
商贸零售信达证券2024-08-30
线下外围市场持续快速增长,电商渠道调整后弹性可期
商贸零售国信证券2026-04-20
房地产行业2021年广东区域市场半年报:调控如期而至,核心价格锚锁定,外围区持续横盘
房地产保利投顾研究院2021-07-20
2026Q2业绩点评:可灵商业化高增延续,核心业务待修复
华创证券2026-09-15
公司信息更新报告:2026Q2营收及毛利率表现亮眼,澳洲户储突破+阳台储能扩区域+全品类结构升级下看好持续稳健增长
电子设备开源证券2026-09-01
舆情影响有望逐步淡化,线下外围市场持续高速增长
国信证券2025-04-21
油脂油料月度交易策略报告:外围大幅调整分化格局下 国内油脂独占鳌头维持强势
鲁证期货2021-10-31