猜你想问
黑色建材周报主要分析了哪些内容?
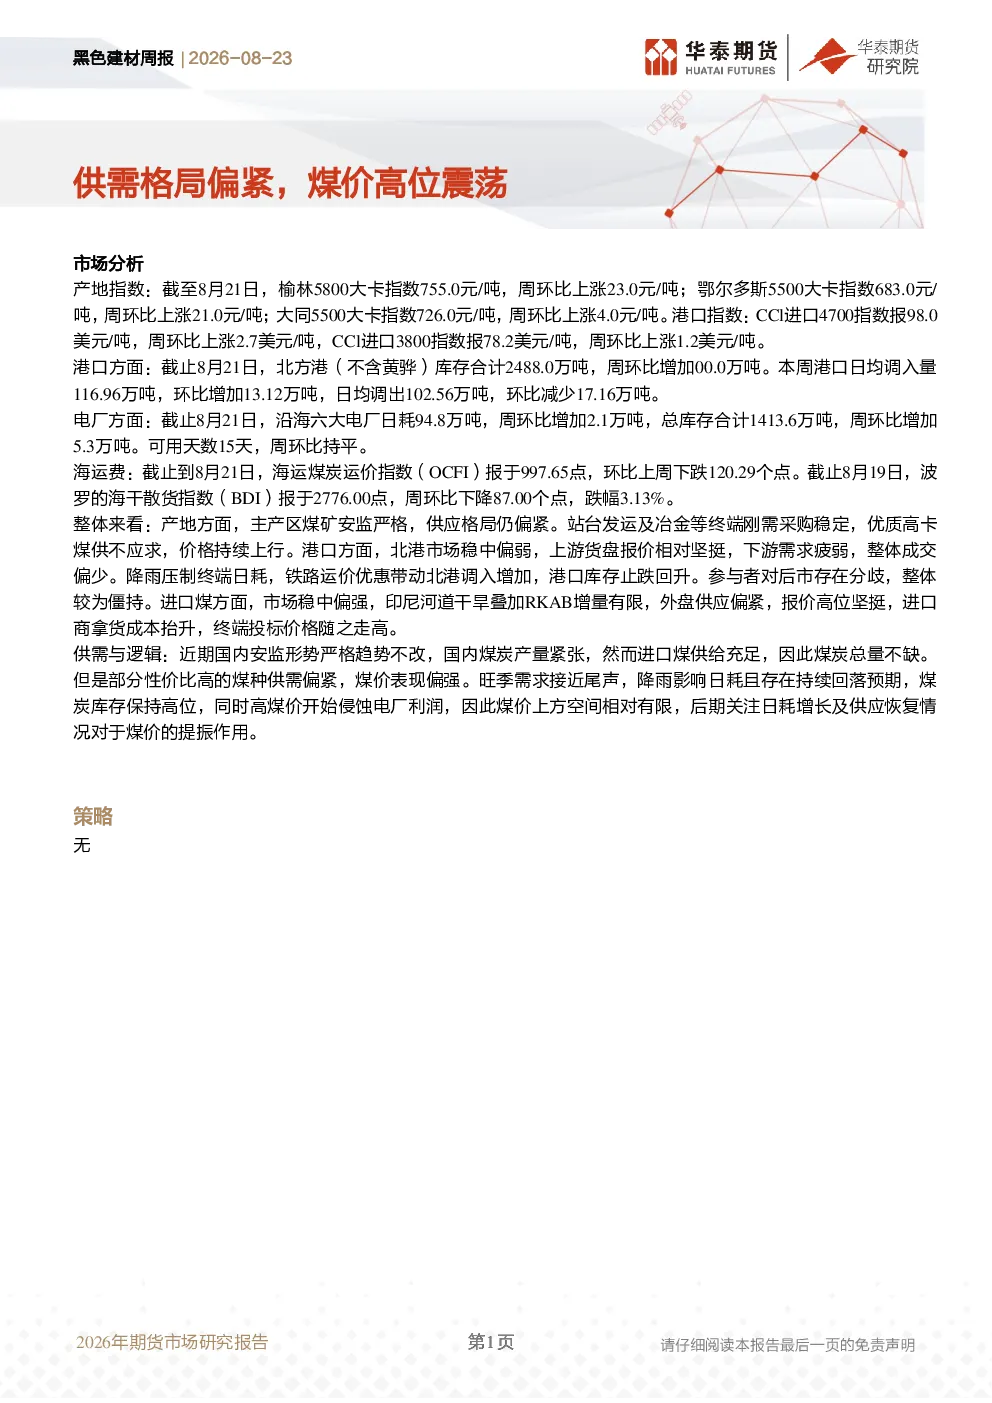
本报告分析了黑色建材行业的供需格局及煤价走势。报告指出,主产区煤矿安监严格导致供应偏紧,优质高卡煤供不应求,价格持续上行。同时,下游需求疲弱,整体成交偏少,降雨压制终端日耗,铁路运价优惠带动北港调入增加,港口库存止跌回升。报告强调,近期国内煤炭产量紧张,但进口煤供给充足,总量不缺,部分性价比高的煤种供需偏紧,煤价表现偏强。旺季需求接近尾声,高煤价侵蚀电厂利润,煤价上方空间有限。后期需关注日耗增长及供应恢复情况对煤价的提振作用。
黑色建材行业未来发展趋势如何?
黑色建材行业未来发展趋势需关注供需关系变化。当前主产区煤矿安监严格,供应端持续承压,而下游需求受降雨等因素影响存在回落预期。进口煤方面,印尼河道干旱叠加RKAB增量有限,外盘供应偏紧,成本抬升。整体看,煤炭总量不缺,但部分煤种供需偏紧,煤价表现强势。旺季需求接近尾声,高煤价对电厂利润形成压力,预计煤价上方空间有限。后期需密切跟踪日耗变化及供应恢复情况,这些因素将对煤价走势产生重要影响。
本报告重点分析了哪些方向?
本报告重点分析了黑色建材行业的供需格局及煤价走势。在供应端,报告关注主产区煤矿安监严格导致供应偏紧的情况,特别是优质高卡煤供不应求、价格持续上行的问题。在需求端,报告指出下游需求疲弱、整体成交偏少,并分析了降雨对终端日耗的压制作用及铁路运价优惠对港口调入的影响。此外,报告还分析了进口煤供给充足、总量不缺,但部分煤种供需偏紧的情况,以及高煤价对电厂利润的侵蚀效应。报告强调需关注后期日耗增长及供应恢复情况对煤价的提振作用。
当前黑色建材市场现状如何判断?
当前黑色建材市场现状表现为供需格局偏紧,煤价高位震荡。供应端,主产区煤矿安监严格导致供应偏紧,优质高卡煤供不应求,价格持续上行。需求端,下游需求疲弱,整体成交偏少,降雨压制终端日耗,铁路运价优惠带动北港调入增加,港口库存止跌回升。进口煤方面,印尼河道干旱叠加RKAB增量有限,外盘供应偏紧,报价高位坚挺,进口商拿货成本抬升,终端投标价格走高。总量看,煤炭不缺,但部分煤种供需偏紧,煤价表现强势。旺季需求接近尾声,高煤价侵蚀电厂利润,煤价上方空间有限。
本报告提示哪些风险?
本报告提示的主要风险在于供需关系变化及高煤价对下游行业的影响。供应端风险包括煤矿安监持续严格导致供应紧张加剧,以及进口煤供应受印尼干旱等因素影响可能出现波动。需求端风险在于下游需求受降雨等因素影响持续疲弱,高煤价侵蚀电厂利润可能引发用煤企业减产或寻求替代能源,进而影响煤炭需求。此外,煤价高位运行还可能引发政策调控风险,如环保限产政策加码或煤炭价格干预措施等。这些因素都可能对煤炭市场产生不利影响,需密切关注。