猜你想问
波司登研报核心内容有哪些?
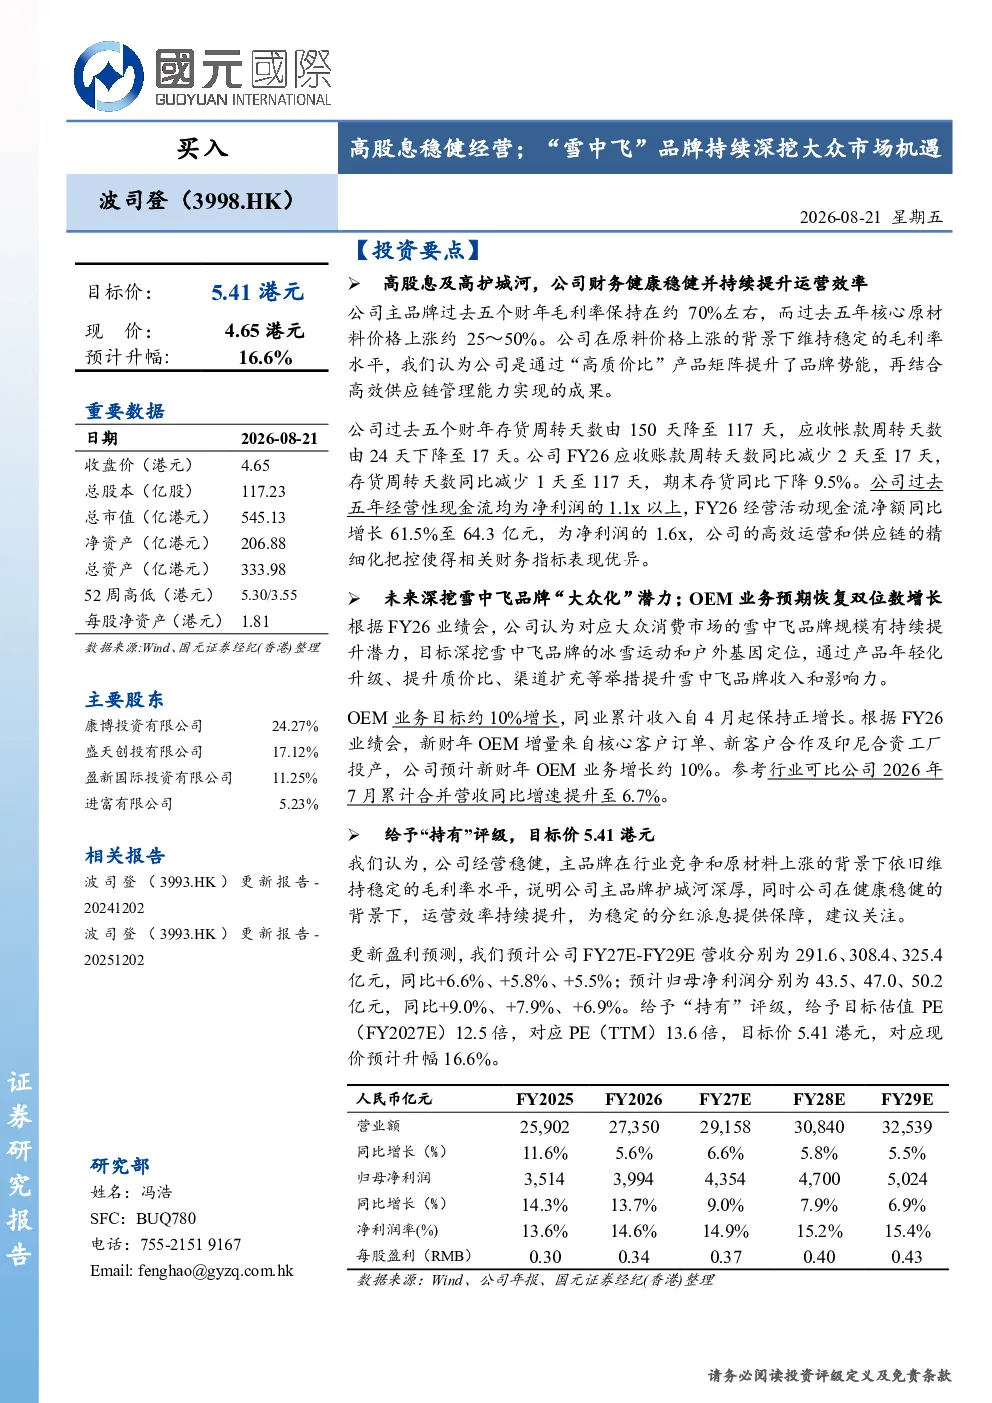
波司登研报显示,主品牌在原材料价格上涨背景下维持约70%的稳定毛利率,主要得益于“高质价比”产品矩阵和高效供应链管理。公司运营效率持续提升,存货周转天数和应收账款周转天数分别降至117天和17天,FY26经营活动现金流净额同比增长61.5%至64.3亿元,为净利润的1.6倍。公司连续五年派息率超80%,静态股息率约6.7%。
羽绒服行业发展趋势如何?
羽绒服行业发展趋势显示,波司登主品牌通过“高质价比”产品矩阵和高效供应链管理,在原材料价格上涨背景下维持约70%的稳定毛利率。公司运营效率持续提升,存货周转天数和应收账款周转天数分别降至117天和17天,FY26经营活动现金流净额同比增长61.5%至64.3亿元,为净利润的1.6倍。公司连续五年派息率超80%,静态股息率约6.7%。
研报重点分析了波司登的哪些方面?
研报重点分析了波司登主品牌在原材料价格上涨背景下维持约70%的稳定毛利率,主要得益于“高质价比”产品矩阵和高效供应链管理。公司运营效率持续提升,存货周转天数和应收账款周转天数分别降至117天和17天,FY26经营活动现金流净额同比增长61.5%至64.3亿元,为净利润的1.6倍。公司连续五年派息率超80%,静态股息率约6.7%。同时,公司计划深挖雪中飞品牌大众市场潜力,通过产品年轻化升级、提升质价比和渠道扩充等举措提升雪中飞品牌收入和影响力。
当前羽绒服市场现状如何?
当前羽绒服市场现状显示,波司登主品牌在原材料价格上涨背景下维持约70%的稳定毛利率,主要得益于“高质价比”产品矩阵和高效供应链管理。公司运营效率持续提升,存货周转天数和应收账款周转天数分别降至117天和17天,FY26经营活动现金流净额同比增长61.5%至64.3亿元,为净利润的1.6倍。公司连续五年派息率超80%,静态股息率约6.7%。品牌羽绒服业务收入235.6亿元,同比+8.7%,占集团收入86.2%。经营利润率提升至19.4%,同比+0.2个百分点。
研报提示了哪些风险?
研报提示了波司登面临的风险,包括中国冬季气温超预期上升可能影响羽绒服销售,大股东持续减持可能引发市场关注,以及零售环境超预期波动可能对业绩造成影响。此外,公司计划深挖雪中飞品牌大众市场潜力,通过产品年轻化升级、提升质价比和渠道扩充等举措提升雪中飞品牌收入和影响力,但也需关注执行效果和市场接受度。FY26全年收入273.5亿元,同比+5.6%;毛利润156.5亿元,同比+5.5%;归母净利润39.9亿元,同比+13.7%