猜你想问
RoboTechnik研报的核心内容是什么?
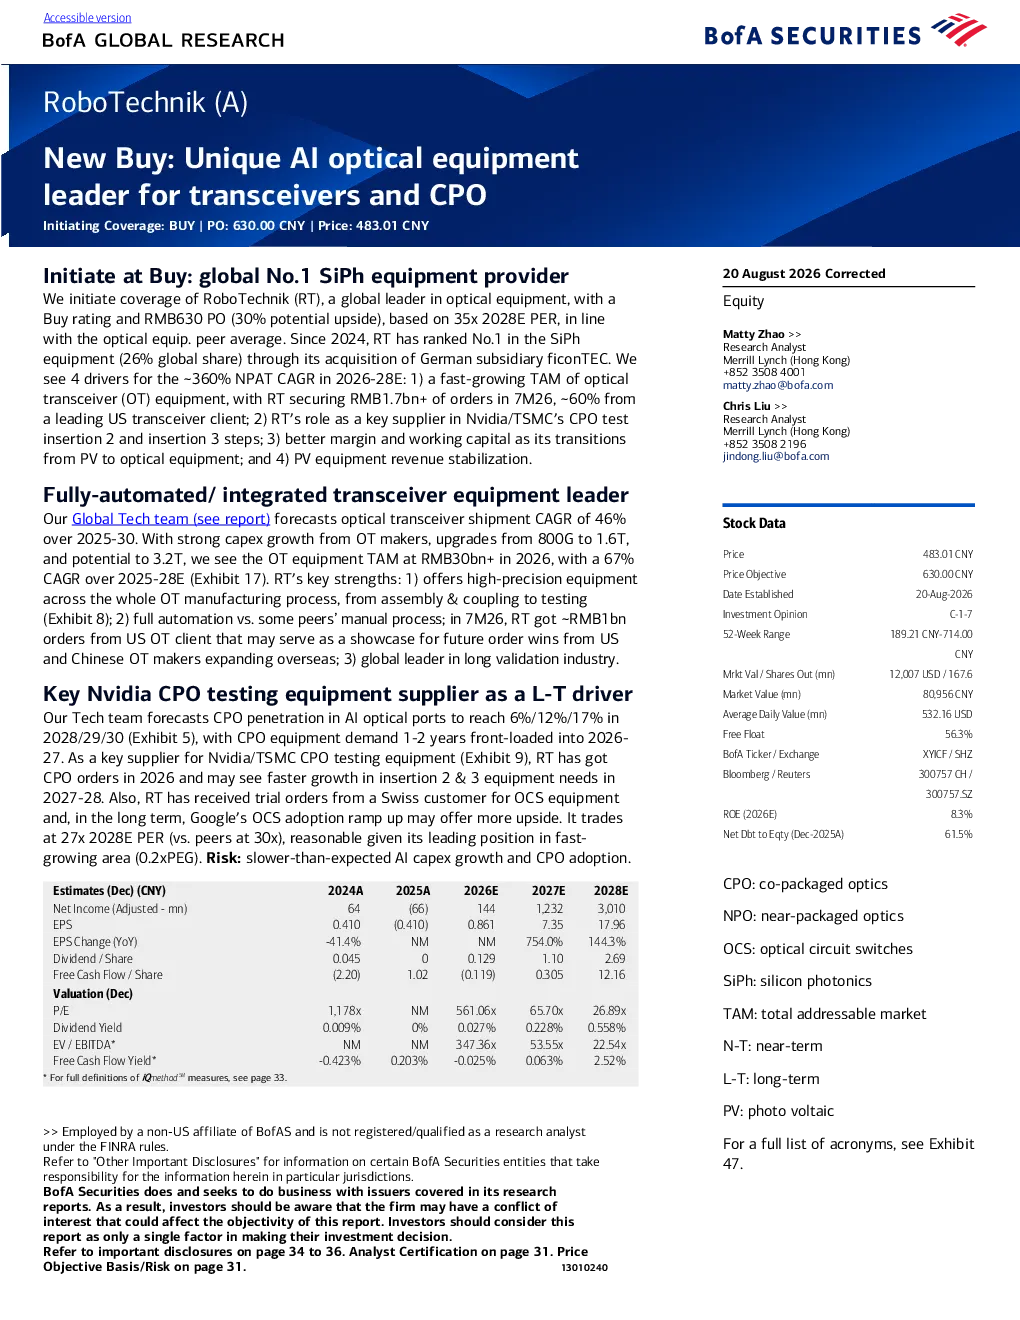
RoboTechnik研报给予公司买入评级,目标价630元人民币,主要基于其在AI光设备供应链的全球领先地位,特别是在CPO相关设备领域。报告预测公司2028年市盈率为35倍,对应每股收益18元人民币,2025-2028年净利润预期复合年增长率达357%,收入预期CAGR为121%。报告还指出公司毛利率将提升至48.9%
AI光设备行业的发展趋势如何?
AI光设备行业正经历快速发展,特别是CPO设备领域。随着AI服务器机架网络规模的扩大,CPO渗透率预计将从2028年开始加速提升,预计2025-2028年CPO设备收入CAGR为277%,占总收入比重将从2026年的15%提升至2028年的51%。此外,OCS设备需求也将因谷歌TPU超级计算集群的采用而增长,预计2025-2028年收入CAGR为108%
研报重点分析了哪些方向?
研报重点分析了RoboTechnik在光学收发器设备、CPO设备和OCS设备领域的增长动力。短期来看,光学收发器设备受益于收发器制造商产能扩张和自动化生产需求提升,预计2025-2028年收入CAGR为168%。长期来看,CPO设备将成为主要增长引擎,而OCS设备也将贡献稳定增长。此外,报告还关注了公司光伏业务的逐步转型,以降低对整体盈利能力的拖累
当前AI光设备市场的现状如何?
当前AI光设备市场呈现积极态势,特别是在CPO设备领域。随着AI技术的广泛应用,AI服务器和机架网络需求持续增长,推动CPO设备渗透率加速提升。RoboTechnik凭借其在CPO设备领域的领先地位,有望受益于这一趋势。同时,OCS设备市场也因大型科技公司如谷歌的采用而展现出增长潜力。整体而言,AI光设备市场正处于快速发展阶段,未来增长空间广阔
研报提示了哪些风险?
研报提示了几个主要风险,包括CPO和OCS设备的采用和商业化进度不及预期,这可能影响公司的收入增长。此外,光收发器制造商资本支出增长不及预期也可能影响市场表现。同时,自动化收发器制造设备竞争加剧以及光伏设备行业持续低迷也是需要关注的因素。这些风险因素可能对公司未来的业绩表现产生影响