猜你想问
26H1业绩快报核心数据有哪些?
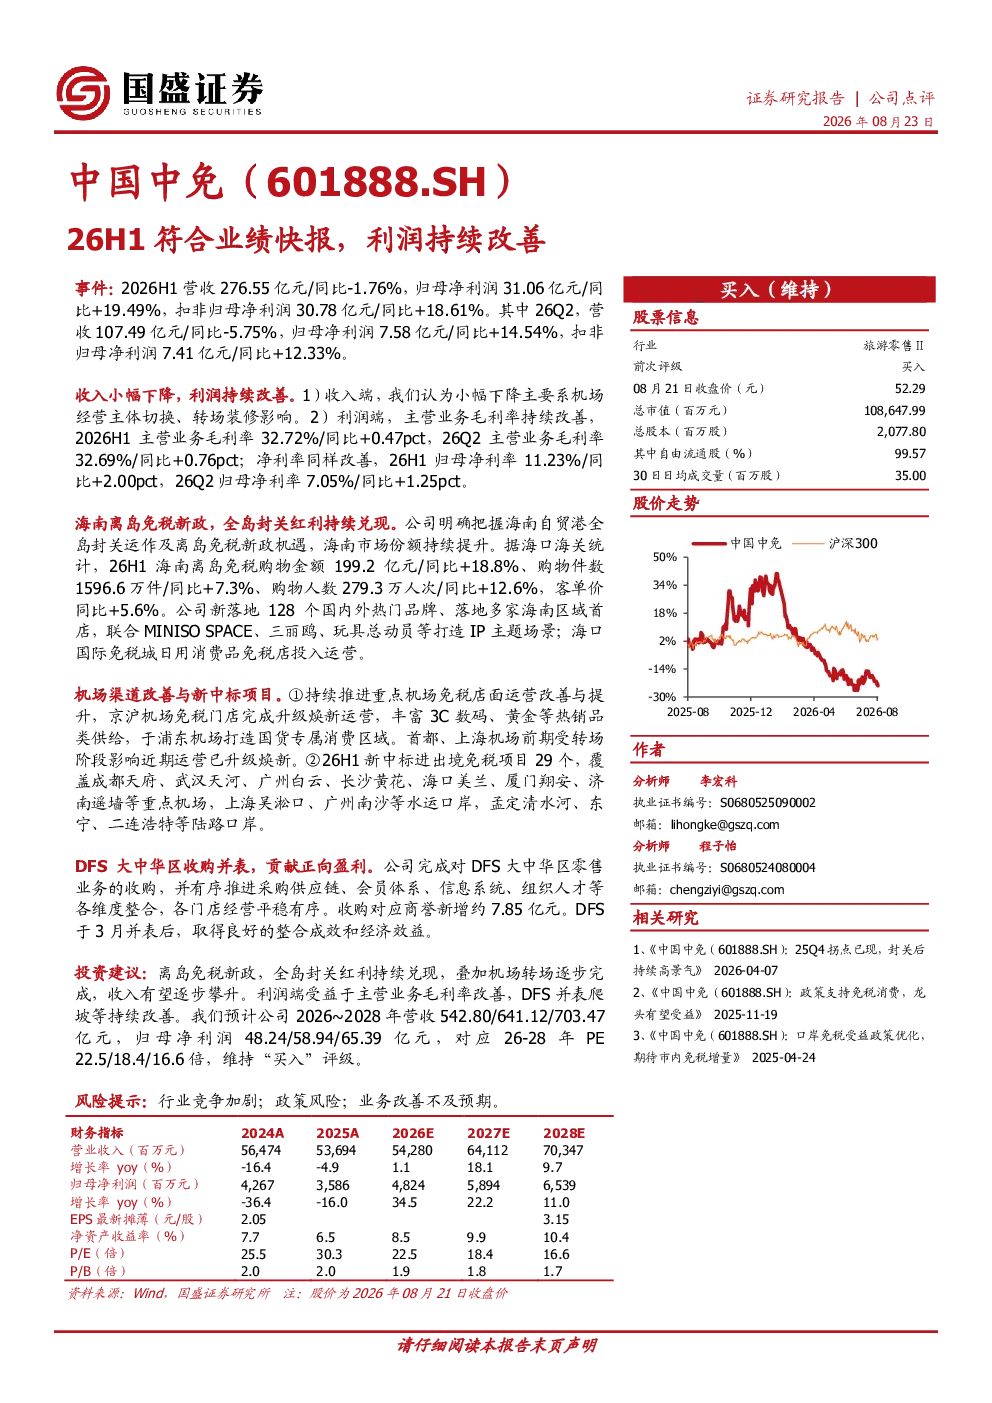
2026H1公司营收276.55亿元(同比-1.76%),归母净利润31.06亿元(同比+19.49%),扣非归母净利润30.78亿元(同比+18.61%)。其中,26Q2营收107.49亿元(同比-5.75%),归母净利润7.58亿元(同比+14.54%)。收入下降主要因机场经营主体切换及转场装修影响,但利润端持续改善,主营业务毛利率提升(26H1为32.72%,同比+0.47pct;26Q2为32.69%,同比+0.76pct),归母净利率改善(26H1为11.23%,同比+2.00pct;26Q2为7.05%,同比+1.25pct)。
休闲服务赛道未来发展趋势如何?
海南市场份额持续提升,26H1免税购物金额199.2亿元(同比+18.8%),客单价同比+5.6%。公司新落地128个热门品牌及多家区域首店,并推动海口国际免税城等项目落地。京沪机场免税店完成升级焕新,首都、上海机场运营已优化。26H1新中标29个免税项目,覆盖成都、武汉、广州等重点机场及水运、陆路口岸。看好离岛免税新政及全岛封关红利,预计2026~2028年营收分别为542.80/641.12/703.47亿元,归母净利润48.24/58.94/65.39亿元,对应PE22.5/18.4/16.6倍。
报告重点分析了哪些方面?
报告重点分析了公司26H1业绩表现,特别是利润端持续改善的原因,包括主营业务毛利率和归母净利率的提升。同时,详细梳理了海南免税业务进展,包括市场份额提升、品牌引进及项目落地情况。此外,还关注了机场渠道与新项目的拓展,如京沪机场免税店升级、新中标免税项目等。最后,报告提及了DFS收购整合成效及未来投资预测。
当前休闲服务市场处于什么状态?
当前休闲服务市场,特别是免税赛道,呈现积极发展态势。海南市场份额持续提升,免税购物金额和客单价均实现同比增长。公司积极拓展机场渠道与新项目,覆盖重点机场及水运、陆路口岸。然而,行业竞争加剧是主要挑战之一,同时政策风险及业务改善不及预期也存在一定不确定性。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧,随着市场参与者增多,竞争压力可能进一步增大。政策风险方面,离岛免税新政及全岛封关政策的落地效果存在不确定性。此外,业务改善不及预期也是一个潜在风险,需要关注公司整合DFS大中华区后的实际盈利能力及新项目拓展效果。