猜你想问
祥和实业2026年H1业绩表现如何?
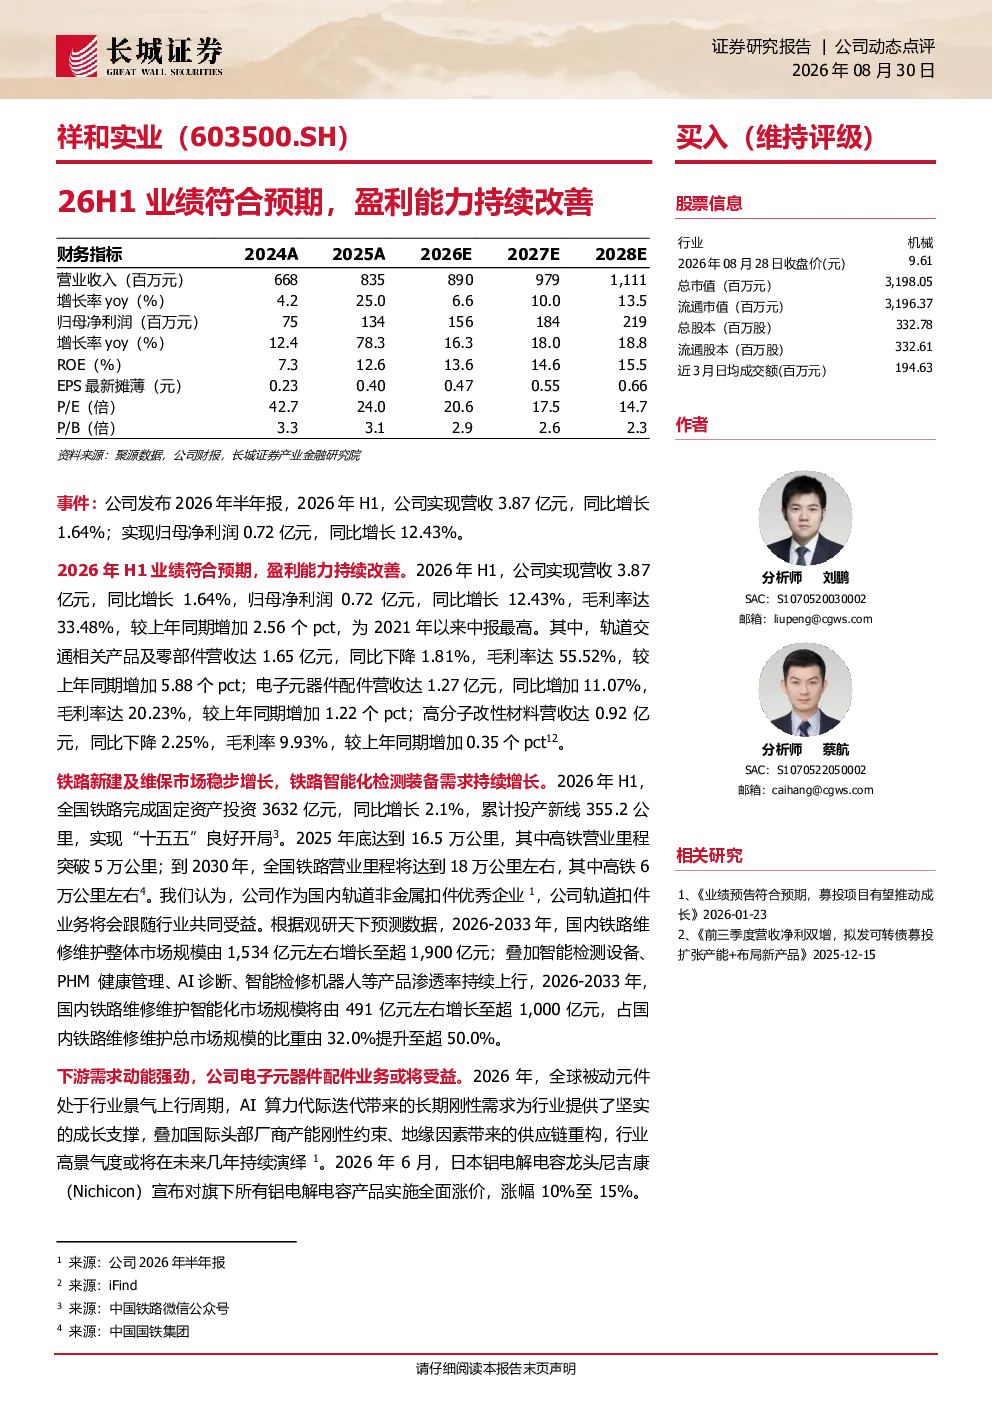
祥和实业2026年H1实现营收3.87亿元,同比增长1.64%;归母净利润0.72亿元,同比增长12.43%。业绩符合预期,毛利率达33.48%,较上年同期增加2.56个百分点,为2021年以来中报最高。轨道交通相关产品及零部件营收1.65亿元,毛利率55.52%;电子元器件配件营收1.27亿元,同比增加11.07%;高分子改性材料营收0.92亿元。
轨道交通行业发展趋势如何?
全国铁路完成固定资产投资3632亿元,同比增长2.1%,累计投产新线355.2公里。铁路营业里程2025年底达16.5万公里,预计2030年达18万公里,其中高铁6万公里。公司作为国内轨道非金属扣件优秀企业,将受益于铁路新建及维保市场稳步增长。预计2026-2033年,国内铁路维修维护市场规模由1534亿元增长至超1900亿元,智能化市场规模由491亿元增长至超1000亿元。
研报重点分析了哪些方向?
研报重点分析了祥和实业2026年H1业绩构成,包括轨道交通相关产品及零部件、电子元器件配件、高分子改性材料三大业务板块的具体营收、毛利率变化及同比情况。同时,深入分析了铁路行业和电子元器件行业的发展趋势,指出公司作为国内轨道非金属扣件优秀企业将受益于铁路市场增长,且电子元器件配件产品与贵弥功、尼吉康等全球知名企业合作,有望受益于行业景气上行。
当前市场现状如何?
轨道交通行业方面,全国铁路固定资产投资持续增长,铁路营业里程稳步扩张,为公司提供发展空间。电子元器件行业方面,全球被动元件处于景气上行周期,AI算力代际迭代提供长期刚性需求,国际头部厂商产能约束及地缘因素导致供应链重构,行业高景气度或持续数年。公司产品与贵弥功、尼吉康等全球知名企业形成长期稳定合作,有望受益于行业景气上行。
研报提示了哪些风险?
研报提示了铁路建设不及预期、城市轨道交通建设不及预期、市场竞争加剧、原材料价格上涨、新产品市场推广不及预期等风险。需关注铁路投资规划变化、市场竞争格局演变、原材料价格波动及新产品市场接受度等因素对公司经营的影响。